Storie DécryptageMobilité / Recharge
Voiture électrique en Europe : la révolution est bien là, mais tout le monde n’avance pas à la même vitesse
Près de 2,55 millions de voitures électriques neuves immatriculées en neuf mois dans 31 pays, mais de 3,5 % de parts de marché en Croatie à 98,8 % en Norvège sur septembre 2026. Au-delà de la carte, les prix d’achat, la recharge et l’écart entre le neuf et le parc automobile montrent pourquoi l’Europe avance à plusieurs vitesses.
Par Florent Despréaux
Date d’observation :
Lieu : Europe
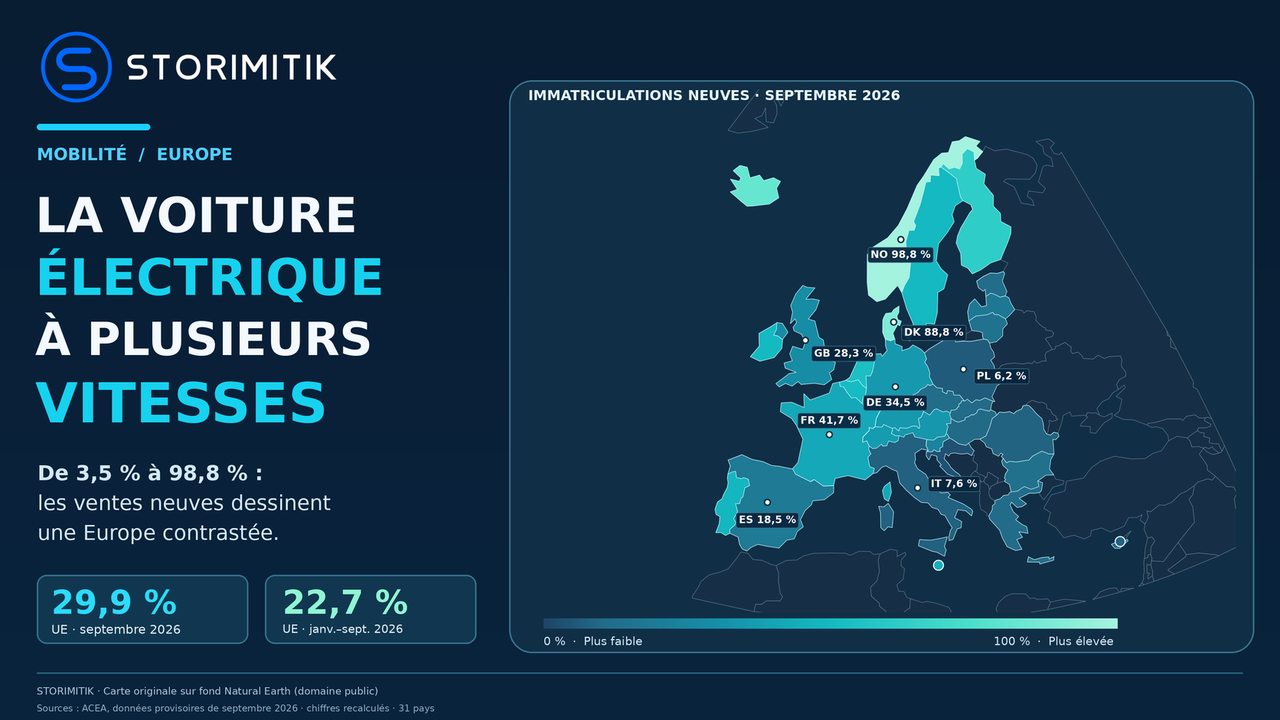
En septembre 2026, 98,8 % des voitures neuves immatriculées en Norvège sont entièrement électriques. En Croatie, la proportion n'est que de 3,5 %. Entre les deux, la France atteint 41,7 %, l'Allemagne 34,5 % et l'Italie 7,6 %. La même technologie s'installe partout en Europe, mais pas au même rythme.
L'écart ne résume pas à lui seul la réussite ou l'échec d'un pays. Pour comprendre le basculement, il faut regarder ce qui se vend réellement, le prix payé par les ménages, leur accès à la recharge et la différence entre les voitures neuves et celles qui circulent déjà. Ce dossier s'appuie sur les données provisoires ACEA publiées le 22 octobre 2026 et les analyses de l'AIE et de l'ADEME.
1. De quoi parle-t-on quand on dit « voiture électrique » ?
Dans ce dossier, les voitures 100 % électriques sont les BEV, c'est-à-dire celles dont la propulsion repose sur l'énergie stockée dans une batterie rechargeable sur une prise ou une borne. Elles ne sont pas confondues avec les hybrides rechargeables (PHEV), qui conservent un moteur à carburant, ni avec les hybrides non rechargeables.
L'ACEA regroupe, dans sa catégorie « hybride non rechargeable », les hybrides classiques et les systèmes d'hybridation légère. Additionner tous les véhicules dits « électrifiés » donnerait donc une image trompeuse de la part des voitures capables de rouler uniquement à l'électricité. Les statistiques qui suivent distinguent ces catégories.
2. Près de 2,55 millions de voitures électriques neuves en neuf mois
De janvier à septembre 2026, 1 931 465 BEV neuves ont été immatriculées dans les 27 États membres de l'Union européenne, sur 8 517 059 voitures neuves toutes motorisations confondues : 22,7 % du marché. En ajoutant le Royaume-Uni, l'Islande, la Norvège et la Suisse, le total atteint 2 549 810 BEV sur 10 555 351 voitures neuves, soit 24,2 %.
Sur ce périmètre élargi, les immatriculations de BEV augmentent de 41,9 % par rapport à janvier-septembre 2025, alors que l'ensemble des immatriculations de voitures progresse de 6,3 %. Dans l'Union européenne seule, l'électrique progresse de 48,5 % en volume, pour une part de marché de 22,7 %.
Ces deux indicateurs ne doivent jamais être confondus : +48,5 % décrit une croissance d'une année sur l'autre ; 22,7 % décrit la fraction du marché neuf qui est électrique aujourd'hui. Une augmentation rapide peut partir d'une base faible, et un pays très électrifié peut afficher des volumes modestes.
3. L'hybride domine encore, mais l'électrique dépasse l'essence non hybride
Sur les neuf premiers mois de 2026, les hybrides non rechargeables représentent 3 090 530 immatriculations dans l'UE, soit 36,3 %. Les BEV suivent avec 1 931 465 véhicules et 22,7 %. L'essence non hybride occupe désormais la troisième place : 1 802 078 immatriculations, ou 21,2 %.
Derrière viennent les hybrides rechargeables (860 257 voitures, 10,1 %), le diesel non hybride (602 206, 7,1 %) et les autres énergies (230 523, 2,7 %). Les pourcentages arrondis peuvent dépasser très légèrement 100 % lorsqu'on les additionne.
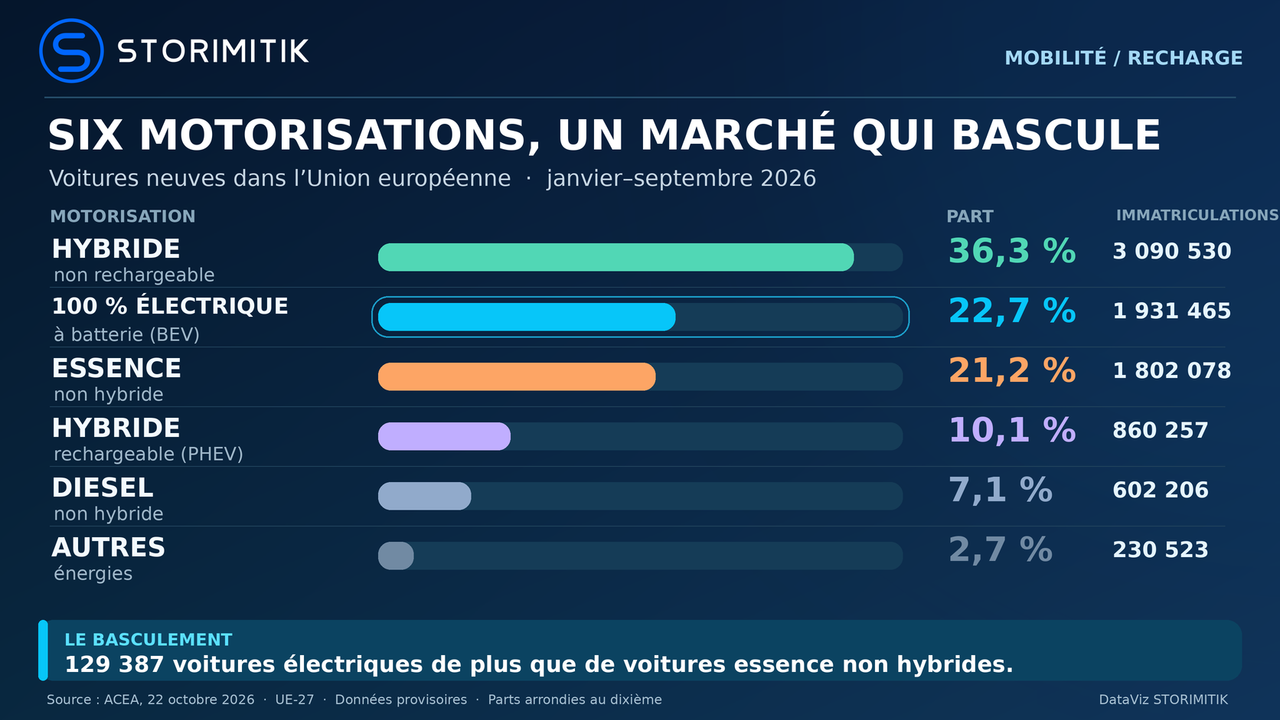
Le fait marquant est que l'électrique dépasse désormais l'essence non hybride de 129 387 immatriculations sur la période. Cela ne signifie pas que les moteurs à essence ont disparu : nombre d'hybrides roulent aussi avec un moteur thermique. Mais la composition du marché neuf change rapidement.
4. Septembre est spectaculaire. Les neuf premiers mois racontent une histoire plus stable
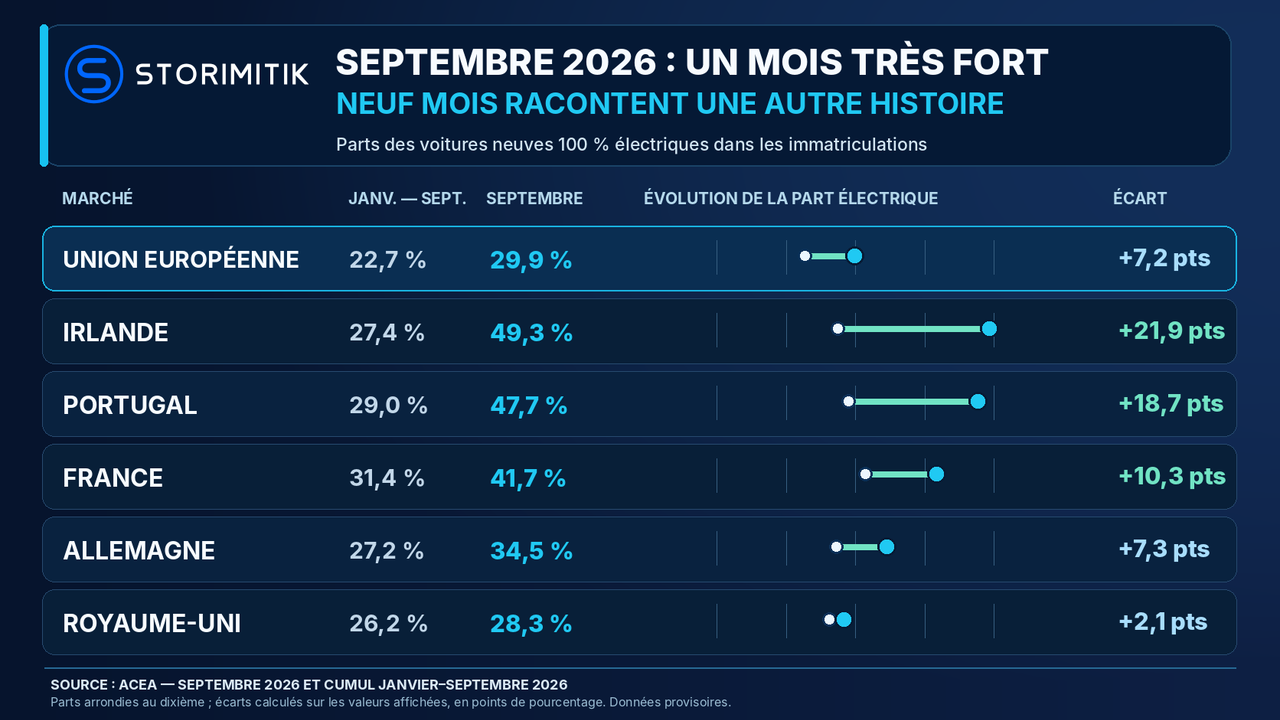
Le mois de septembre atteint 29,9 % de BEV dans l'Union européenne, contre 22,7 % depuis janvier. Sur le périmètre UE + AELE + Royaume-Uni, la part atteint 30,5 % en septembre, contre 24,2 % depuis le début de l'année.
Les différences nationales illustrent bien le piège du seul chiffre mensuel. La France affiche 41,7 % en septembre et 31,4 % depuis janvier ; le Portugal, 47,7 % contre 29,0 % ; l'Irlande, 49,3 % contre 27,4 %. Les écarts sont respectivement de 10,3, 18,7 et 21,9 points de pourcentage.
L'ACEA mesure les immatriculations, pas leurs causes immédiates. On ne peut pas attribuer avec certitude chaque pic à une subvention, à un calendrier de livraison ou à une promotion sans autre enquête. C'est pourquoi ce dossier garde toujours les deux horizons, mensuel et cumulé.
5. Une carte, plusieurs Europes de l'électrique
En septembre 2026, la Norvège approche de 99 % de BEV parmi ses voitures neuves. Le Danemark atteint 88,8 %, l'Islande 81,6 %, la Finlande 62,1 %. À l'autre extrémité, la Croatie se situe à 3,5 %, la Pologne à 6,2 %, l'Italie à 7,6 % et la Roumanie à 7,9 %.
Les écarts rappellent qu'un marché ne se transforme pas par une règle unique. Le coût des modèles accessibles, les dispositifs nationaux, la fiscalité, les usages, les revenus et la possibilité de charger contribuent à expliquer les choix. Mais cette carte ne permet pas de mesurer le poids exact de chaque facteur.
Le climat froid ne suffit pas à expliquer un retard éventuel : les pays nordiques démontrent qu'une part élevée du neuf peut être électrique même sous des températures rigoureuses. Cela ne supprime pas les questions d'autonomie hivernale ou d'infrastructure, mais remet la géographie à sa juste place.
6. En nombre de voitures, l'Allemagne, le Royaume-Uni et la France dominent
Le classement change complètement lorsqu'on passe des pourcentages nationaux aux volumes d'immatriculations. De janvier à septembre, l'Allemagne enregistre 604 144 BEV neuves ; le Royaume-Uni, 454 947 ; la France, 387 342. À eux trois, ces marchés représentent 1 446 433 voitures, soit 56,7 % du total des 31 pays suivis.
Viennent ensuite la Belgique (125 220), le Danemark (124 049), la Norvège (112 826), les Pays-Bas (109 024), l'Italie (101 716), l'Espagne (100 508) et la Suède (90 856).
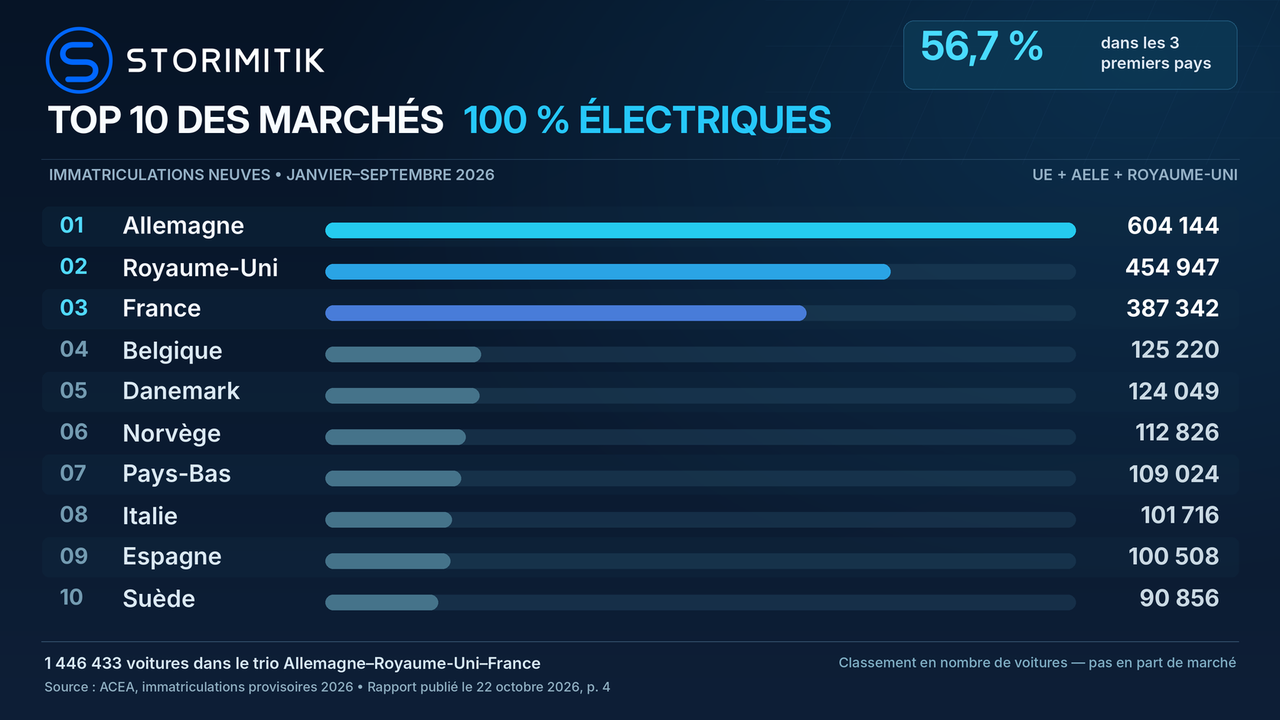
La Norvège est presque entièrement électrique dans le neuf, mais son marché est bien plus petit que celui de l'Allemagne. À l'inverse, l'Italie dépasse 100 000 immatriculations BEV cumulées malgré une part nationale limitée à 8,0 %. Un grand pays encore peu électrifié peut peser davantage en unités qu'un petit pays très avancé.
7. Les voitures neuves ne sont pas les voitures déjà sur nos routes
Le renouvellement du parc prend beaucoup plus de temps que le changement des ventes. L'ACEA dénombre près de 256 millions de voitures particulières dans l'Union européenne en 2024. Les BEV n'en représentent alors que 2,3 %, et les hybrides rechargeables 1,4 %.
Comparons deux populations différentes : 2,3 % du parc existant en 2024, mais 22,7 % des immatriculations neuves de janvier à septembre 2026. La seconde proportion n'efface pas la première. Une voiture achetée aujourd'hui peut rester en circulation pendant de nombreuses années.
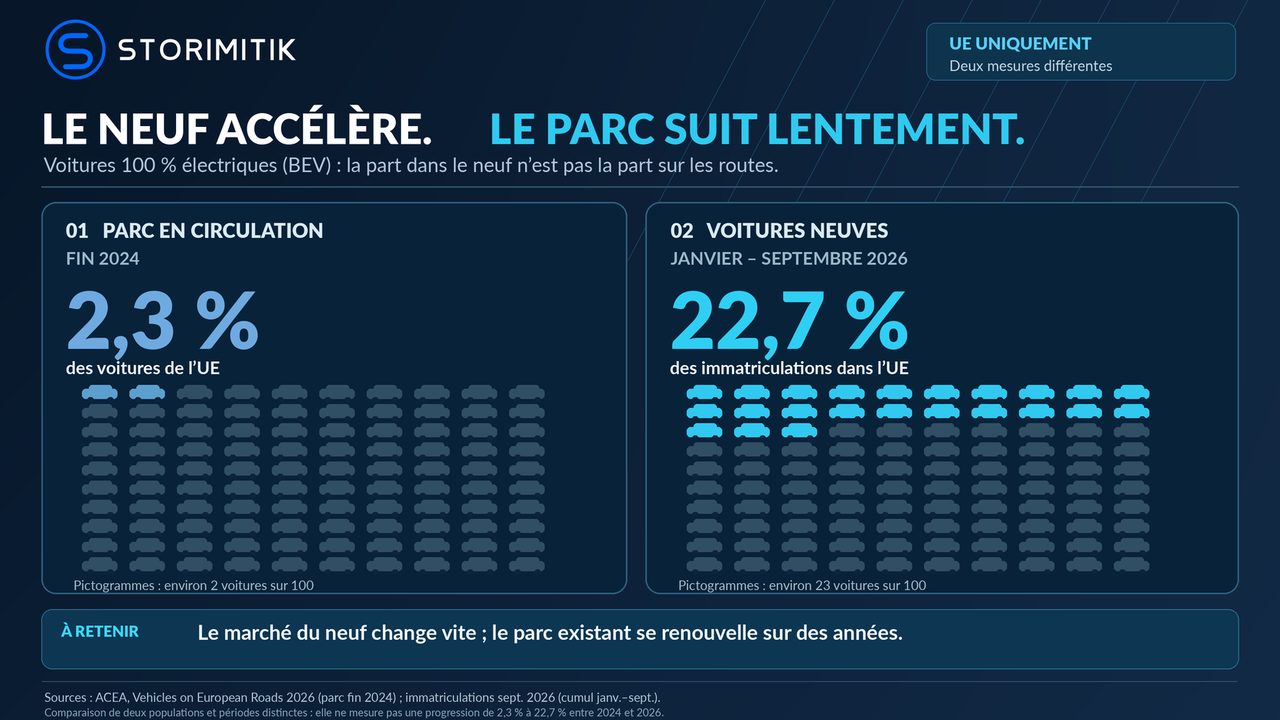
La transition avance donc par deux mécanismes : davantage de BEV entrent dans le parc, tandis que les véhicules thermiques sortent progressivement lorsqu'ils arrivent en fin de vie ou sont revendus. Une photographie du trafic observé sur une autoroute reste très différente d'une statistique des véhicules immatriculés dans le neuf.
8. Le prix d'achat reste un obstacle déterminant
L'Agence internationale de l'énergie situe le prix parmi les principaux freins européens. Dans une enquête de 2025 auprès de 3 000 citoyens de l'UE, le prix médian acceptable d'une BEV se situe autour de 20 000 euros. Or moins de 10 % des modèles électriques proposés en Europe sont affichés sous 30 000 euros, selon la même analyse.
Le nombre de modèles n'est pas le nombre de véhicules vendus. Une catégorie peut disposer de peu de références mais réaliser de fortes ventes. Le problème demeure néanmoins concret : même lorsqu'une électrique coûte moins cher sur plusieurs années, il faut d'abord pouvoir la financer.
L'AIE constate des progrès sur les prix européens en 2025, notamment avec des modèles plus accessibles comme la Renault 5 E-Tech et la Hyundai Inster. Les aides et les remises varient cependant selon les marchés et les profils de ménages. Une comparaison sérieuse doit donc partir du prix réellement accessible le jour de la commande, pas d'un prix de catalogue ancien.
L'automobiliste doit comparer le coût total : achat ou mensualités, apport, financement, assurance, énergie, entretien, équipement de recharge et valeur de revente éventuelle. Une mensualité plus faible n'implique pas nécessairement une voiture moins chère sur toute la période.
9. La recharge change le calcul du budget familial
Le lieu de recharge fait partie des variables les plus déterminantes. Pour une même voiture, l'énergie achetée à domicile peut coûter nettement moins cher qu'une recharge rapide sur autoroute. L'AIE souligne que les propriétaires disposant d'une prise privée privilégient généralement cette solution pour sa commodité et son coût.
Voici un exemple strictement pédagogique, sans prétention de refléter les tarifs européens moyens : une voiture électrique nécessite 18 kWh facturés pour parcourir 100 km. À 0,20 euro/kWh à domicile, elle coûte 3,60 euros pour 100 km. À 0,60 euro/kWh sur une borne rapide, elle coûte 10,80 euros.
Pour la comparaison, une voiture essence consommant 6 litres pour 100 km, à 1,80 euro/litre, revient elle aussi à 10,80 euros d'énergie pour 100 km. Sur 15 000 km, cela donne 540 euros pour l'électrique rechargée à domicile, et 1 620 euros pour chacun des deux autres scénarios.
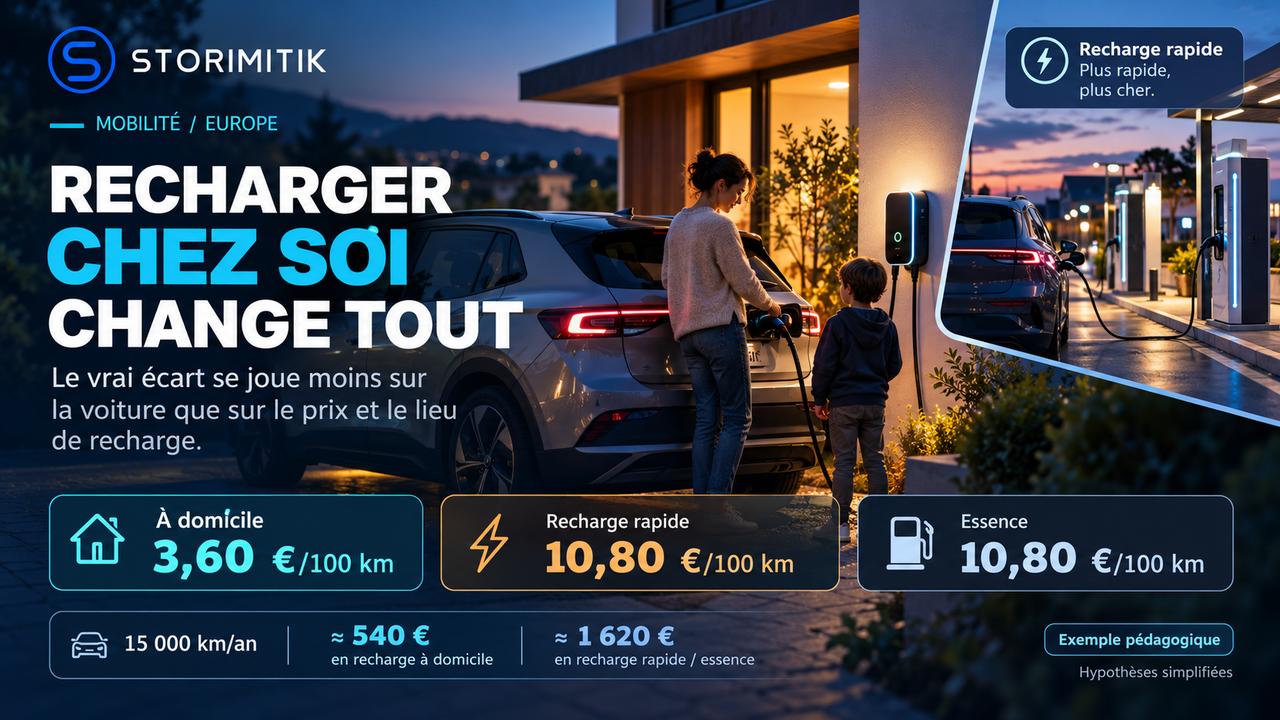
Un ménage sans garage ou place équipée peut donc ne pas bénéficier du même avantage économique qu'un ménage qui charge chez lui. Les possibilités sur le lieu de travail, en copropriété ou dans la rue deviennent aussi importantes que l'autonomie annoncée sur la fiche technique.
10. Le seuil de rentabilité dépend du kWh réellement payé
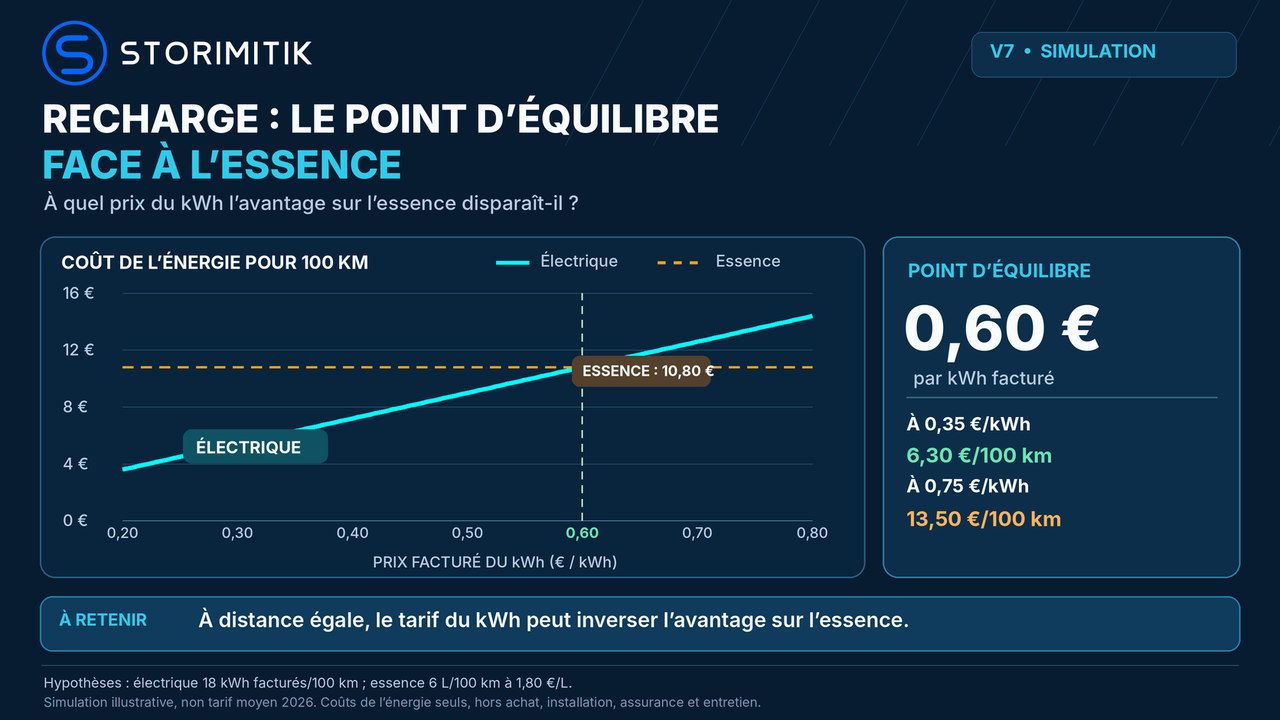
Avec les seules hypothèses précédentes, le seuil d'égalité est facile à établir : l'essence coûte 6 × 1,80 = 10,80 euros pour 100 km ; on divise ce montant par 18 kWh, ce qui donne 0,60 euro/kWh. En dessous de ce prix, l'électrique de l'exemple revient moins cher en énergie ; au-dessus, elle coûte davantage.
À 0,35 euro/kWh, la dépense est de 6,30 euros pour 100 km. À 0,75 euro/kWh, elle atteint 13,50 euros. Ce calcul ne constitue pas une comparaison du coût total de possession : il exclut notamment le prix d'achat, l'assurance, l'entretien et la revente.
11. Une puissance maximale n'est pas une vitesse de recharge permanente
Le kilowattheure (kWh) mesure une quantité d'énergie. Le kilowatt (kW) mesure une puissance instantanée. Ajouter théoriquement 30 kWh à une puissance moyenne maintenue à 60 kW demande une demi-heure. Mais une borne de 150 ou 250 kW n'alimente pas nécessairement une voiture à cette puissance pendant toute la session.
La courbe de recharge dépend du véhicule, de la température de la batterie, de son état de charge et de la puissance réellement disponible. Pour un long trajet, le temps passé de 10 à 80 % et l'énergie ajoutée sont souvent des indicateurs plus parlants que la seule puissance maximale.
12. Les réseaux progressent, mais les prévisions ne sont pas des bornes déjà installées
L'AIE indique que le nombre de points de recharge publics en Europe a progressé d'environ 20 % en 2025. Dans son scénario fondé sur les politiques actuelles, elle projette plus de 4,3 millions de points publics en Europe en 2035. Pour atteindre ce niveau, il faudrait installer en moyenne 300 000 points par an sur la période.
Ce chiffre de 2035 est une projection, non une garantie. Il faut distinguer un site de recharge, un point utilisable simultanément, sa puissance et sa disponibilité réelle. Pour le conducteur, le nombre national importe moins que l'accessibilité au bon endroit et la simplicité du paiement.
L'ADEME confirme qu'à la mi-2026 la France métropolitaine dépasse 200 000 points de recharge ouverts au public. Elle souligne aussi le retard de l'équipement des copropriétés. Le développement des bornes doit donc couvrir les grands axes, mais également la vie quotidienne des ménages sans stationnement individuel.
13. Sur le cycle de vie, le bilan climatique dépend de la comparaison
Fabriquer une électrique émet davantage de gaz à effet de serre que fabriquer une thermique comparable, principalement du fait de sa batterie. Mais l'analyse ne peut pas s'arrêter à l'usine : il faut intégrer l'électricité consommée pendant l'utilisation, les kilomètres parcourus et la fin de vie.
Dans son avis d'octobre 2026, l'ADEME estime que, pour une compacte électrique comparable à une thermique et utilisée en France, le surcroît d'émissions de fabrication est compensé après environ 70 000 km. Sur une vie de 240 000 km, la compacte électrique génère environ 2,25 fois moins d'émissions de gaz à effet de serre que son équivalent thermique.
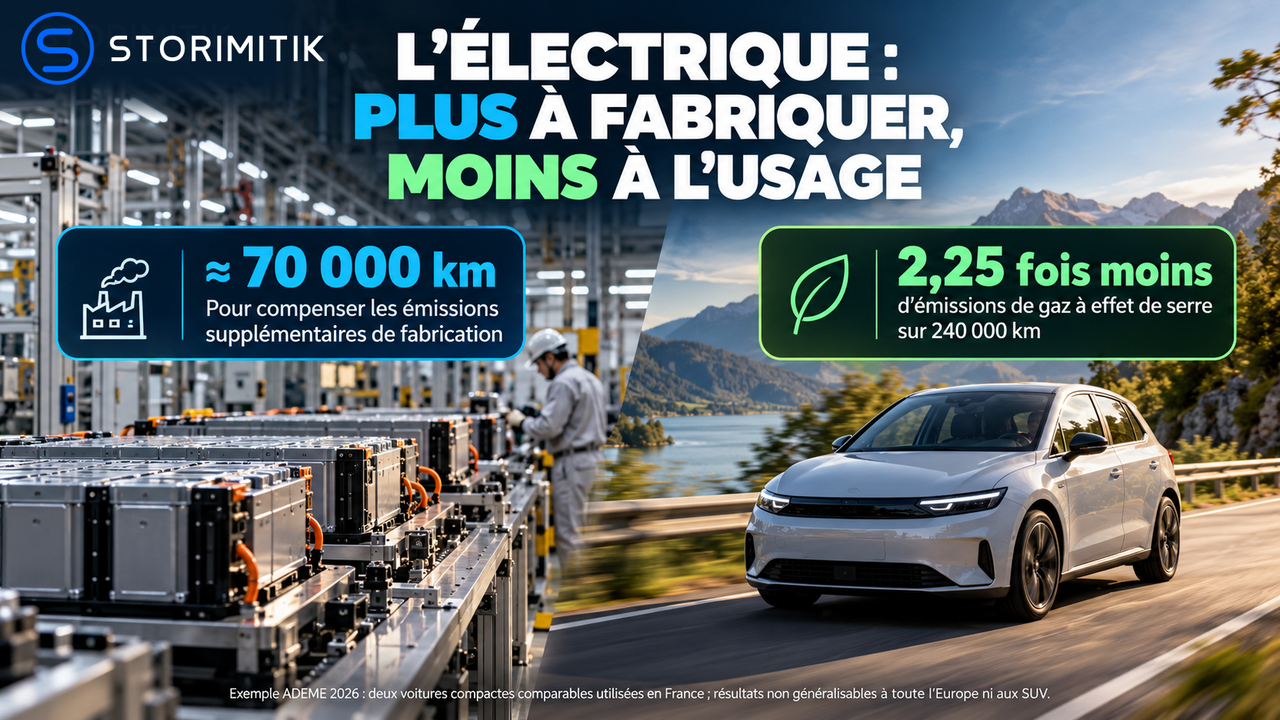
Cette conclusion n'est pas une règle universelle applicable à tout SUV, à n'importe quelle batterie et à tous les mix électriques européens. Le poids du véhicule, la taille de la batterie et l'origine de l'électricité modifient le résultat. Les particules issues des pneus et de la chaussée subsistent également, même sans échappement.
14. La concurrence industrielle : attention aux faux classements de constructeurs électriques
Le marché européen attire les constructeurs historiques et de nouveaux acteurs, notamment chinois. Les tableaux ACEA enregistrent les immatriculations par constructeur toutes motorisations confondues : on peut y comparer la taille des groupes, mais pas en déduire directement leurs ventes de modèles exclusivement électriques.
De janvier à septembre 2026, sur le périmètre UE + AELE + Royaume-Uni, le groupe Volkswagen totalise 2 667 677 immatriculations toutes motorisations ; Stellantis 1 533 540 ; Renault 971 760 ; BYD 283 997 ; Chery 260 650 et Tesla 260 575. Les hausses de BYD et de Chery signalent une évolution de la concurrence automobile, pas un classement des seules BEV.
15. Les limites des statistiques : ce que l'ACEA ne mesure pas ici
Les tableaux ne donnent pas le prix effectivement payé après aides, la répartition entre particuliers et flottes, les reventes de véhicules d'occasion, la décote de chaque modèle, la facilité de recharge des ménages ou la disponibilité des bornes à une adresse précise.
Ils ne disent pas non plus quels modèles sont les plus populaires à l'intérieur de chaque pays. Les immatriculations constituent un excellent thermomètre du neuf, mais pas une enquête exhaustive sur les usages des familles. Il faut lire chaque chiffre avec son territoire, sa période et son dénominateur.
16. Les 31 pays : consulter et vérifier la donnée source
Le tableau de travail associé à cette analyse recense les 27 États membres de l'UE, les trois pays de l'AELE inclus dans l'étude ACEA et le Royaume-Uni. Pour chaque pays, il distingue les BEV de septembre 2026, les voitures neuves totales de septembre, les mêmes chiffres cumulés depuis janvier et les parts recalculées.
Les données ACEA sont provisoires. Un fichier de calcul des 31 pays a été établi pour vérification éditoriale interne, mais n'est pas proposé au téléchargement public sans autorisation de redistribution. Les tableaux officiels restent consultables à la source.
17. Pour un ménage, cinq questions plus importantes qu'un classement européen
Où vais-je recharger le plus souvent ? À quel prix du kWh ? Quel est mon budget complet et ma durée de détention ? De quelle autonomie ai-je vraiment besoin sur mes trajets ordinaires ? Quelles aides sont applicables à mon dossier au moment de signer ? Ces questions produisent une décision plus utile qu'un record de part de marché observé à l'étranger.
L'électrique a franchi une étape importante : dans le neuf, elle représente près d'une voiture sur quatre sur le périmètre européen élargi, et elle dépasse l'essence non hybride dans l'Union européenne sur neuf mois. Mais la transformation reste inégale, et les obstacles de prix et de recharge n'ont pas disparu.
La Norvège donne une image de la destination possible ; les écarts européens montrent la difficulté du chemin. Pour chaque automobiliste, la bonne décision ne dépend pas de la couleur de son pays sur la carte : elle dépend d'un véhicule adapté, d'un budget soutenable et d'une recharge réellement accessible.
Sources
- New car registrations: +5.7% in September 2026 year-to-date; battery-electric 22.7% market shareACEA · ACEA · 22 octobre 2026
- New car registrations September 2026 — tableaux pays et motorisations, pages 3–4 (PDF)ACEA · ACEA · 22 octobre 2026
- Vehicles on European Roads 2026 — parc et motorisations en 2024 (PDF)ACEA · ACEA
- Global EV Outlook 2026 — Trends in electric carsAIE / IEA · Agence internationale de l'énergie
- Global EV Outlook 2026 — Electric vehicle chargingAIE / IEA · Agence internationale de l'énergie
- Global EV Outlook 2026 — Executive summaryAIE / IEA · Agence internationale de l'énergie
- Batterie, autonomie, prix : les atouts réels de la voiture électriqueADEME Infos · ADEME · 12 octobre 2026
- Comment choisir sa voiture électrique ?ADEME · ADEME · 16 octobre 2026