Storie DécryptageMobilité / Recharge
ACC a fabriqué 5 millions de cellules en France. Face à la Chine, le plus dur commence
À Douvrin, ACC a produit cinq millions de cellules de batteries et annonce près de 40 000 véhicules équipés. Une avancée concrète pour la France, mais face à CATL et à la domination chinoise, le véritable défi est désormais de produire au bon coût et à grande échelle.
Par Florent Despréaux
Date d’observation :
Lieu : Billy-Berclau / Douvrin, Hauts-de-France, France
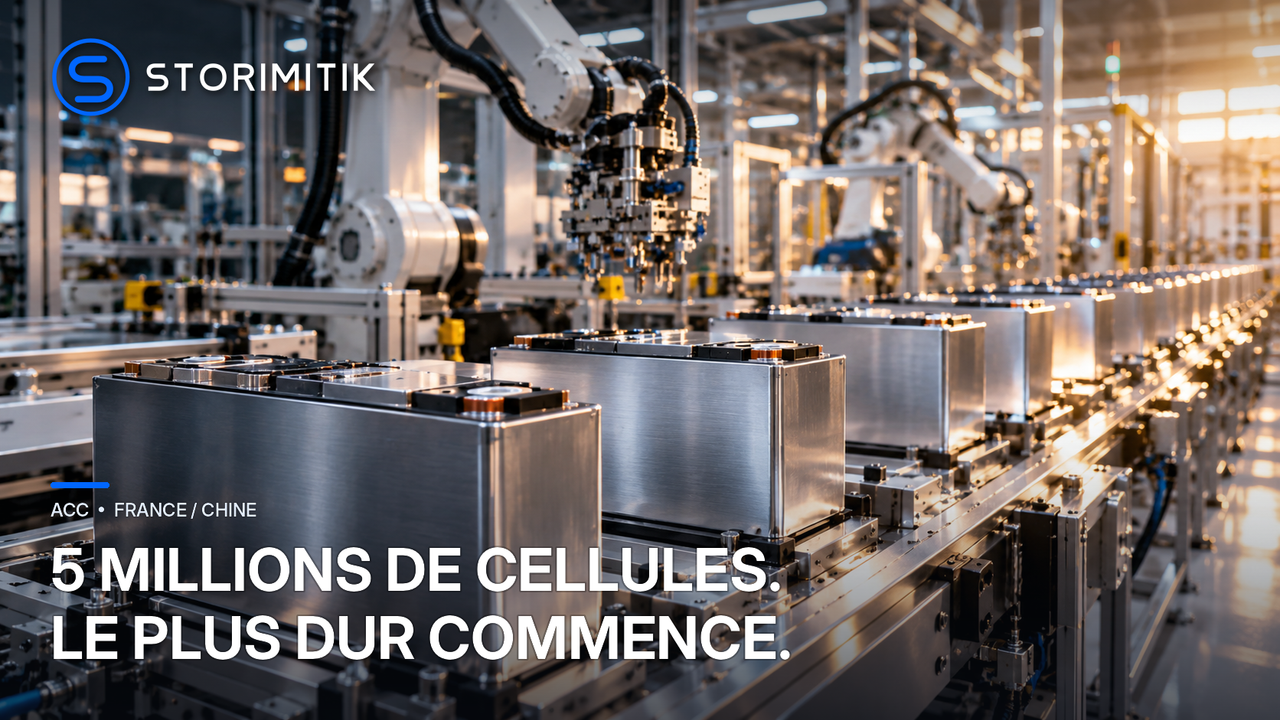
Cinq millions de cellules de batteries sont déjà sorties de la gigafactory ACC de Billy-Berclau/Douvrin, dans les Hauts-de-France. Selon l’entreprise, le cap annoncé le 12 octobre 2026 correspond à près de 40 000 véhicules électriques équipés. Après une montée en production difficile, ce n’est plus seulement une promesse d’usine : des batteries fabriquées en France circulent sur les routes.
Mais changeons d’échelle. Le fabricant chinois CATL a vendu 661 gigawattheures (GWh) de batteries lithium-ion en 2025, pour les véhicules et le stockage d’énergie réunis. Le groupe déclarait également 772 GWh de capacités annuelles industrielles à la fin de cette année-là. Ces mesures ne sont pas directement comparables au décompte de cellules d’ACC, mais elles éclairent l’ampleur de la concurrence.
Le défi européen n’est donc plus seulement d’ouvrir des sites industriels. Il est de fabriquer des batteries conformes, en quantités suffisantes, à un coût permettant de rester sur le marché.
Douvrin : une accélération visible, mais pas encore un bilan définitif
Dans son communiqué d’octobre 2026, ACC indique que le premier bloc de Douvrin travaille désormais en continu, sept jours sur sept, selon une organisation en cinq équipes. Le volume de modules produit en septembre était, à lui seul, proche du total fabriqué pendant toute l’année 2025. Ce résultat témoigne de la montée en cadence ; il rappelle aussi combien la production initiale était limitée.
ACC précise que ses livraisons correspondent aux demandes de Stellantis. L’entreprise prévoit également la mise en production en 2027 d’un second bloc d’une capacité nominale de 12,9 GWh, destiné à équiper des modèles de Mercedes. Cette capacité est un objectif d’outil industriel : elle ne représente ni une production effective aujourd’hui, ni des ventes déjà réalisées.
Pour juger la performance, il faudra donc regarder les volumes effectivement sortis des lignes, la quantité conforme, les commandes livrées et les coûts de fabrication. Ces informations ne sont pas toutes rendues publiques par ACC.
Une cellule, un module ou un GWh : les mêmes mots ne mesurent pas la même chose
La cellule est l’unité électrochimique qui stocke l’électricité. Plusieurs cellules peuvent composer un module, puis un pack de batterie ; certaines architectures modernes suppriment même l’étape du module. La taille des cellules et le nombre nécessaire à chaque véhicule varient selon les modèles.
Le GWh mesure, lui, une quantité d’énergie stockable. Il fournit une base plus homogène pour parler de volumes, à condition de ne pas mélanger capacité nominale d’usine, batteries fabriquées, batteries expédiées et batteries effectivement installées dans des véhicules.
C’est pourquoi le cap des cinq millions de cellules ACC ne doit pas être converti en un équivalent GWh ou en un ratio précis face à CATL sans données techniques supplémentaires. Ce nombre raconte un progrès réel, pas un classement mondial.
La Chine domine aussi les étapes qui précèdent la cellule
Selon l’Agence internationale de l’énergie (AIE), la Chine a assuré en 2025 plus de 80 % de la fabrication mondiale de cellules pour batteries automobiles. Elle représentait environ 85 % de la production des matériaux actifs de cathode et plus de 90 % de ceux d’anode destinés à ces batteries. Ces parts concernent la fabrication industrielle, et non l’extraction de tous les minerais.
La différence compte : les minerais peuvent être extraits dans plusieurs pays, puis transformés en matériaux actifs dans d’autres. Une usine européenne peut donc assembler des cellules sur son territoire tout en dépendant de chaînes d’approvisionnement largement dominées par la Chine.
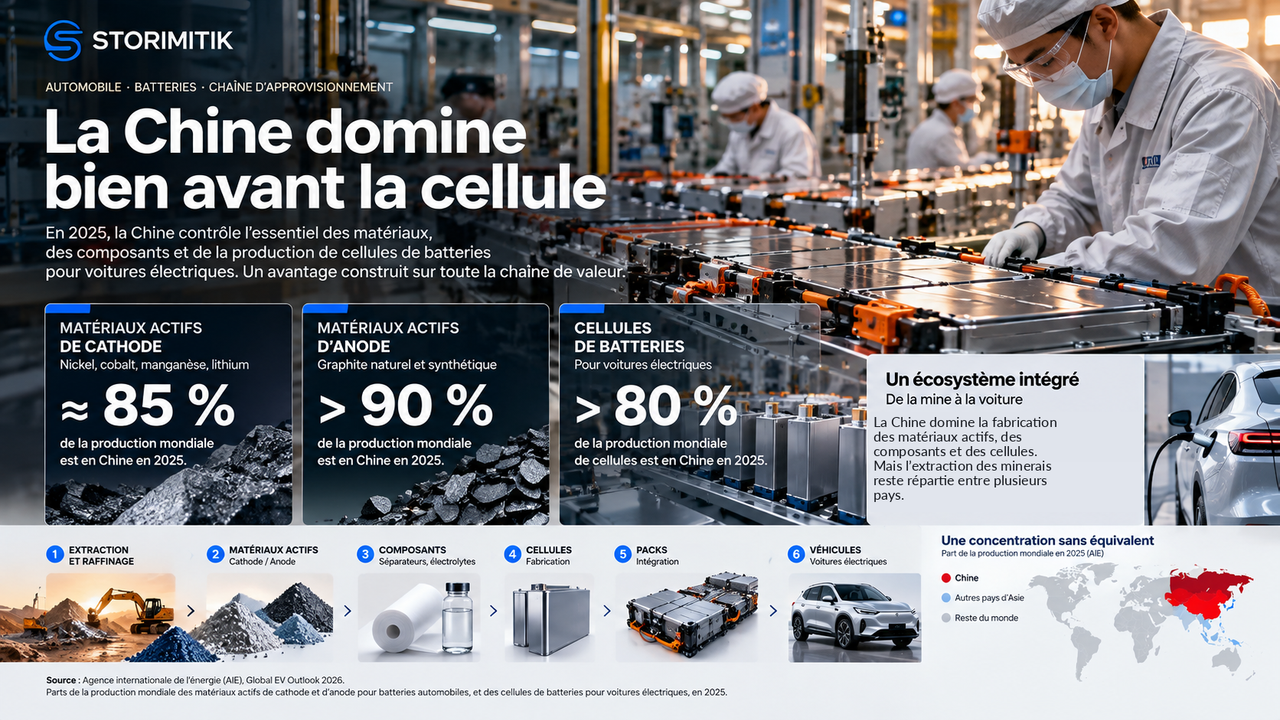
Cette concentration ne repose pas uniquement sur la taille des bâtiments. Fournisseurs de machines, fabricants de composants, savoir-faire industriel et capacité à résoudre rapidement des défauts de production forment un écosystème. Le reconstruire en Europe demande davantage que des travaux de génie civil.
Le juge de paix : produire des batteries réellement vendables
Une usine peut faire tourner ses machines et perdre de l’argent si trop de cellules doivent être écartées. L’AIE estime que la compétition actuelle impose des rendements moyens de fabrication dépassant 90 % : la grande majorité des produits doit être suffisamment conforme pour être commercialisée.
ACC affirme que ses rebuts se rapprochent de sa cible, sans publier un taux détaillé permettant de la comparer directement aux meilleurs sites mondiaux. Il serait donc trompeur d’attribuer à Douvrin un rendement précis.
Le coût est l’autre arbitre. Hors aides publiques, l’AIE indique que la production de batteries en Europe et aux États-Unis peut coûter jusqu’à 50 % de plus qu’en Chine. Ce maximum sectoriel ne signifie pas que les cellules ACC sont précisément 50 % plus chères. Il combine notamment efficacité industrielle, automatisation, composants et matières premières.
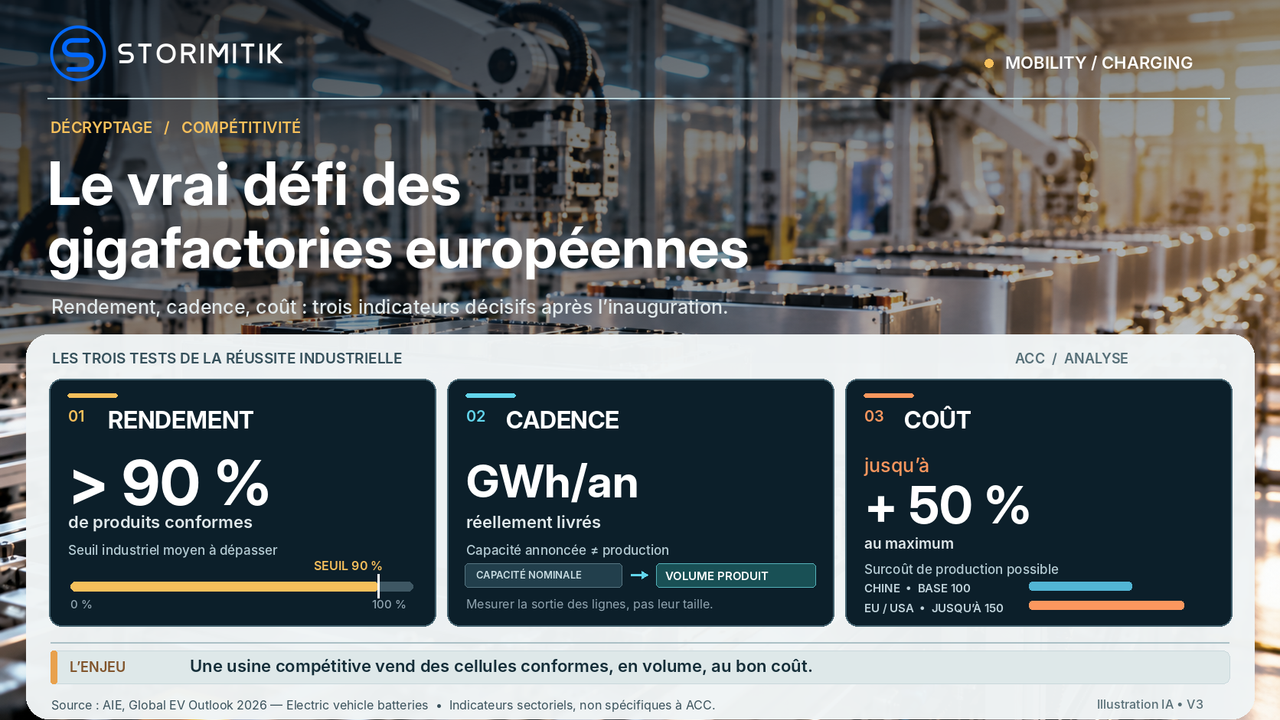
Trois indicateurs méritent donc d’être suivis dans la durée : le rendement des produits commercialisables, le volume d’énergie réellement livré et le coût par kilowattheure vendable. La capacité affichée d’une usine n’en révèle aucun à elle seule.
La technologie change pendant que l’Europe construit ses usines
ACC fabrique notamment des cellules de chimie NMC, associant nickel, manganèse et cobalt, pour des véhicules à grande autonomie. Cette famille peut offrir une forte densité énergétique. Mais elle fait face à une diffusion rapide des batteries LFP, au lithium-fer-phosphate, historiquement moins coûteuses en matériaux.
En 2025, les LFP représentaient plus de 55 % des batteries déployées dans les véhicules électriques dans le monde, selon l’AIE. Ce déplacement du marché rappelle une difficulté : industrialiser une bonne technologie n’assure pas qu’elle correspondra demain aux modèles et aux prix demandés par les clients.
L’enjeu européen est donc double : apprendre à fabriquer efficacement, tout en conservant une capacité d’adaptation aux technologies et aux segments du marché qui progressent.
Trois façons différentes de réduire le retard européen
Premièrement, produire davantage sur le territoire. Les implantations de fabricants étrangers peuvent créer des emplois et rapprocher les batteries des constructeurs automobiles. Mais produire en Europe n’est pas synonyme de maîtriser l’intégralité des technologies et fournisseurs.
Deuxièmement, installer des entreprises européennes capables de durer. La Commission européenne a prévu, dans le dispositif « Battery Booster », jusqu’à 1,5 milliard d’euros de prêts sans intérêt pour soutenir la montée en cadence des fabricants de cellules, ainsi qu’un soutien pouvant aller jusqu’à 300 millions d’euros pour les matières premières critiques. Ces enveloppes ne doivent pas être présentées comme intégralement distribuées.
Troisièmement, viser une puissance mondiale comparable à celle de la Chine. C’est une ambition beaucoup plus éloignée. CATL annonçait pour fin 2025 une capacité mondiale de 772 GWh et 321 GWh supplémentaires en construction : le concurrent continue lui aussi d’investir.
Une stratégie plus mesurable consiste à développer une base industrielle robuste, diversifier les approvisionnements, sécuriser des commandes et rendre les usines suffisamment compétitives pour subsister sans soutien indéfini.
Une montée en puissance ne vaut pas encore une victoire
L’AIE souligne que certaines usines mettent plus de cinq ans après leur démarrage à approcher leur capacité nominale. Les difficultés initiales ne sont donc pas, à elles seules, la preuve d’un échec. Mais cette phase d’apprentissage n’exonère pas de mesurer les progrès réalisés.
ACC a franchi un cap industriel concret avec ses cinq millions de cellules françaises. Son directeur général Allan Swan reconnaissait pourtant en octobre 2026 que « le défi de la compétitivité reste entier ». C’est le cœur du sujet : l’Europe peut réduire sa dépendance, mais uniquement si les usines ouvertes deviennent des producteurs durables.
À Douvrin, les lignes accélèrent. Le vrai rattrapage commencera lorsque ces progrès se traduiront aussi par des volumes réguliers, des coûts maîtrisés et des clients au rendez-vous.
Immersion en vidéo
Hébergée sur YouTube
ARCHIVES — Présentation officielle de la gigafactory ACC à Billy-Berclau/Douvrin (30 mai 2023). Cette vidéo ne montre pas le bilan industriel de 2026.
Sources
- ACC présente sa 5 millionième cellule « Made in France »ACC · Automotive Cells Company · 12 octobre 2026
- Rapport annuel 2025 : 661 GWh vendus et capacités industriellesCATL · CATL · 10 mars 2026
- Global EV Outlook 2026 — Electric vehicle batteriesAIE · Agence internationale de l'énergie · 20 mai 2026
- Global EV Outlook 2026 — Manufacturing and tradeAIE · Agence internationale de l'énergie · 20 mai 2026
- Battery Booster — stratégie et financementsCommission européenne · Commission européenne
- Battery Booster Facility — prêts sans intérêtCommission européenne · Commission européenne · 9 juin 2026
- Gigafactory de Billy-Berclau/Douvrin : présentation officielle (archives 2023)ACC — YouTube · ACC - Automotive Cells Company · 30 mai 2023
À poursuivre
Tesla Diner : 80 bornes, un restaurant et deux écrans de cinéma. La recharge peut-elle devenir une destination ?
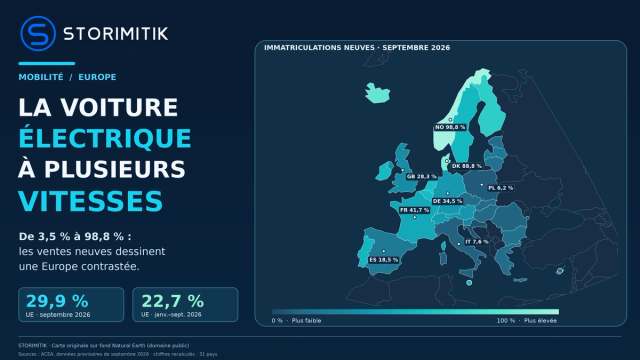
Voiture électrique en Europe : la révolution est bien là, mais tout le monde n’avance pas à la même vitesse