Storie DécryptageMobilité / Recharge
Stations d’autoroute : les pompes changent de mains, mais qui exploite vraiment le marché français ?
TotalEnergies reste en tête des 424 stations-service autoroutières recensées fin 2025. Mais en 2026, la cession envisagée de Shell, le changement d’actionnariat d’Esso, la progression de Fulli et l’essor de la recharge révèlent un marché moins simple qu’un alignement de logos : marque, groupe et exploitant ne sont pas toujours la même entreprise.
Par Florent Despréaux
Date d’observation :
Lieu : France
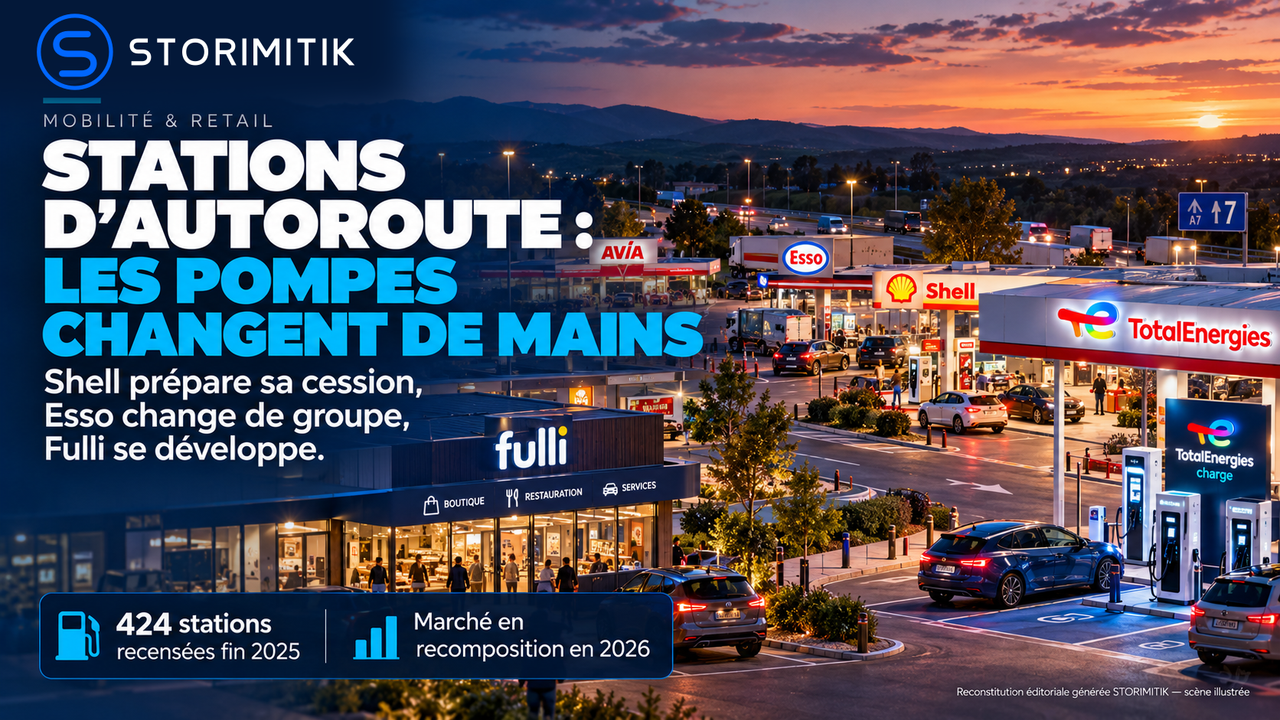
Sur une aire d’autoroute française, le logo au-dessus d’une pompe ne dit pas toujours qui exploite réellement le site. Derrière TotalEnergies, Esso, Avia, Shell, E.Leclerc, enilive, Dyneff ou Fulli se trouvent des groupes intégrés, des distributeurs familiaux, des filiales spécialisées et des réseaux sous licence. En 2026, plusieurs opérations d’actionnariat rendent ce paysage encore moins lisible.
La photographie statistique la plus récente et comparable est celle de décembre 2025 : 424 stations autoroutières recensées par l’UFIP Énergies et Mobilités et la Direction générale de l’énergie et du climat (DGEC). Cette base ne doit pas être confondue avec les annonces de rachats, les réseaux nationaux toutes routes confondues, ni les points de recharge électrique.
424 stations, mais un paysage très différent du marché national
La répartition officielle est précise : 393 stations sous enseignes des réseaux traditionnels, 23 E.Leclerc et huit Fulli. Ensemble, ces trois catégories totalisent 424 stations fin 2025, contre 426 un an plus tôt. Le rapport de l’UFIP décrit une prédominance des acteurs traditionnels sur autoroute, à l’inverse de la distribution de carburants sur le territoire national.
En 2025, la grande distribution représente 65,2 % des volumes de carburants vendus par les stations-service en France, tandis que les réseaux traditionnels en distribuent 34,8 %. Il s’agit de parts de volumes nationaux et non des parts du nombre de stations autoroutières : les présenter sur la même échelle serait trompeur.
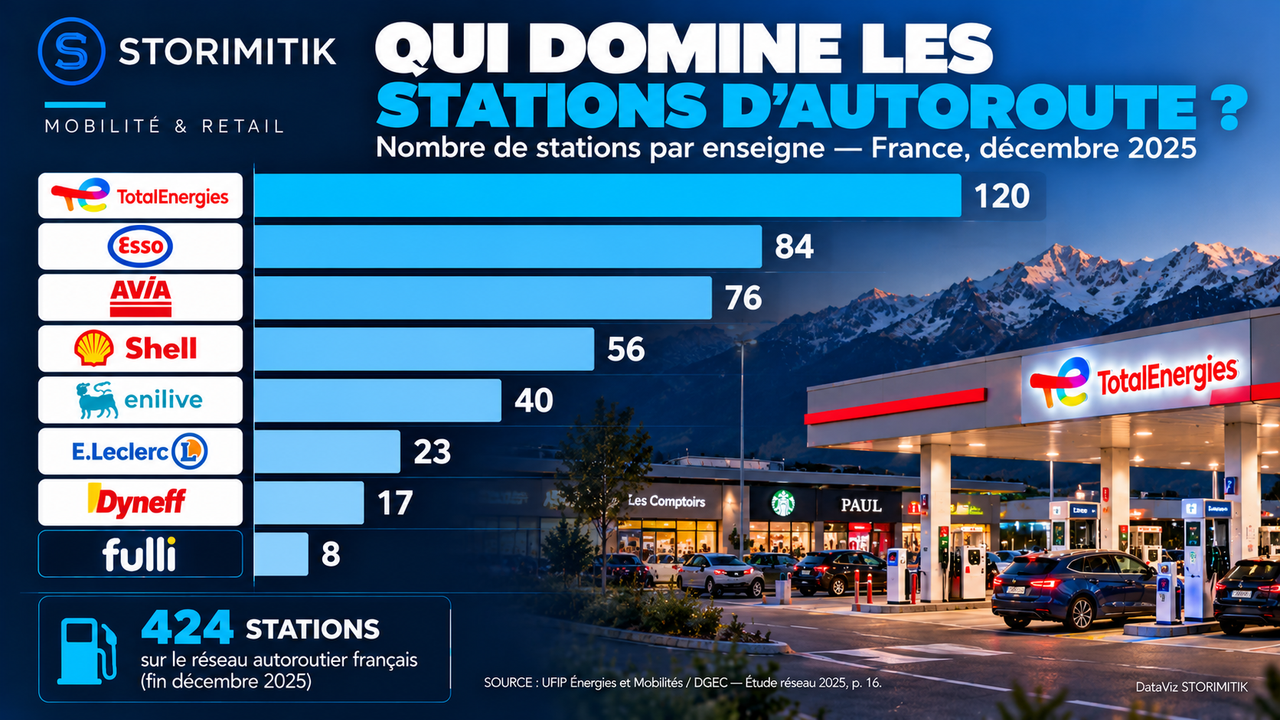
Le classement autoroutier de fin 2025 est le suivant : TotalEnergies, 120 stations ; Esso, 84 ; Avia, 76 ; Shell, 56 ; enilive, 40 ; E.Leclerc, 23 ; Dyneff, 17 ; Fulli, huit. Ces huit chiffres s’additionnent exactement à 424. Le graphique reprend uniquement cette même date et ce même périmètre.
Des prix plus élevés, mais pas identiques d’un axe à l’autre
Le 22 octobre 2026, le comparateur Mon Carburant, à partir du flux de prix déclaré par les stations à l’administration, affichait un gazole moyen de 2,459 €/L sur autoroute, contre 2,366 €/L hors autoroute. La différence est de 9,3 centimes par litre, soit 4,65 € pour 50 litres. Ce relevé daté ne constitue pas un prix moyen annuel ni une vérité applicable à chaque aire.
Les différences entre axes restent importantes : le même relevé indiquait notamment 2,570 €/L pour l’A11, 2,594 €/L pour l’A43 et 2,377 €/L pour l’A1. Selon l’aire et l’enseigne, le prix affiché peut s’écarter nettement de la moyenne de son autoroute. Pour comparer, il faut tenir compte du carburant, de la date et de la station exacte.
Une aire ne se résume plus à ses pompes
Pour comprendre la nouvelle économie des aires, il faut distinguer trois métiers. La distribution de carburants est portée par les enseignes pétrolières et indépendantes. Les bornes électriques peuvent être exploitées par des opérateurs spécialisés comme IONITY, Fastned, Electra ou TotalEnergies Charge. Enfin, restaurants et boutiques peuvent relever de groupes comme Areas et Autogrill. Une même aire peut réunir plusieurs contrats et plusieurs entreprises.
Le concessionnaire autoroutier, qu’il s’agisse de VINCI Autoroutes, d’APRR-AREA ou d’un autre gestionnaire, organise l’infrastructure et la mise à disposition des espaces commerciaux, selon les contrats applicables. La marque visible depuis la chaussée n’identifie donc pas nécessairement le responsable de chaque activité.
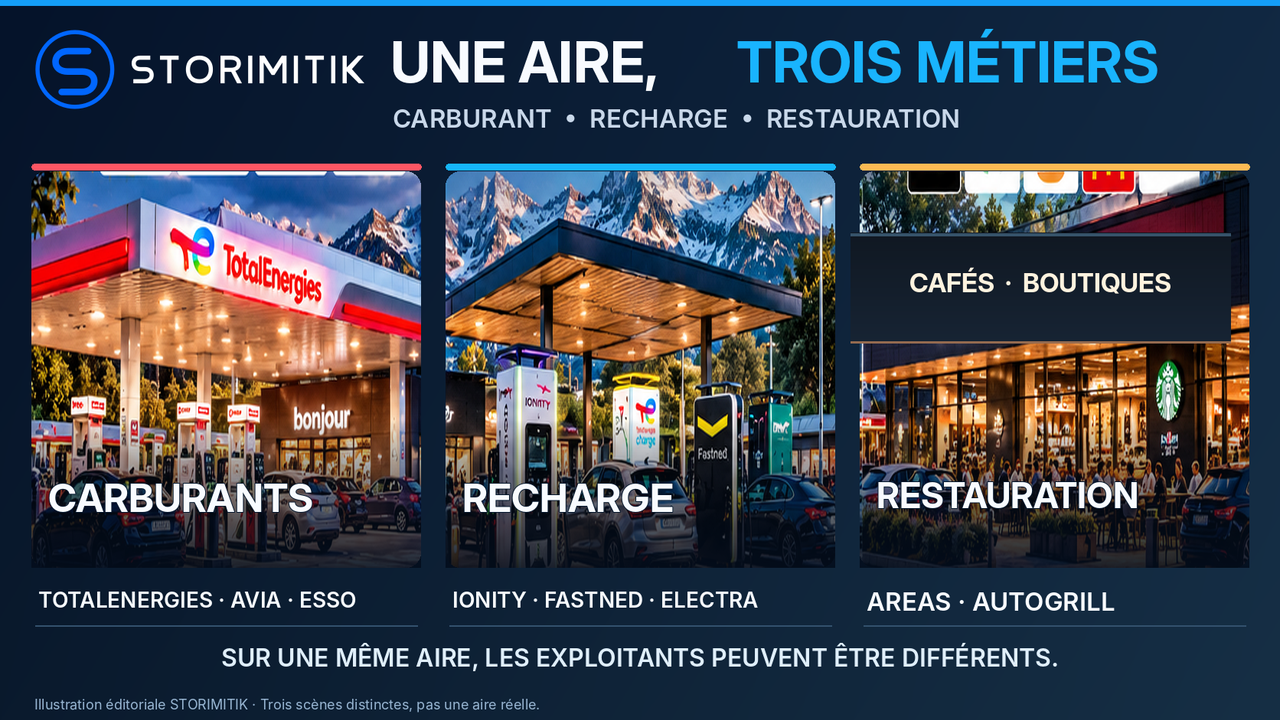
La recharge illustre ce changement d’échelle. VINCI Autoroutes indiquait en juillet 2026 disposer de plus de 2 500 points de charge accessibles en permanence sur son réseau, toutes ses aires de services étant équipées. Plus de quarante aires de repos disposaient également d’infrastructures de recharge. Ce nombre concerne le seul réseau VINCI, pas toutes les autoroutes de France.
À l’échelle du parc autoroutier concédé, l’étude UFIP indique que 100 % des stations sont équipées de recharge à fin 2025 et que 71 % des points de charge autoroutiers recensés sont ultra-rapides, au-dessus de 150 kW. La recharge est devenue une composante structurelle de l’aire, pas seulement une borne ajoutée à côté d’une pompe.
La restauration suit une autre logique. Areas indique exploiter 340 établissements sur 110 aires autoroutières françaises. Autogrill, intégré au groupe Avolta, déploie également des restaurants, cafétérias et boutiques, notamment sous des enseignes partenaires. Ces chiffres décrivent des établissements commerciaux et ne peuvent pas être additionnés au décompte des 424 stations de carburants.
Derrière le logo, qui est l’exploitant ?
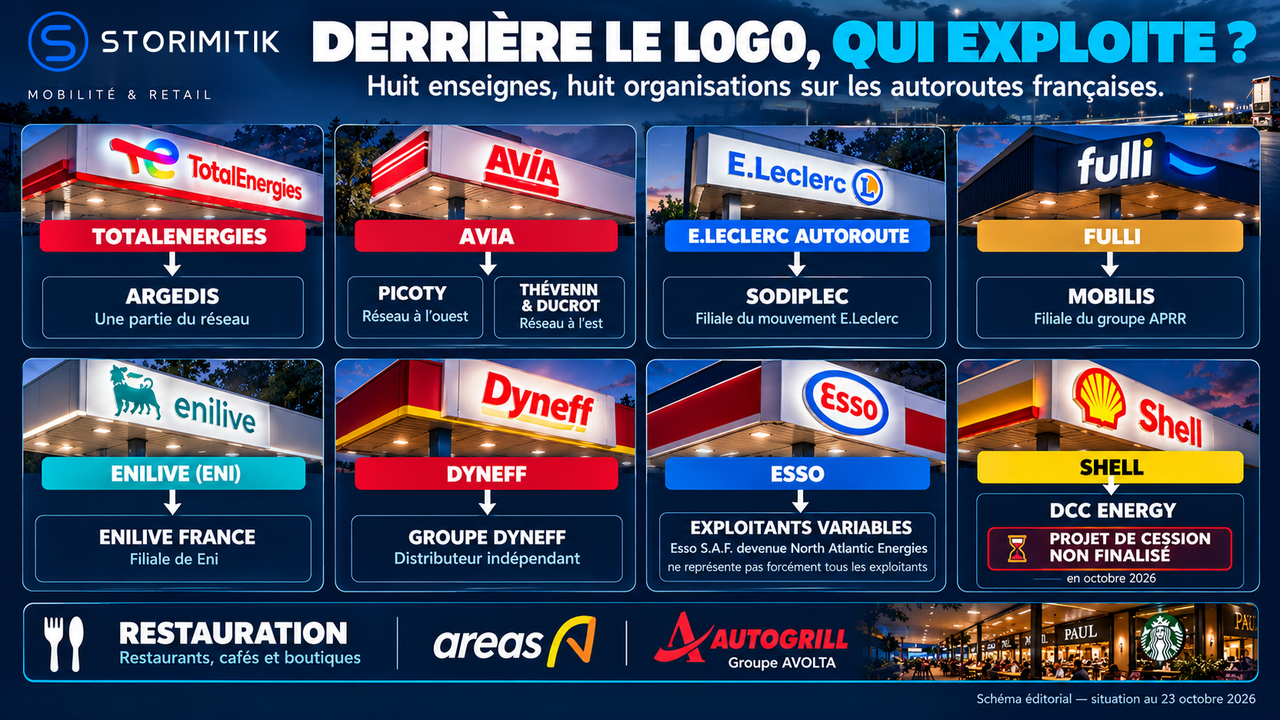
TotalEnergies reste la première enseigne autoroutière au classement 2025. Sa filiale Argedis, détenue à 100 % par TotalEnergies, exploite plus de 200 sites en France, mais ce réseau comprend aussi des stations urbaines et de grands axes. Argedis ne doit donc pas être présenté comme exploitant les 120 stations autoroutières de la marque.
Avia fonctionne différemment : la marque rassemble deux groupes familiaux français, Picoty, basé à La Souterraine, et Thévenin & Ducrot, installé à Dijon. Ce modèle explique pourquoi deux stations Avia peuvent partager la même enseigne sans relever de la même entreprise exploitante.
E.Leclerc Autoroute repose sur SODIPLEC, société spécialisée du mouvement E.Leclerc, qui revendique 23 sites répartis sur 16 axes. Fulli appartient pour sa part à l’écosystème APRR-AREA : depuis janvier 2026, Fulli est rattachée à Mobilis à la suite d’une opération d’apport d’actifs. Fulli n’est pas une marque de VINCI Autoroutes.
Enilive est l’enseigne de mobilité issue du groupe Eni. Dyneff, distributeur indépendant, est une autre marque autoroutière. Quant aux stations Esso, le recensement UFIP les indique sous concession Certas Energy et Eurogarage : la marque affichée et la société chargée de l’exploitation ne se confondent donc pas automatiquement.
Shell prépare sa cession ; Esso a déjà changé d’actionnariat
Le changement le plus visible à venir concerne Shell. Le 16 octobre 2026, Reuters a rapporté un accord de principe sur la cession à DCC Energy d’environ 70 sites français et d’installations associées. À la date du 23 octobre, l’opération n’est pas finalisée : elle demeure notamment soumise aux étapes de consultation et de finalisation, avec une clôture envisagée au deuxième trimestre 2027.
Le projet prévoit de conserver l’enseigne Shell sous une licence de long terme, même si les opérations et les achats de carburant passaient à DCC Energy. Les 70 sites mentionnés dans ce projet relèvent du périmètre français concerné ; il ne s’agit pas du chiffre des seules stations autoroutières, qui s’élevait à 56 sous marque Shell fin 2025 dans le décompte UFIP.
Autre dossier, autre situation : North Atlantic France a finalisé le 28 novembre 2025 la prise de contrôle d’Esso S.A.F., devenue North Atlantic Energies. Mais cela ne signifie pas que chaque station sous marque Esso appartient directement à North Atlantic : les contrats de distribution et d’exploitation obéissent à leurs propres structures.
EG Group a lui aussi quitté l’exploitation de son ancien réseau français en cédant environ 260 sites à EG On The Move, société de Zuber Issa, opération annoncée puis finalisée à l’été 2026. Il s’agit d’un nombre de sites en France, non de 260 stations sur autoroute : les périmètres ne sont pas comparables.
Un marché sous tension, pas un réseau en disparition
Le communiqué VINCI du 22 octobre 2026 indique une baisse de 3,3 % du trafic sur VINCI Autoroutes durant les neuf premiers mois de l’année, dont -4,0 % pour les véhicules légers, dans un contexte de fortes hausses du prix des carburants. Le trafic poids lourds progresse parallèlement de 1,2 %. Ces chiffres portent sur le trafic de ce concessionnaire, pas sur les ventes de chaque station.
Le paradoxe est frappant : tandis que la fréquentation routière réagit aux prix et que plusieurs acteurs réorganisent leurs activités, le modèle commercial des aires s’élargit. Carburants, recharge, restauration, commerce et services se partagent désormais un emplacement particulièrement convoité.
Ce qui se joue n’est donc pas la simple disparition des pétroliers au profit des bornes électriques. C’est une redistribution des responsabilités et des revenus : la marque qui attire le conducteur, l’entreprise qui gère ses achats, l’opérateur qui fournit l’énergie et celui qui lui sert son café ne sont pas toujours les mêmes.
Sur autoroute, connaître le logo de la pompe ne suffit plus. Pour comprendre qui contrôle réellement une aire, il faut regarder qui possède la marque, qui exploite chaque activité et quelles concessions rendent sa présence possible.
Immersion en vidéo
Hébergée sur YouTube
Vidéo officielle VINCI Autoroutes (août 2022) sur les débuts du déploiement des bornes de recharge. Archive : les données de l’article sont actualisées à 2025–2026.
Sources
- Étude réseau 2025 — statistiques autoroutes, page 16UFIP Énergies et Mobilités / DGEC · UFIP Énergies et Mobilités · 7 mai 2026
- Synthèse officielle de l’étude réseau 2025UFIP Énergies et Mobilités · UFIP Énergies et Mobilités · 7 mai 2026
- Prix des carburants sur autoroute — relevé du 22 octobre 2026Mon Carburant · Mon Carburant · 22 octobre 2026
- Notre entreprise — filiale TotalEnergies et exploitation des stationsArgedis · Argedis
- Présentation du réseau AVIA — Picoty et Thévenin & DucrotAVIA France · AVIA France
- SODIPLEC — 23 sites sur 16 axes autoroutiersMouvement E.Leclerc · E.Leclerc
- Fulli s’agrandit : quatre nouvelles stations en 2026Fulli · Fulli · 9 février 2026
- Qui sommes-nous ? — Fulli rejoint MobilisFulli · Fulli
- Acquisition définitive d’Esso S.A.F. par North AtlanticNorth Atlantic · North Atlantic · 28 novembre 2025
- Accord de principe Shell-DCC sur les stations françaisesReuters · Reuters · 16 octobre 2026
- EG Group to divest French operationsEG Group · EG Group · 25 février 2026
- EG On The Move completes acquisition of 260 petrol stations in FranceThe Retail Bulletin · Angela Beevers · 3 août 2026
- Été 2026 : plus de 2 500 points de chargeVINCI Autoroutes · VINCI Autoroutes · 17 juillet 2026
- Communiqué 9M 2026 — trafic sur VINCI AutoroutesVINCI · VINCI · 22 octobre 2026
- Autoroutes — 110 aires et 340 établissements en FranceAreas · Areas
- Localiser les restaurants et boutiques sur autorouteAutogrill · Autogrill France
- Avolta : fusion Dufry-Autogrill et marque du groupeAvolta · Avolta · 9 novembre 2023
À poursuivre
Tesla Diner : 80 bornes, un restaurant et deux écrans de cinéma. La recharge peut-elle devenir une destination ?
ACC a fabriqué 5 millions de cellules en France. Face à la Chine, le plus dur commence