Storie DécryptageMobilité / Recharge
OPmobility perd 20,82 % en Bourse : 770 postes menacés, le signal d’alarme de l’automobile européenne
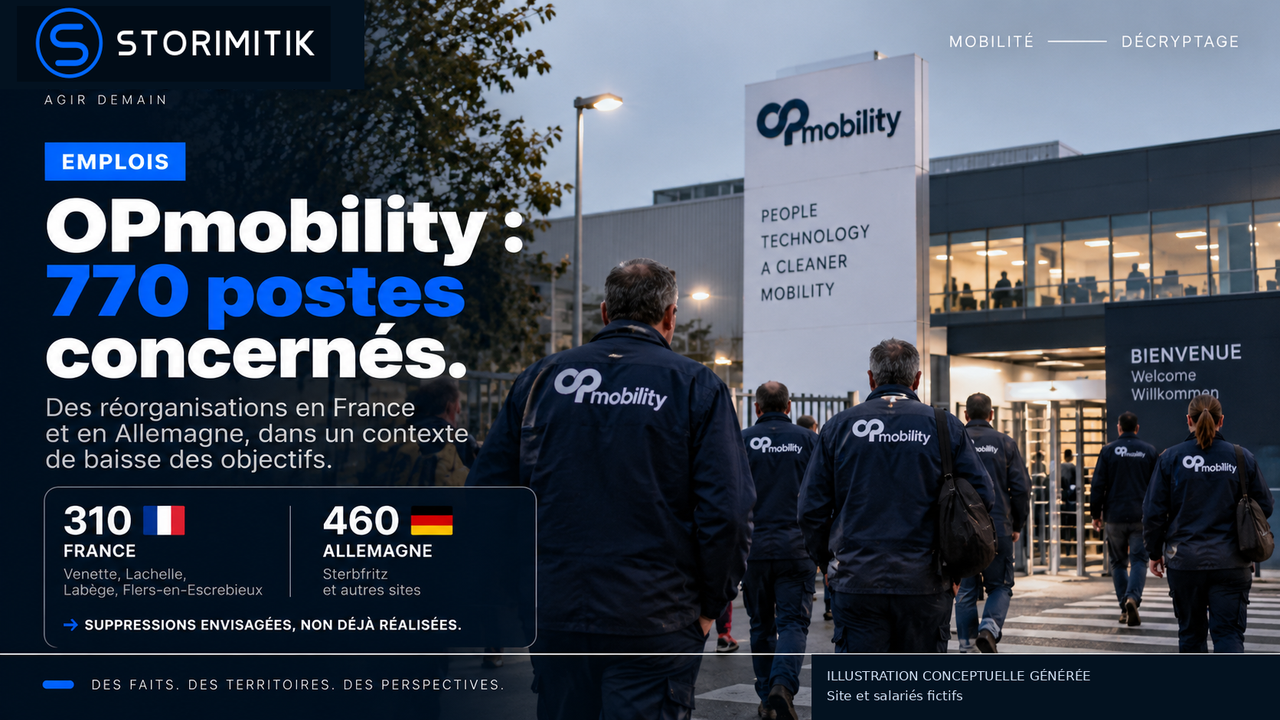
Une journée a suffi pour faire perdre plus de 20 % de sa valeur boursière à OPmobility, l’ancien Plastic Omnium. Le 8 octobre 2026, l’équipementier français a été lourdement sanctionné après avoir abaissé ses objectifs annuels et annoncé des projets de réorganisation concernant environ 770 emplois en France et en Allemagne. Derrière cette chute se dessine une transformation beaucoup plus large : les constructeurs européens produisent moins qu’espéré, les investissements se déplacent et la concurrence internationale redistribue les cartes de l’industrie automobile.
Par Florent Despréaux
Une chute de 20,82 % en une seule séance
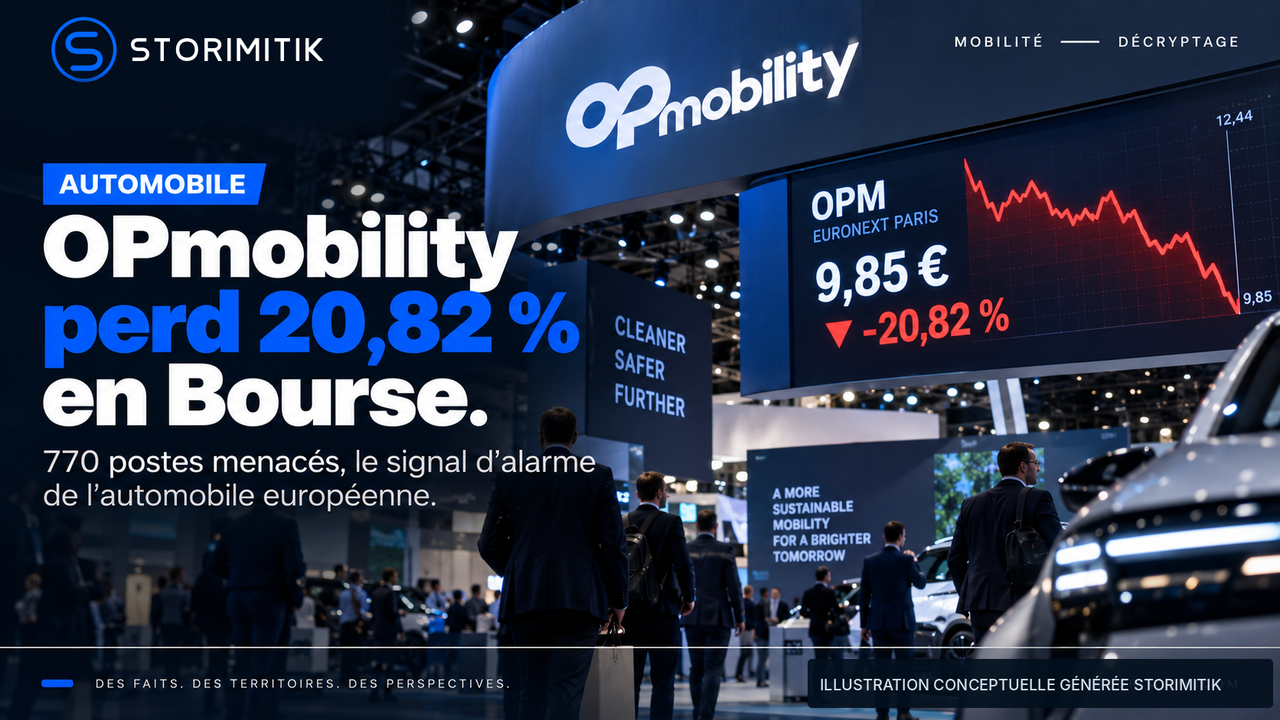
Mercredi 7 octobre, OPmobility clôture à 12,44 euros à la Bourse de Paris.
Le soir même, l'entreprise annonce une révision de ses perspectives financières pour 2026.
Le lendemain, la réaction est brutale.
L'action termine la séance du jeudi 8 octobre à 9,85 euros, soit une baisse de 20,82 %.
Cette chute traduit une forte dégradation des anticipations des investisseurs concernant les résultats futurs de l'équipementier.
Car OPmobility n'est pas une petite entreprise automobile.
Anciennement connu sous le nom de Plastic Omnium, le groupe français fabrique notamment des pièces de carrosserie, des pare-chocs, des systèmes d'éclairage, des modules automobiles et des solutions de stockage d'énergie.
En 2025, il affichait un chiffre d'affaires économique de 11,5 milliards d'euros et employait environ 38 100 personnes à travers le monde.
Il fournit de nombreux constructeurs et dépend directement de leurs programmes industriels.
Lorsque les constructeurs réduisent leurs volumes de production ou retardent certains projets, les répercussions peuvent donc être immédiates chez leurs fournisseurs.
Et c'est précisément ce qui se produit.
Des objectifs financiers brutalement revus à la baisse
Le communiqué du 7 octobre révèle un changement important.
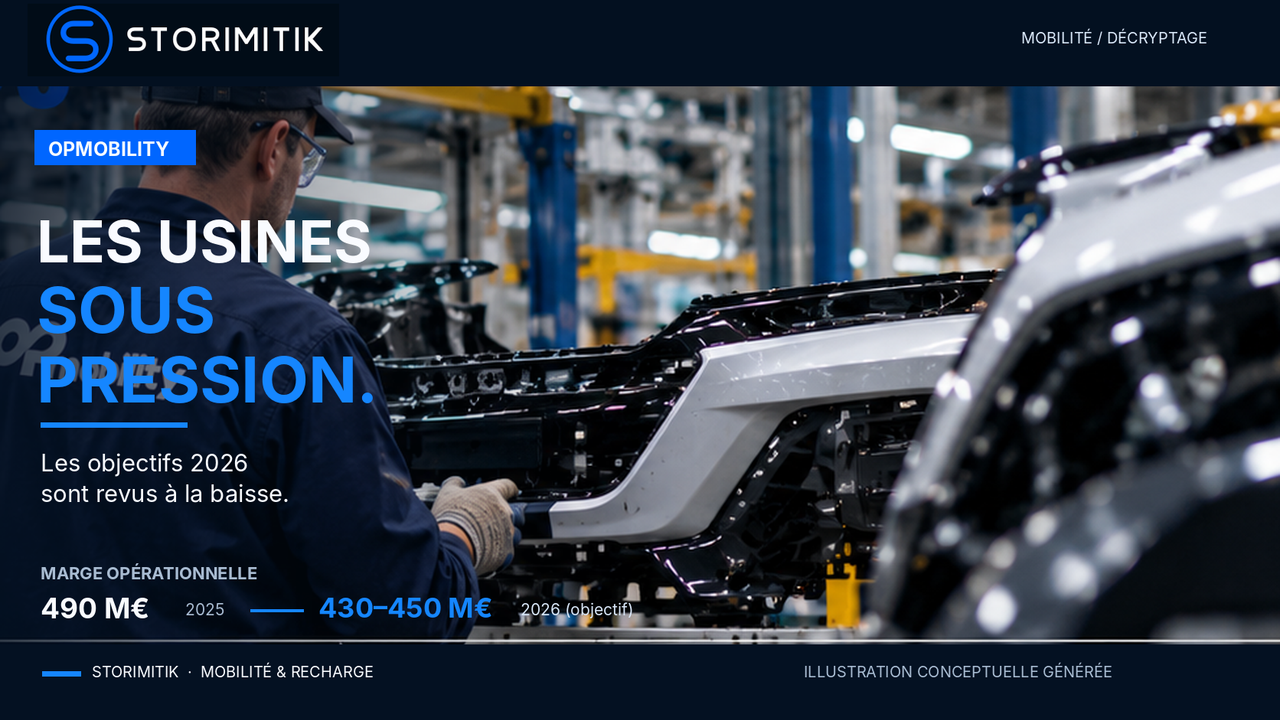
OPmobility attend désormais pour 2026 une marge opérationnelle comprise entre 430 et 450 millions d'euros.
À titre de comparaison, cette marge avait atteint environ 490 millions d'euros en 2025.
L'entreprise, qui anticipait initialement une amélioration de sa performance, envisage donc désormais un recul.
Autre indicateur : le cash-flow libre, c'est-à-dire la trésorerie disponible après les principaux investissements et décaissements.
Le groupe prévoit désormais un montant supérieur à 220 millions d'euros, contre une fourchette précédemment située entre 250 et 300 millions.
Ce changement est important parce que les équipementiers automobiles doivent investir continuellement dans leurs usines, leurs technologies et les futurs véhicules de leurs clients.
Lorsque les marges diminuent, leur capacité à financer cette transformation devient plus contrainte.
OPmobility explique notamment ses nouvelles prévisions par une production automobile moins dynamique qu'anticipé, l'adaptation des programmes de certains constructeurs, particulièrement en Europe, et la persistance des pressions sur les coûts.
L'entreprise reste bénéficiaire selon ses prévisions.
Le problème n'est donc pas l'annonce d'une disparition imminente, mais la détérioration de ses perspectives de rentabilité.
770 emplois concernés par les réorganisations
La conséquence industrielle est particulièrement concrète.
OPmobility annonce plusieurs projets de réorganisation en Europe, susceptibles d'entraîner la suppression d'environ 310 postes en France et 460 en Allemagne.
En France, plusieurs territoires sont concernés.
À Venette, dans l'Oise, le groupe prévoit de faire évoluer les activités de recherche et développement de son centre Alphatech.
Il envisage également une réorganisation des activités de Labège, près de Toulouse, avec un regroupement de certaines expertises sur le site de Lachelle, également situé dans l'Oise.
Dans le Nord, l'usine de Flers-en-Escrebieux doit adapter sa capacité de production aux besoins de ses clients.
En Allemagne, OPmobility envisage de transférer la production de l'usine de Sterbfritz vers d'autres sites allemands.
Ces décisions traduisent une volonté de réduire les capacités devenues excédentaires et de réorganiser les compétences techniques.
Le groupe prévoit entre 120 et 130 millions d'euros de charges de restructuration pour l'exercice 2026.
Il faut toutefois distinguer les annonces des mesures effectivement mises en œuvre.
Les suppressions de postes envisagées doivent encore suivre les procédures sociales et légales applicables.
Mais le signal est déjà significatif.
La transformation de l'automobile ne touche plus seulement les chaînes de production. Elle concerne également les centres de recherche, les ingénieurs et les compétences industrielles.
Pourquoi les équipementiers européens sont sous pression
Pendant des décennies, l'industrie automobile européenne a reposé sur un écosystème particulièrement dense.
Les constructeurs concevaient et assemblaient les véhicules, tandis que des milliers de fournisseurs développaient leurs composants.
Ce modèle bénéficie de volumes de production élevés, de programmes relativement prévisibles et d'investissements répartis sur plusieurs années.
Aujourd'hui, ces équilibres sont fragilisés.
D'abord, les volumes de production automobile en Europe sont inférieurs aux attentes de certains industriels.
Ensuite, les motorisations évoluent.
Les véhicules thermiques, hybrides et électriques ne nécessitent pas exactement les mêmes composants.
Les équipementiers doivent donc financer de nouvelles technologies tout en conservant des capacités adaptées aux véhicules existants.
L'hydrogène constitue un autre exemple.
OPmobility avait développé des activités liées à cette technologie, mais le marché progresse moins rapidement qu'espéré et plusieurs projets ont été annulés ou décalés.
Des investissements et des équipes qui semblaient correspondre aux besoins futurs doivent alors être redimensionnés.
Enfin, la production automobile mondiale se réorganise géographiquement.
OPmobility indique vouloir développer davantage ses capacités notamment en Amérique du Nord et en Asie.
L'Europe demeure un marché essentiel, représentant près de la moitié de ses ventes, mais ce poids ne garantit plus que les investissements supplémentaires soient réalisés sur le continent.
La concurrence chinoise accélère le changement
Un autre phénomène bouleverse l'industrie automobile européenne : la montée des constructeurs chinois.
Selon Schmidt Automotive Research, leur part du marché des voitures particulières neuves dans 18 pays d'Europe occidentale est passée de 5,7 % au deuxième trimestre 2025 à 10,7 % au deuxième trimestre 2026.
Cette progression ne concerne plus uniquement les voitures électriques.
Les marques chinoises développent également leur offre de véhicules hybrides rechargeables et de modèles thermiques.
Au deuxième trimestre 2026, elles représentaient plus de 26 % des ventes d'hybrides rechargeables en Europe occidentale, contre environ 2,2 % deux ans auparavant.
Le Mondial de l'Auto de Paris, prévu du 12 au 18 octobre 2026, doit illustrer cette transformation avec la présence annoncée d'une vingtaine de marques chinoises, soit environ deux fois plus qu'en 2024.
Pour les constructeurs européens, cela signifie davantage de concurrence sur les prix, les équipements et les technologies.
Pour leurs fournisseurs, les conséquences peuvent être multiples.
Certains programmes de production traditionnels risquent de diminuer.
Mais de nouvelles opportunités peuvent également apparaître auprès des constructeurs chinois, qui ont eux aussi besoin de fournisseurs et de composants.
La progression chinoise constitue donc une pression concurrentielle majeure, mais il serait inexact d'en faire la cause unique de la chute d'OPmobility.
Le groupe cite également le ralentissement de certaines productions, les tensions sur les coûts, les décisions de ses clients et les changements technologiques.
Une industrie qui supprime des postes tout en continuant d'investir
L'annonce d'OPmobility présente un paradoxe.
Le groupe prévoit des restructurations importantes en Europe, mais poursuit parallèlement des investissements dans de nouvelles activités.
Le 30 septembre, il a notamment annoncé un accord en vue d'acquérir l'activité éclairage de Hyundai Mobis.
Cette opération illustre la stratégie poursuivie : renforcer les métiers jugés porteurs et adapter le portefeuille d'activités aux futurs besoins des constructeurs.
Il ne s'agit donc pas d'abandonner l'industrie automobile.
Il s'agit d'essayer de rester compétitif dans un secteur qui change rapidement.
Mais cette transformation soulève une question essentielle pour les territoires industriels européens.
Lorsque les investissements se déplacent vers de nouvelles technologies ou de nouveaux marchés, que deviennent les usines et les compétences associées aux activités qui ralentissent ?
Les projets de réorganisation annoncés par OPmobility montrent que cette transition peut entraîner des conséquences sociales importantes avant même que les nouvelles activités aient atteint leur plein développement.
Les équipementiers doivent simultanément financer leur avenir et absorber les difficultés du présent.
Le signal d'alarme dépasse OPmobility
La chute boursière du 8 octobre est un événement propre à une entreprise.
Mais les difficultés qu'elle révèle concernent une industrie beaucoup plus vaste.
L'Europe doit faire face à une demande incertaine, aux coûts de l'électrification, à des capacités de production parfois excédentaires et à une concurrence internationale renforcée.
Les constructeurs peuvent ajuster leurs gammes et leurs usines.
Leurs fournisseurs doivent ensuite absorber ces décisions, parfois avec moins de visibilité et des marges de manœuvre réduites.
Pour les territoires qui accueillent des usines et des centres de recherche, la question devient particulièrement concrète : comment maintenir les compétences, accompagner les reconversions et conserver des activités industrielles durables ?
Le prochain rendez-vous financier d'OPmobility, prévu le 21 octobre avec la publication de son chiffre d'affaires du troisième trimestre, permettra d'observer plus précisément l'évolution de son activité.
Mais le sujet dépasse les prochaines séances de Bourse.
Avec OPmobility, ce n'est pas seulement une action qui a brutalement décroché. C'est toute la difficulté de transformer une industrie automobile européenne construite sur un modèle historique, alors que les technologies, les marchés et les centres de gravité industriels évoluent simultanément.
Sources
- Communiqué OPmobility du 7 octobre 2026 — objectifs 2026 et réorganisationsOPmobility · OPmobility · 7 octobre 2026
- OPmobility — historique de coursBoursorama · Boursorama
- OPmobility abaisse ses objectifs 2026 et annonce des suppressions de postes en France et en AllemagneReuters (via Boursorama) · Reuters · 7 octobre 2026
- Record Chinese turnout puts European carmakers under pressure at Paris showReuters · Reuters · 9 octobre 2026
- Schmidt Automotive Research — données de marché en Europe occidentaleSchmidt Automotive Research · Schmidt Automotive Research
À poursuivre
Tesla Diner : 80 bornes, un restaurant et deux écrans de cinéma. La recharge peut-elle devenir une destination ?
ACC a fabriqué 5 millions de cellules en France. Face à la Chine, le plus dur commence