Storie DécryptageNouveaux usages
Le Japon était la deuxième puissance économique mondiale. Comment a-t-il pu se faire déclasser à ce point ?
Des banques qui dominaient la finance internationale, des entreprises qui fascinaient la planète, une Bourse à des sommets historiques : à la fin des années 1980, le Japon semblait promis à un avenir sans limites. Puis la bulle a éclaté. Trente-cinq ans plus tard, l'ancienne deuxième puissance économique mondiale a perdu son rang, sa population diminue et son modèle de croissance reste sous pression. Comment un pays aussi puissant a-t-il pu s'enliser aussi longtemps ?
Par Florent Despréaux
1989 : le Japon croit avoir conquis le monde
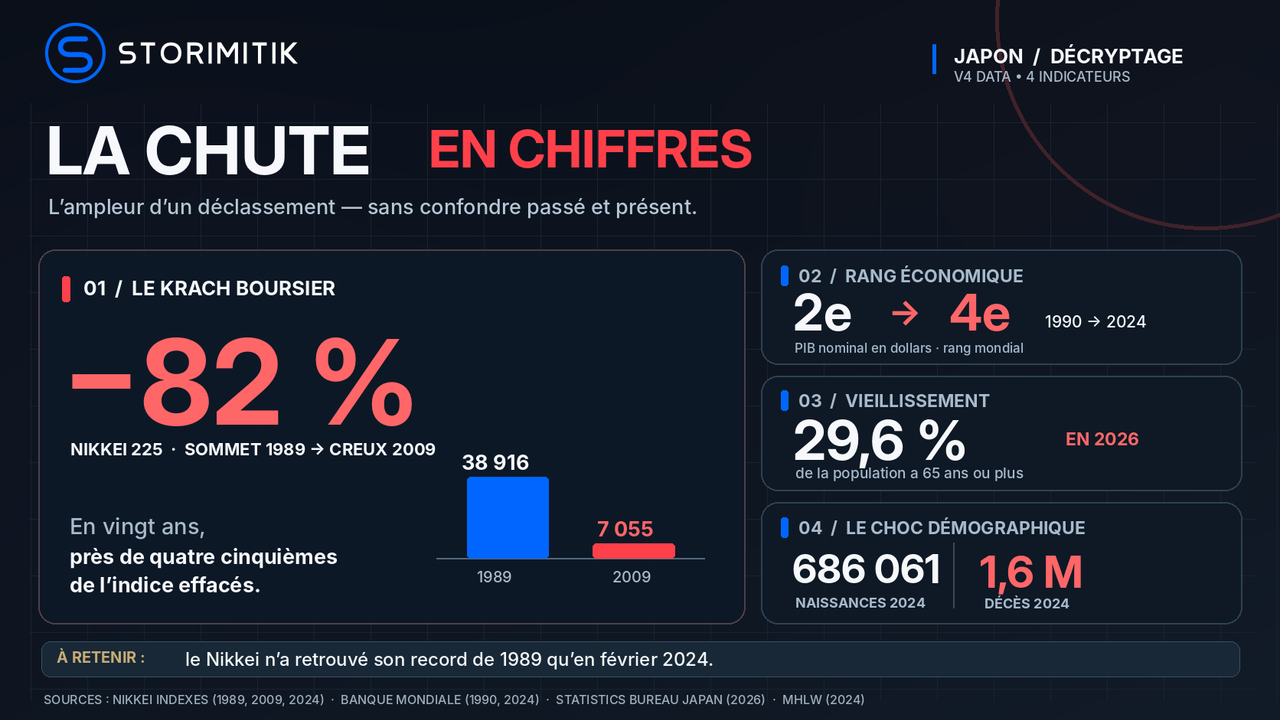
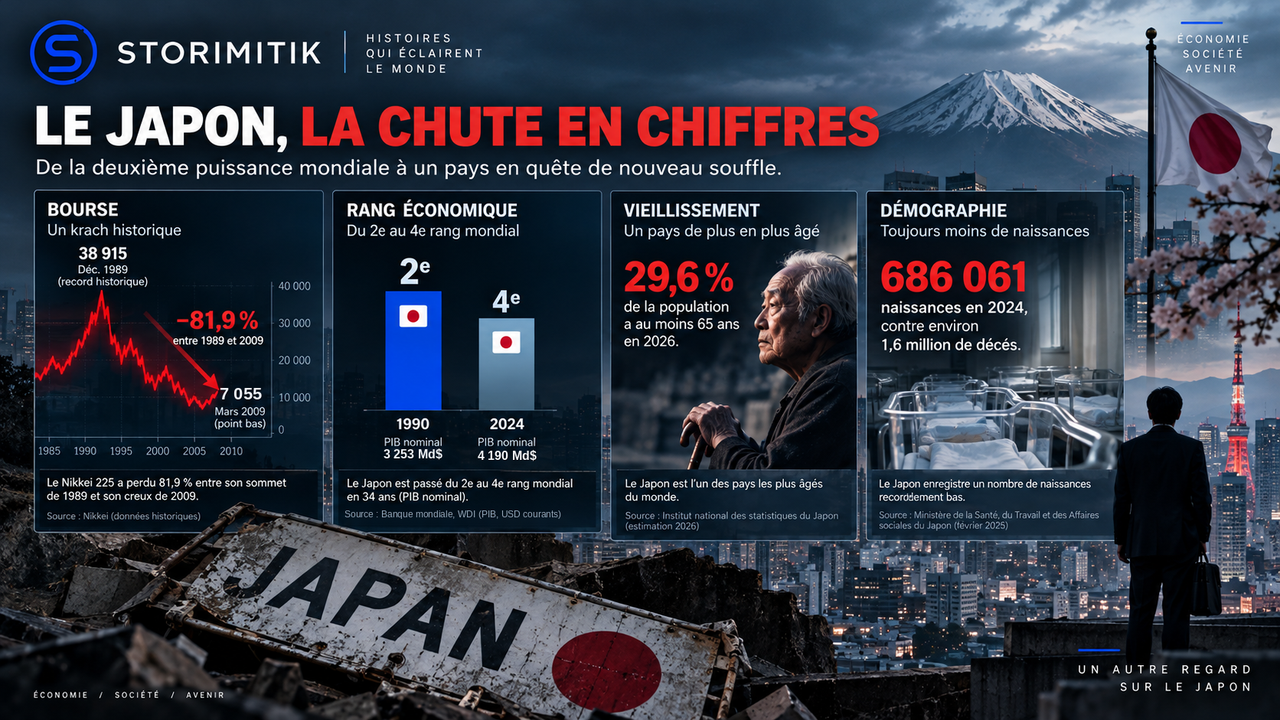
Décembre 1989. À Tokyo, l'indice Nikkei 225 atteint 38 915,87 points. C'est un sommet vertigineux, symbole d'une économie qui semble alors ne connaître aucune limite.
Depuis plusieurs décennies, les entreprises japonaises ont imposé leurs méthodes de production, leurs produits électroniques et leurs automobiles. Toyota, Sony, Panasonic et Nintendo incarnent un pays devenu incontournable dans la compétition industrielle mondiale.
Les banques japonaises occupent une place centrale dans la finance internationale. L'immobilier tokyoïte atteint des valorisations extravagantes. Les investisseurs achètent des actions et des terrains avec la conviction que leur prix continuera d'augmenter.
Le Japon n'est plus simplement l'économie qui s'est reconstruite après 1945. C'est une puissance capable d'inquiéter les États-Unis, qui observent la progression de ses entreprises sur leurs propres marchés.
En 1990, le Japon occupe le deuxième rang mondial en matière de PIB nominal, derrière les États-Unis.
Mais derrière cette puissance se cache une fragilité gigantesque : une partie de la prospérité repose sur la hausse continuelle du prix des actifs, alimentée par le crédit.
Le sommet est atteint. La chute peut commencer.
1985 : l'accord monétaire qui change la trajectoire du pays
L'histoire commence avant le krach.
Le 22 septembre 1985, les grandes puissances du G5 signent les accords du Plaza, à New York. Leur objectif est de corriger les déséquilibres économiques internationaux en favorisant notamment une baisse du dollar.
Le yen s'apprécie fortement.
Pour les exportateurs japonais, cette évolution complique la compétitivité-prix. Les autorités cherchent alors à soutenir l'activité intérieure. La Banque du Japon abaisse progressivement son taux d'escompte jusqu'à 2,5 % en 1987.
L'argent devient plus accessible.
Les entreprises empruntent, les investisseurs spéculent et les banques financent des acquisitions toujours plus coûteuses. Les cours boursiers et les prix immobiliers s'éloignent de leurs fondamentaux économiques.
Il serait pourtant inexact d'affirmer que les accords du Plaza ont, à eux seuls, provoqué la catastrophe. L'expansion du crédit, la libéralisation financière, les anticipations spéculatives et les décisions monétaires japonaises ont également joué un rôle.
La Banque du Japon commence à relever ses taux en 1989, puis poursuit le resserrement en 1990.
Le mécanisme qui alimentait la bulle se retourne.
1990 : la catastrophe financière commence
Les actions japonaises s'effondrent. L'immobilier suit avec un décalage.
Les conséquences vont bien au-delà des pertes des investisseurs.
Pendant l'expansion, de nombreux crédits ont été accordés en prenant des actifs surévalués comme garanties. Lorsque ces actifs perdent de leur valeur, les emprunteurs restent endettés, mais les garanties ne couvrent plus les montants prêtés.
Les entreprises réduisent leurs investissements. Les établissements financiers découvrent l'ampleur de leurs créances douteuses.
En 1992, le Nikkei a déjà perdu plus de 60 % de sa valeur par rapport au sommet de 1989.
Le Japon vient d'entrer dans un engrenage dont il mettra des décennies à sortir.
Les banques zombies : le crédit qui empêche de repartir
L'un des mécanismes les plus destructeurs est celui du zombie lending, le financement d'entreprises qui ne sont plus économiquement viables.
Une banque possède une créance sur une entreprise fragilisée. Si elle reconnaît que l'entreprise ne pourra pas rembourser, elle doit constater une perte.
Mais si elle prolonge le prêt, rééchelonne les échéances ou accorde de nouveaux financements, elle peut repousser cette reconnaissance.
L'entreprise continue d'exister, sans nécessairement retrouver une véritable capacité d'investissement ou de croissance.
Le phénomène ne concerne pas toutes les banques ni toutes les entreprises japonaises, mais il a pesé sur plusieurs secteurs.
En 2008, les économistes Ricardo Caballero, Takeo Hoshi et Anil Kashyap ont documenté les conséquences de ces pratiques : les entreprises artificiellement maintenues en activité réduisent les perspectives de rentabilité des entreprises plus saines et freinent l'investissement, l'emploi et la restructuration économique.
À vouloir éviter certaines faillites, le système contribue à prolonger la crise.
C'est le véritable paradoxe japonais : des politiques et des pratiques destinées à amortir un choc peuvent aussi retarder le renouvellement de l'économie.
Trente années perdues : comment une crise devient un régime économique
Une catastrophe financière peut être brutale. Celle du Japon s'est transformée en une longue période de croissance faible.
Les entreprises, marquées par l'éclatement de la bulle, privilégient progressivement la prudence financière. Le désendettement et l'accumulation de liquidités prennent une place importante.
Les ménages connaissent de longues périodes de stagnation salariale. La faiblesse de la demande pèse sur les prix, tandis que les entreprises hésitent à engager de nouveaux investissements.
Le pays entre dans une dynamique associant faible croissance, inflation très basse et épisodes déflationnistes.
Les années 1990 deviennent la « décennie perdue ». Puis l'expression s'étend aux décennies suivantes.
L'évolution de la Bourse symbolise cette période : après avoir culminé à près de 38 916 points en 1989, le Nikkei tombe à 7 054,98 points à la clôture du 10 mars 2009, dans le contexte de la crise financière mondiale.
La baisse entre ces deux dates atteint environ 81,9 %.
Mais une précision est fondamentale : le Nikkei a finalement retrouvé son record historique en février 2024. Le krach de 1989-2009 ne décrit donc pas la situation boursière permanente du Japon.
La faiblesse prolongée de la croissance, en revanche, révèle des difficultés structurelles plus profondes.
De deuxième à quatrième puissance : le déclassement devient visible
Pendant longtemps, le Japon conserve sa place parmi les économies dominantes de la planète.
La Chine le dépasse en 2010. Puis l'Allemagne passe devant lui en 2023, selon les classements fondés sur le PIB nominal en dollars.
En 2024, le Japon occupe la quatrième place mondiale.
Ce recul illustre la montée d'autres puissances, mais aussi les difficultés japonaises à maintenir son poids relatif.
Il faut néanmoins faire attention aux comparaisons.
Le PIB exprimé en dollars courants dépend des taux de change. Une dépréciation du yen peut faire reculer le Japon dans un classement mondial sans que sa production réelle baisse dans les mêmes proportions.
De même, comparer directement le PIB par habitant de 1992 et celui de 2024 en dollars courants ne permet pas de mesurer correctement l'évolution du niveau de vie.
Pour analyser un appauvrissement réel, il faut tenir compte de l'inflation, du pouvoir d'achat et de la productivité.
Le Japon n'est pas devenu un pays pauvre. Il demeure une grande économie industrialisée, dotée d'entreprises internationales, d'infrastructures performantes et de compétences technologiques considérables.
Son déclassement est celui d'une puissance qui continue de produire de la richesse, mais qui a perdu une partie de son dynamisme relatif.
Le deuxième choc : une population qui vieillit et diminue
Au problème économique s'ajoute désormais un bouleversement démographique.
Selon les statistiques officielles japonaises, les naissances parmi la population japonaise résidente sont tombées à 686 061 en 2024, tandis que les décès atteignaient 1 605 298.
Le solde naturel représente ainsi une diminution de plus de 919 000 personnes sur cette année.
En septembre 2026, 29,6 % de la population a au moins 65 ans.
Cette évolution produit des conséquences en chaîne.
Moins de naissances signifie, à terme, moins de jeunes actifs. Dans certains territoires, les effectifs scolaires diminuent et les établissements doivent être regroupés ou réorganisés.
Les entreprises rencontrent davantage de difficultés pour recruter. Les dépenses de retraite, de santé et de dépendance exercent une pression croissante sur les finances publiques.
La population active se contracte, même si la participation croissante des femmes et des travailleurs âgés en compense une partie.
Cette crise n'est plus une simple conséquence du krach boursier. Elle possède sa propre dynamique.
Et elle constitue l'un des défis majeurs du Japon contemporain.
Une démocratie de plus en plus âgée
Le vieillissement transforme également les équilibres politiques.
Les personnes âgées représentent une part croissante de l'électorat et participent traditionnellement davantage aux élections que les générations les plus jeunes.
Des chercheurs emploient l'expression silver democracy, ou « démocratie des seniors », pour analyser ce phénomène.
L'hypothèse est simple : lorsqu'une proportion importante des électeurs est âgée, les responsables politiques peuvent être davantage incités à protéger les intérêts immédiats de cette population.
Pensions, santé, dépendance et fiscalité deviennent des sujets politiquement déterminants.
Cela ne signifie pas que tous les électeurs âgés défendent les mêmes intérêts, ni que les politiques japonaises sacrifient systématiquement la jeunesse.
Les chercheurs soulignent eux-mêmes la complexité du phénomène.
La véritable question porte sur l'équilibre entre les générations : comment financer les besoins d'une population vieillissante sans diminuer durablement les capacités d'investissement dans l'éducation, la recherche, le logement et l'avenir des jeunes ?
Dans un pays dont la population se contracte, cette question devient particulièrement difficile.
Une dette publique immense, mais pas une faillite automatique
Face à la stagnation et aux crises successives, le Japon a multiplié les interventions économiques et les dépenses publiques.
Sa dette publique est devenue l'une des plus élevées au monde.
L'OCDE évalue la dette publique brute à 197,4 % du PIB en 2025 dans ses projections de mai 2026. Le FMI utilise une définition différente et retient un niveau supérieur à 200 %.
Le chiffre dépend donc de l'institution, du périmètre comptable et de la date retenue.
Une dette aussi élevée limite les marges de manœuvre, particulièrement lorsque les taux d'intérêt remontent et que les dépenses liées au vieillissement augmentent.
Mais annoncer une faillite imminente du Japon serait trompeur.
Une grande partie de la dette est libellée en yens. Le pays dispose d'un important patrimoine financier et de capacités institutionnelles qui le distinguent d'une économie dépendante d'emprunts massifs en devises étrangères.
Le problème n'est pas une faillite certaine.
C'est la capacité à financer durablement les engagements publics tout en retrouvant une croissance suffisante.
Le Kaizen : la force industrielle devenue insuffisante ?
Pour comprendre le paradoxe japonais, il faut revenir à l'une des idées qui ont contribué au succès de son industrie : le Kaizen.
Cette philosophie d'amélioration continue, particulièrement associée à Toyota, repose sur une conviction : des progrès réguliers, réalisés au plus près du terrain par les salariés, peuvent transformer durablement la qualité et l'efficacité de la production.
Le Kaizen a joué un rôle dans la diffusion mondiale des méthodes industrielles japonaises.
Mais l'amélioration continue suffit-elle lorsque les marchés, les logiciels, l'intelligence artificielle et les modèles économiques connaissent des transformations rapides ?
C'est une interrogation pertinente, à condition de ne pas tomber dans un raccourci.
Le Kaizen n'interdit pas l'innovation de rupture. Toyota elle-même insiste sur la nécessité d'associer amélioration progressive, créativité et transformations technologiques.
La question japonaise n'est donc pas de choisir mécaniquement entre tradition et rupture.
Elle est de savoir comment des entreprises performantes dans l'amélioration de l'existant peuvent également créer de nouvelles activités, développer des technologies émergentes et attirer des capitaux vers des projets risqués.
L'OCDE souligne notamment les faiblesses du dynamisme entrepreneurial, les difficultés de renouvellement des entreprises et la nécessité d'améliorer la productivité.
Le problème est avant tout économique et institutionnel, et ne peut être attribué à une prétendue incapacité culturelle de la société japonaise à changer.
Les Abenomics : peut-on relancer une économie à coups de milliards ?
À partir de la fin de 2012 et surtout de 2013, Shinzo Abe lance une stratégie économique ambitieuse, connue sous le nom d'« Abenomics ».
Elle repose sur trois axes : une politique monétaire expansionniste, une politique budgétaire flexible et des réformes structurelles.
L'objectif est de sortir de la déflation, de stimuler l'activité et de renforcer le potentiel de croissance.
La Banque du Japon déploie de vastes programmes d'achats d'actifs. Elle introduira ensuite des taux d'intérêt négatifs en 2016, dans le prolongement de sa stratégie monétaire.
Les mesures contribuent à transformer les conditions financières, mais ne suffisent pas à résoudre tous les obstacles structurels.
Les difficultés de productivité, le vieillissement et le renouvellement insuffisant du tissu économique persistent.
En mars 2024, la Banque du Japon met fin à sa politique de taux négatifs.
En 2026, le pays se trouve dans une situation nouvelle : après des décennies d'inflation extrêmement faible, il doit gérer la hausse des prix, la progression nominale des salaires et la normalisation monétaire.
Autrement dit, le Japon de 2026 n'est plus exactement celui des décennies perdues.
Un nouveau cycle s'ouvre, mais son succès reste incertain.
Le Japon peut-il encore redevenir une puissance de croissance ?
L'image d'un pays condamné serait excessive.
Le Japon conserve de nombreux atouts : un tissu industriel spécialisé, des entreprises internationales, des savoir-faire technologiques et des positions importantes dans plusieurs chaînes de valeur mondiales.
La robotique, les composants industriels, les matériaux avancés et les semi-conducteurs figurent parmi ses domaines stratégiques.
Il dispose également de marges de progression dans la numérisation des services, la création d'entreprises, l'investissement étranger et la mobilité professionnelle.
Sa démographie oblige désormais à repenser le modèle.
L'immigration n'est d'ailleurs plus une question totalement fermée : le nombre de résidents étrangers atteignait environ 4,13 millions à la fin de 2025, selon l'Agence japonaise des services d'immigration.
La participation accrue des femmes et des seniors au marché du travail constitue un autre levier.
Mais aucune de ces réponses ne représente une solution miracle.
Les gains de productivité devront compenser une partie de la diminution de la population d'âge actif. Les réformes devront favoriser l'émergence de nouvelles entreprises tout en préservant les acquis sociaux.
Et les pouvoirs publics devront arbitrer entre les exigences du présent et les investissements de long terme.
La vraie catastrophe japonaise : perdre trente ans sans s'effondrer
Le Japon n'a pas connu la disparition spectaculaire de ses institutions économiques.
Ses entreprises ne se sont pas toutes effondrées. Ses infrastructures sont restées solides. Ses habitants ont continué à travailler, consommer et produire.
C'est précisément ce qui rend cette histoire singulière.
La catastrophe n'a pas pris la forme d'un effondrement général.
Elle s'est manifestée par une accumulation de décennies de croissance insuffisante, de restructurations retardées et de possibilités économiques perdues.
Un pays peut conserver une prospérité visible tout en voyant sa position relative reculer et ses perspectives se rétrécir.
Le Japon montre aussi que la maîtrise industrielle, l'épargne et la stabilité institutionnelle ne garantissent pas, à elles seules, la croissance future.
Et ce constat dépasse largement l'archipel.
L'Europe et plusieurs autres économies développées affrontent elles aussi des questions de productivité, de dette, de vieillissement et de renouvellement technologique.
La leçon japonaise n'est pas qu'une grande puissance finit nécessairement par tomber. C'est qu'elle peut commencer à perdre du terrain longtemps avant de s'en rendre compte — et qu'il est beaucoup plus difficile de retrouver le mouvement que de préserver les apparences de la stabilité.
Immersion en vidéo
Hébergée sur YouTube
OCDE — Economic Surveys: Japan 2026 (12 mai 2026), vidéo officielle en anglais ; analyse du vieillissement, de la productivité et de la croissance.
Sources
- Plaza Accord to Japan’s bubble economyJBIC · Japan Bank for International Cooperation
- Zombie Lending and Depressed Restructuring in JapanAEA · Ricardo Caballero, Takeo Hoshi, Anil Kashyap · 1 décembre 2008
- Nikkei 225 : historique du krachNikkei · Nikkei Indexes
- PIB du Japon en dollars courants (NY.GDP.MKTP.CD)Banque mondiale · World Bank, World Development Indicators
- Études économiques : Japon 2026OCDE · OCDE · 13 mai 2026
- Statistiques sur les personnes âgées, septembre 2026Bureau japonais des statistiques · Statistics Bureau of Japan · 20 septembre 2026
- Statistiques de l'état civil : 2024Ministère japonais de la Santé · Ministry of Health, Labour and Welfare
- Births in Japan Fall Below 700,000 for the First Time in 2024Nippon.com · Nippon.com
- Nombre de résidents étrangers fin 2025Agence japonaise d'immigration · Immigration Services Agency of Japan
- The Toyota WayToyota · Toyota Motor Europe
- Japan : 2026 Article IV consultationFMI · International Monetary Fund · 3 avril 2026
- The Aging Democracy: Demographic Effects, Political Legitimacy, and the Quest for Generational PluralismCambridge University Press · Yosuke Buchmeier et Gabriele Vogt · 27 juillet 2023