
Storie DécryptageNouveaux usages
94 millions d’utilisateurs : comment GCash a mis une banque entière dans le téléphone des Philippins
Paiements, transferts, factures, épargne, crédit, investissement, assurance : GCash a transformé le smartphone en véritable porte d’entrée vers les services financiers pour des dizaines de millions de Philippins. Sa maison mère Mynt prépare désormais ce qui pourrait devenir la plus importante IPO de l’histoire du pays.
Par Florent Despréaux
Date d’observation :
Lieu : Philippines

Aux Philippines, GCash n’est plus seulement un portefeuille mobile. Pour des dizaines de millions de personnes, l’application sert à envoyer de l’argent, payer un commerçant, régler des factures, acheter du crédit téléphonique, épargner, emprunter, investir ou souscrire une assurance depuis le même téléphone.
GCash indique que 94 millions de Philippins l’ont déjà utilisée. Plus de 6 millions de commerçants et vendeurs sociaux acceptent son écosystème. Plus de 9 millions de personnes épargnent via GSave et plus de 3 millions ont déjà emprunté via GLoan, GGives ou GCredit.
Cette échelle explique pourquoi l’introduction en Bourse de Mynt, la maison mère de GCash, est devenue l’un des événements financiers les plus suivis d’Asie du Sud-Est en 2026.
Une banque de poche — mais pas une banque au sens classique
GCash fonctionne d’abord comme une infrastructure de paiement. L’utilisateur peut envoyer ou recevoir de l’argent, payer en magasin ou en ligne, régler des factures, transférer des fonds vers d’autres comptes et acheter du crédit mobile.
Mais l’application a progressivement ajouté des couches de services financiers. GSave permet d’accéder à des offres d’épargne partenaires. GFunds permet d’investir dans certains fonds à partir de 50 pesos. GStocks PH donne accès à des actions philippines, GBonds à des obligations, GCrypto aux cryptomonnaies et GInsure à différentes assurances.
GCash n’est donc pas une banque universelle qui fabrique elle-même tous ces produits. Une partie des services est fournie avec des partenaires financiers réglementés. Mais pour l’utilisateur, l’expérience est réunie dans une seule interface.
Pourquoi l’application est-elle si séduisante ?
La première raison est la simplicité. Dans un pays où l’accès historique aux agences bancaires et aux cartes de paiement n’est pas uniforme, un smartphone peut suffire pour accéder à des services auparavant fragmentés entre banques, guichets, opérateurs télécoms et commerces.
La deuxième raison est le montant d’entrée. Certains produits sont conçus pour commencer petit. GFunds affiche par exemple un minimum de 50 pesos pour plusieurs fonds. Cette logique réduit fortement la barrière psychologique et financière à l’investissement.
La troisième raison est l’omniprésence du réseau marchand. GCash revendique plus de 6 millions de commerçants et vendeurs sociaux partenaires. Le QR code transforme alors l’application en moyen de paiement du quotidien, depuis les grandes enseignes jusqu’aux petits vendeurs.
Enfin, l’application étend son utilité au-delà du paiement. Les services couvrent l’épargne, le crédit, l’assurance, l’investissement, certains transports et de nombreux paiements de services. Plus GCash devient utile dans des situations différentes, plus il devient difficile pour l’utilisateur de sortir de son écosystème.
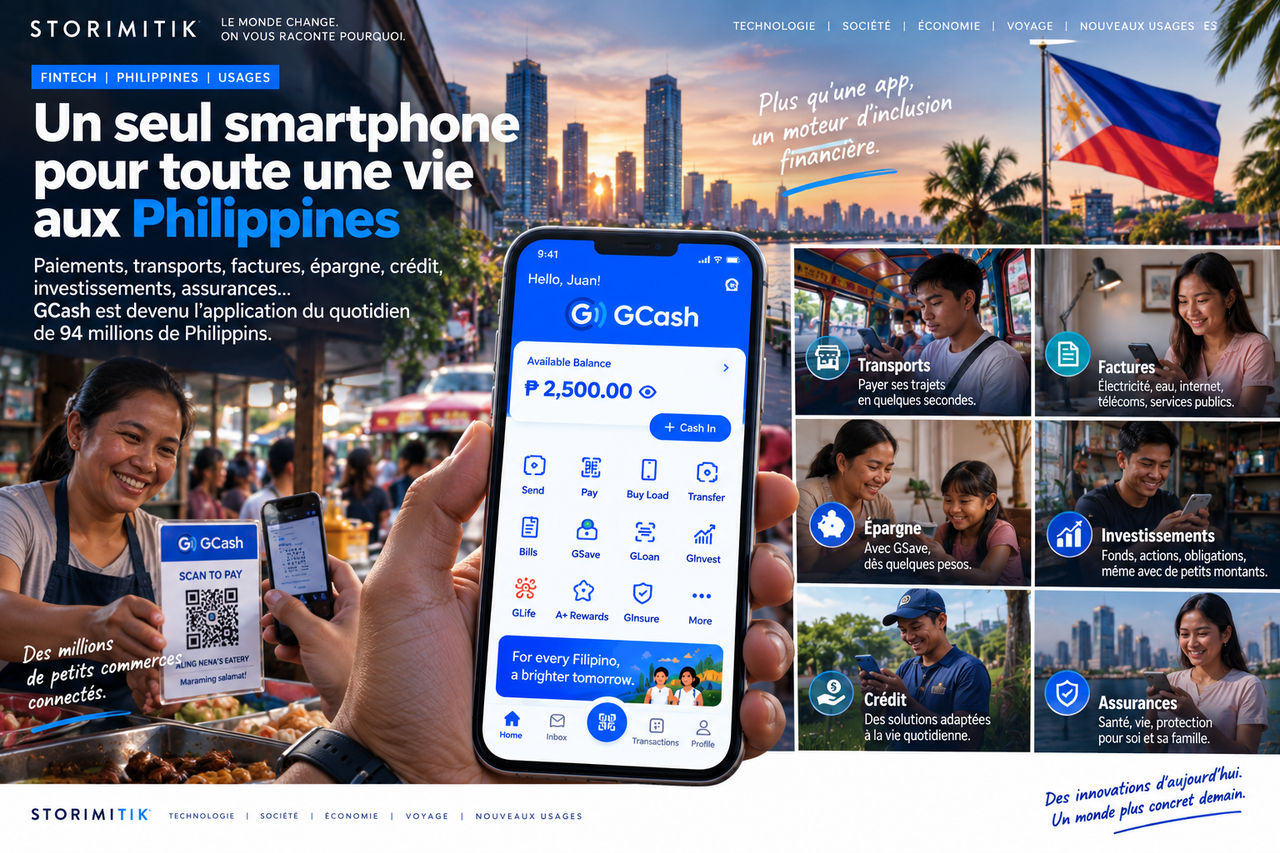
94 millions d’utilisateurs : un chiffre énorme, mais à lire correctement
GCash formule son indicateur ainsi : 94 millions de Philippins ont utilisé GCash. Ce chiffre ne doit donc pas être présenté comme 94 millions d’utilisateurs actifs mensuels.
Il reste néanmoins spectaculaire dans un pays d’environ 115 millions d’habitants. Il montre à quel point l’application a dépassé le statut de simple fintech pour devenir une infrastructure financière du quotidien.
Cette profondeur d’usage est encore renforcée par la diaspora : GCash indique être présent auprès d’utilisateurs philippins dans plus de 200 pays.
L’IPO concerne Mynt, pas directement l’application
GCash est opéré par G-Xchange, une filiale détenue par Mynt. C’est Mynt qui prépare l’introduction en Bourse sur le Philippine Stock Exchange.
La PSE a approuvé une offre portant sur jusqu’à 8,03 milliards d’actions, dont environ 1,61 milliard d’actions nouvelles et 6,42 milliards d’actions secondaires, avec une option de surallocation pouvant atteindre 1,20 milliard d’actions supplémentaires.
Au prix maximal indicatif de 10 pesos par action, l’offre de base représente jusqu’à environ 80,3 milliards de pesos. La Bourse philippine estime que l’opération pourrait devenir la plus importante de son histoire.
Le prix final doit être fixé le 1er octobre 2026 après le bookbuilding, avec une période d’offre prévue du 6 au 12 octobre et une cotation envisagée le 20 octobre.
Pourquoi BlackRock apparaît dans l’histoire
Le 24 septembre, Mynt a annoncé avoir obtenu des engagements de plus de 20 investisseurs cornerstone. Ces investisseurs devraient couvrir approximativement la totalité de la tranche institutionnelle de l’IPO, sous réserve du prix final et des conditions de réalisation.
Parmi eux figurent certains fonds et comptes gérés par des filiales de gestion d’actifs de BlackRock. Ce point doit être formulé précisément : il ne s’agit pas d’un achat direct de GCash par BlackRock Inc., mais d’engagements d’investissement pris par des véhicules gérés par certaines de ses entités.
On trouve également dans cette liste IFC, T. Rowe Price, Lazard, Schroders, HSBC Asset Management et plusieurs grands investisseurs locaux.
Pour Mynt, cette participation institutionnelle est un signal important : l’entreprise ne vend pas uniquement la croissance d’une application, mais la profondeur d’un écosystème financier déjà massivement utilisé.
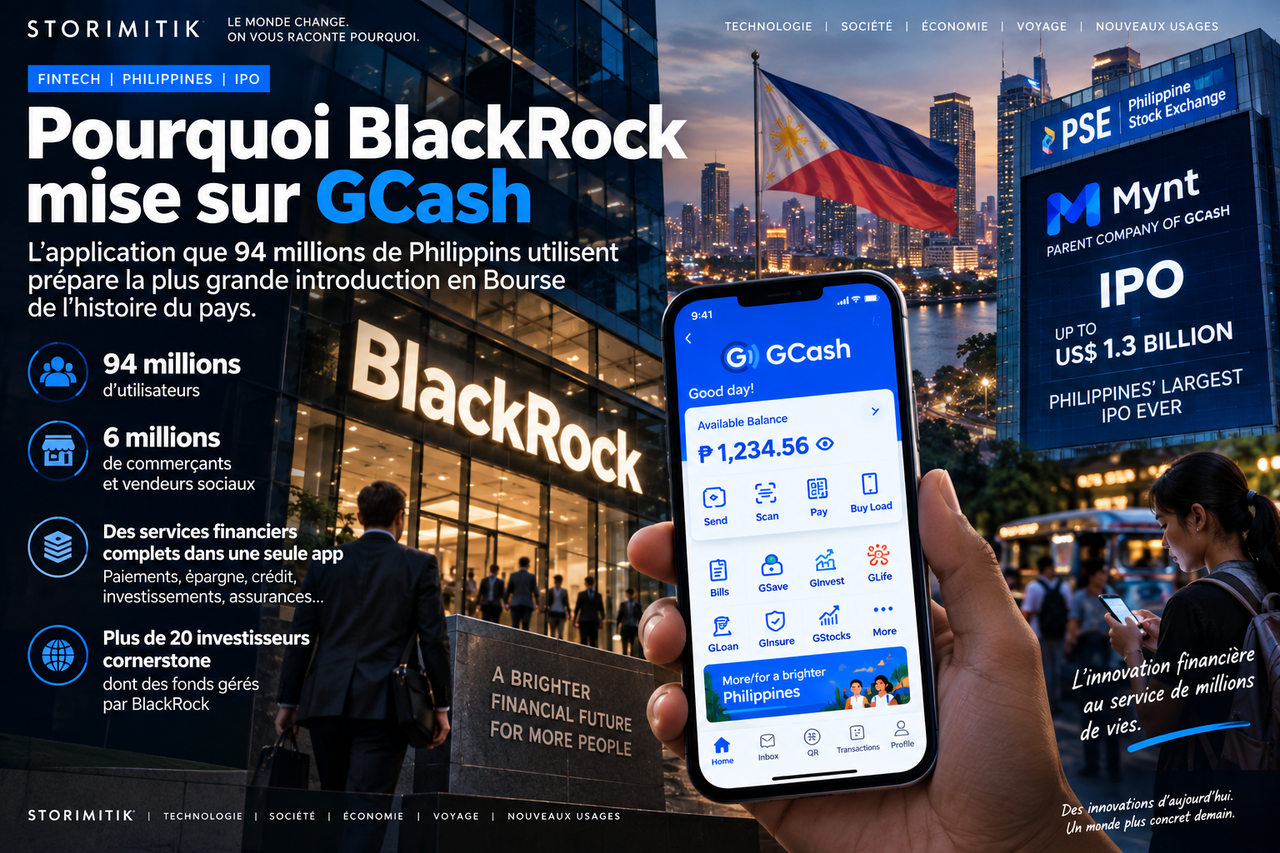
Une super-app qui transforme l’inclusion financière en modèle économique
Le cœur du modèle GCash est simple : plus l’application résout de problèmes quotidiens, plus elle augmente sa fréquence d’usage.
Un utilisateur peut d’abord arriver pour transférer quelques centaines de pesos. Puis il commence à payer ses factures, scanner un QR code chez un commerçant, placer une petite somme sur GSave ou essayer un fonds avec GFunds.
Cette progression transforme un simple moyen de paiement en relation financière durable. Et à l’échelle de dizaines de millions de personnes, cette relation devient extrêmement précieuse.
C’est probablement ce que regardent les investisseurs : non seulement le nombre d’utilisateurs, mais la capacité de Mynt à convertir une application omniprésente en plateforme de services financiers plus large.
Le prochain test sera celui de la Bourse
L’histoire n’est pas encore terminée. Le prix final n’est pas fixé, l’opération reste soumise aux conditions réglementaires et de marché, et une approbation de cotation ne garantit pas que l’IPO se déroulera exactement comme prévu.
Mais le symbole est déjà puissant. Une application née pour simplifier les paiements prépare désormais une opération susceptible d’établir un record national.
GCash montre ainsi ce que peut devenir une fintech lorsqu’elle ne cherche plus seulement à remplacer le portefeuille : elle devient progressivement l’endroit où une population entière organise une part croissante de sa vie financière.
Sources
- About Us — 94M users, 9M GSave savers, 6M merchants, 3M+ borrowersGCash · G-Xchange / Mynt
- GCash Services — savings, insurance, investments, stocks, bonds and cryptoGCash · G-Xchange / Mynt
- GFunds — investment from PHP 50GCash · G-Xchange / Mynt
- What is GInsure?GCash Help Center · GCash
- PSE clears Mynt, Inc. for IPOPhilippine Stock Exchange · PSE · 18 septembre 2026
- GCash parent Mynt secures commitments from global and local cornerstone investors for proposed IPOMynt · Mynt, Inc. · 24 septembre 2026
- Mynt IPO listing notice — offer structure, pricing and timetablePSE EDGE · Philippine Stock Exchange · 18 septembre 2026
- GCash — #1 Finance Super AppGCash · G-Xchange / Mynt