Storie DécryptageTech et IA
Crédit Agricole × Mistral : la banque prépare ses agents IA, du service client à la cybersécurité
Le Crédit Agricole a annoncé le 20 octobre 2026 un partenariat avec Mistral pour construire une plateforme d’intelligence artificielle utilisable à l’échelle du groupe. Agent conversationnel pour les clients, transformation des processus et cybersécurité figurent parmi les chantiers envisagés. Mais l’annonce ne signifie pas que ces agents sont déjà accessibles à tous, et le groupe travaille aussi avec Prisme.AI pour les outils destinés aux collaborateurs. Derrière les logos se joue le passage des essais d’IA à une infrastructure bancaire gouvernée.
Par Florent Despréaux
Ce que prévoit réellement l’accord entre Crédit Agricole et Mistral
Le 20 octobre 2026, Crédit Agricole a annoncé un partenariat avec Mistral AI pour développer une plateforme d’intelligence artificielle commune aux entités du groupe bancaire. L’accord ouvre trois chantiers : un agent conversationnel destiné aux clients des banques de proximité, l’évolution de certains processus métiers grâce aux agents IA et des applications en cybersécurité. Ces projets annoncés ne signifient pas que les nouveaux services sont déjà disponibles pour tous les clients et collaborateurs.
Le communiqué distingue l’accord signé des usages à développer. Il cite un futur agent conversationnel pour les clients des banques de proximité, la transformation dite agentique de certains processus et la cybersécurité. Ce sont des axes stratégiques annoncés, non un inventaire de produits déjà déployés dans toutes les caisses régionales ou auprès de tous les clients.
Une telle nuance est essentielle. Dans la banque, la disponibilité réelle d’un outil ne dépend pas seulement du modèle : il faut préciser les données auxquelles il accède, les entités qui l’exploitent, les contrôles de sécurité, les personnes responsables et les conditions dans lesquelles ses réponses pourront être utilisées.
Pourquoi la banque crée Crédit Agricole Artificial Intelligence
Le groupe explique vouloir centraliser des compétences et mutualiser des actifs technologiques jusque-là susceptibles de se développer séparément. Crédit Agricole Artificial Intelligence a pour mission de mettre des capacités d’IA à disposition des métiers et d’organiser leur passage à l’échelle. Elle n’est pas présentée comme une banque nouvelle ou comme un service commercial ouvert directement à tous les particuliers.
Cette structure a été présentée dans la communication du groupe lors des résultats du 31 juillet 2026. À cette occasion, Olivier Biton, directeur de la transformation technologique, a décrit l’accélération du déploiement de l’IA et le dispositif « AI for All ». L’annonce d’octobre s’inscrit donc dans une stratégie formulée avant la signature avec Mistral.
Le défi est organisationnel autant que technique. Une expérimentation menée par une équipe peut fonctionner avec un faible volume de documents et quelques utilisateurs. Une plateforme commune doit répondre aux exigences de plusieurs métiers, accepter des charges variables, conserver des règles d’accès cohérentes et éviter que chaque entité reconstruise le même composant.
La mutualisation est présentée par le Crédit Agricole comme un moyen de raccourcir les délais de réalisation et d’obtenir des systèmes plus résilients. Il s’agit d’objectifs déclarés par le groupe. Aucun chiffre audité de gain de temps, de productivité, de coût ou de satisfaction client n’est communiqué pour mesurer les résultats du partenariat à cette date.
Ce que Mistral apporte : modèles, outils et travail d’adaptation
Le partenariat prévoit l’accès à l’offre de modèles, de produits et d’outils de Mistral pour développer et orchestrer des usages. Mais il va au-delà d’une licence logicielle standard : les deux parties annoncent la mise en commun de ressources afin de traiter des projets prioritaires et les défis d’un déploiement à grande échelle.
Crédit Agricole Artificial Intelligence indique vouloir adapter des modèles de langage aux données et cas d’usage de la banque. L’objectif est de mieux aligner les systèmes sur les besoins métiers et de limiter les ressources de calcul consommées. Les économies d’énergie ou l’amélioration effective des performances n’ont toutefois pas été quantifiées publiquement dans le communiqué.
Adapter un modèle ne précise pas nécessairement la méthode retenue. Le groupe ne détaille pas, dans ce document, la part respective des ajustements de modèles, de la recherche documentaire, des garde-fous logiciels ou de l’intégration à des applications internes. Présenter une architecture technique complète ou des volumes de données bancaires effectivement transmis à Mistral dépasserait les informations publiées.
La question centrale devient celle de la maîtrise opérationnelle : quelle équipe exploite les modèles, qui définit les droits des agents, qui contrôle leurs réponses et comment réagir lorsqu’une information est erronée ? Ce sont des critères d’analyse STORIMITIK pour juger une IA bancaire, pas des défaillances déjà constatées au Crédit Agricole.
Derrière les agents IA, une plateforme distribuée selon la sensibilité des données
Le Crédit Agricole indique s’appuyer sur les infrastructures de CA-GIP, sa plateforme technologique de groupe. Pour répartir les calculs, sa stratégie associe le cloud privé du Crédit Agricole, des partenaires européens et des solutions complémentaires selon les besoins et les niveaux de sensibilité ou de criticité.
Cela ne veut pas dire que chaque traitement sera exécuté dans le même centre de données, ni que tous les calculs sont confiés à un fournisseur unique. La distinction entre données courantes, données confidentielles, systèmes critiques et traitements autorisés sert précisément à choisir où une charge informatique peut être hébergée et administrée.
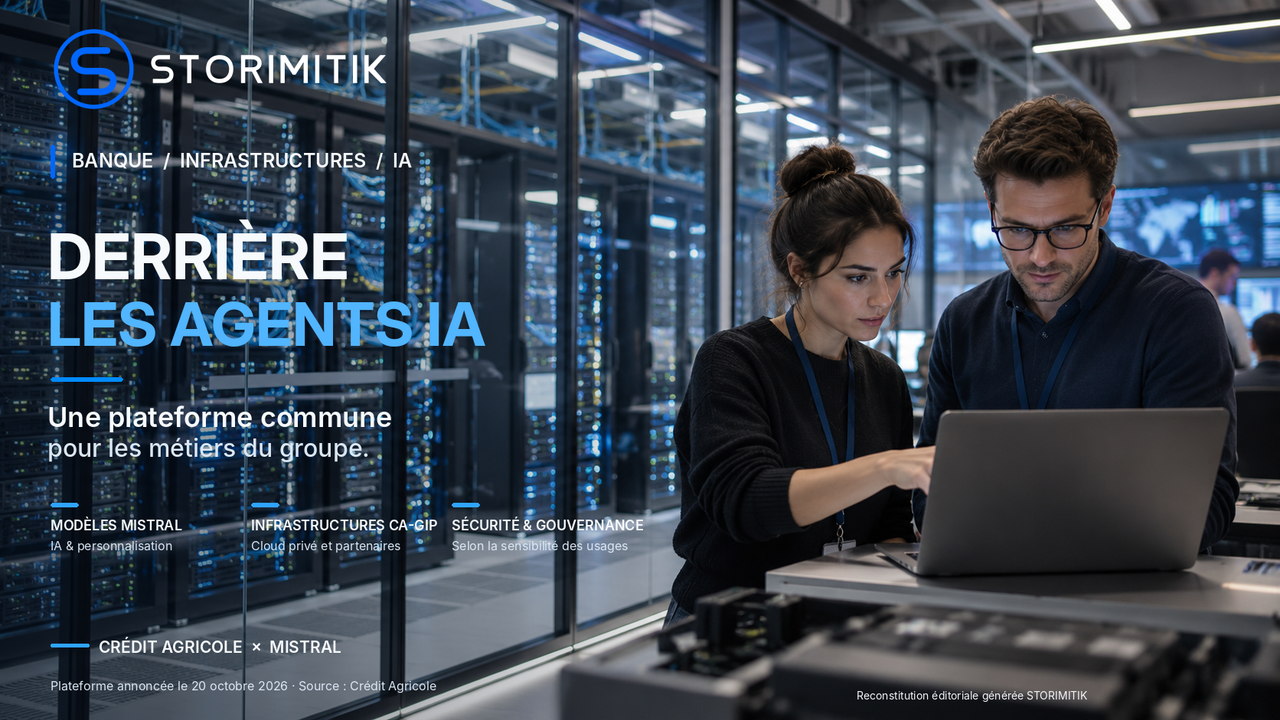
Le visuel V2 représente un centre informatique fictif pour illustrer cette question d’architecture. Il ne montre pas une salle réelle de CA-GIP ou un écran de Mistral. Les mentions « modèles », « infrastructures » et « gouvernance » reprennent les catégories du communiqué ; elles ne prétendent pas documenter un câblage, une implantation ou un plan d’exploitation précis.
La souveraineté annoncée prend donc une forme concrète mais nuancée. S’appuyer sur un éditeur français et sur des partenaires européens peut contribuer à réduire certaines dépendances. Pour savoir si une autonomie est réellement acquise, il faudrait connaître les droits contractuels, les possibilités de substitution, l’auditabilité, la localisation des traitements et la maîtrise des mises à jour.
Premier chantier : un agent conversationnel pour les clients
La première application citée dans le partenariat concerne un agent conversationnel pour les clients des banques de proximité. Son objectif annoncé est de créer de la valeur dans la relation client. Le communiqué ne fournit pas de date de lancement généralisé, de liste de fonctionnalités ni d’engagement sur les décisions que cet agent pourra prendre.
Un agent pourrait, par exemple, aider à retrouver une information dans un parcours bancaire ou orienter une demande vers le bon interlocuteur. Il s’agit ici de possibilités de conception et non de fonctions confirmées du futur agent Crédit Agricole–Mistral. Rien dans l’annonce ne permet d’affirmer qu’il pourra accorder un crédit, déplacer de l’argent ou modifier librement des données contractuelles.
Dans les services financiers, une réponse fluide ne suffit pas. La qualité des références, la traçabilité, la confidentialité, la lutte contre les erreurs et la possibilité de reprendre la main sont essentielles. Un client doit pouvoir comprendre quand il dialogue avec un système automatisé et obtenir un traitement humain pour les demandes qui le nécessitent.
Le bénéfice éventuel sera à évaluer sur des indicateurs observables : demandes réellement résolues, dossiers transférés à bon escient, erreurs corrigées et satisfaction des utilisateurs. Le communiqué ne publie pas de tels résultats concernant l’agent envisagé.
Deuxième chantier : l’IA agentique dans les processus métiers
La transformation agentique désigne l’usage de logiciels d’IA capables de participer à plusieurs étapes d’une tâche, éventuellement en utilisant des outils et des données accessibles selon des permissions définies. Elle ne signifie pas nécessairement qu’une décision bancaire sensible est confiée sans supervision à une machine.
Le Crédit Agricole cite la transformation de processus clés parmi les chantiers de son partenariat avec Mistral. La formulation reste générale. Aucun processus bancaire précis n’est déclaré automatisé de bout en bout par cet accord, et aucun taux de remplacement d’effectifs n’est annoncé.
L’intérêt est néanmoins stratégique : une IA reliée à des applications internes ne se contente plus de générer un texte isolé. Elle peut, selon les droits accordés, rechercher un document, structurer un dossier ou aider une équipe à préparer une action. Chaque connexion supplémentaire pose cependant des questions de qualité des données, de journaux d’audit, de tests et de limites d’autorisation.
C’est pour cette raison que le groupe insiste sur un cadre industriel, sécurisé et gouverné. Une banque ne peut apprécier un projet agentique uniquement au nombre de démonstrations spectaculaires : elle doit mesurer les performances en conditions réelles et la capacité des équipes à contrôler l’exécution.
Troisième chantier : la cybersécurité, sans annonce d’un « bouclier miracle »
Le Crédit Agricole classe explicitement la cybersécurité parmi les axes majeurs de la collaboration avec Mistral. Il ne précise pas, dans l’annonce, les produits cyber déjà livrés, les algorithmes retenus ni un pourcentage de menaces détectées. Toute affirmation d’un système autonome ayant éliminé les fraudes bancaires serait donc infondée.
Les possibilités générales de l’IA en cybersécurité couvrent l’analyse d’événements, l’aide à la qualification d’alertes ou la synthèse de documentation technique. Mais de nouveaux risques apparaissent aussi lorsqu’un agent obtient l’accès à des ressources sensibles. Il faut alors limiter ses privilèges, vérifier ses instructions et prévoir une procédure d’arrêt ou de correction.
Le groupe possède déjà des équipes de cybersécurité et des dispositifs de supervision. L’enjeu d’un partenariat IA est de compléter, et non de présumer remplacer, des contrôles opérationnels existants. Il serait également abusif de présenter un tableau de bord fictif dans notre V1 comme une preuve d’efficacité mesurée chez Crédit Agricole.
Attention à la confusion : Sécuri’Chat, Sécur’IA, Mistral et Prisme.AI
L’un des points les plus faciles à déformer dans cette actualité concerne les partenaires et les produits. Sécuri’Chat a été déployé dans le périmètre Crédit Agricole S.A. en 2024, bien avant le communiqué d’octobre 2026. La banque affirme que près de neuf collaborateurs formés sur dix l’utilisent régulièrement. Ce ratio concerne les personnes formées dans le périmètre communiqué, pas 90 % de tous les salariés du groupe.
L’outil Sécur’IA est quant à lui décrit en cours de déploiement. Il vise à permettre aux collaborateurs de concevoir, utiliser et partager des agents connectés au système d’information, dans un cadre gouverné. Le groupe indique collaborer sur l’IA agentique avec Prisme.AI. Il ne faut pas réattribuer à Mistral la conception ou le déploiement historique de tous ces outils.
Le communiqué présente donc plusieurs couches complémentaires : une structure centrale d’IA, un partenariat avec Mistral pour la plateforme et les projets stratégiques, une collaboration avec Prisme.AI pour des usages agentiques destinés aux collaborateurs, et des outils internes antérieurs.
Cette distinction éclaire mieux la stratégie que l’idée trompeuse d’une banque qui aurait installé du jour au lendemain un assistant unique dans tous les métiers. Les fournisseurs, les logiciels et les phases d’adoption ne sont pas interchangeables.
Dans une agence, quels changements les clients pourraient-ils voir ?
Le visuel V3 montre une conversation fictive entre un conseiller et une cliente. Ce cadre sert à illustrer un usage possible : un outil d’IA peut aider à rechercher ou organiser de l’information pendant qu’un professionnel demeure responsable de l’échange. Il ne s’agit pas d’une photographie d’agence Crédit Agricole ou d’un témoignage de déploiement.
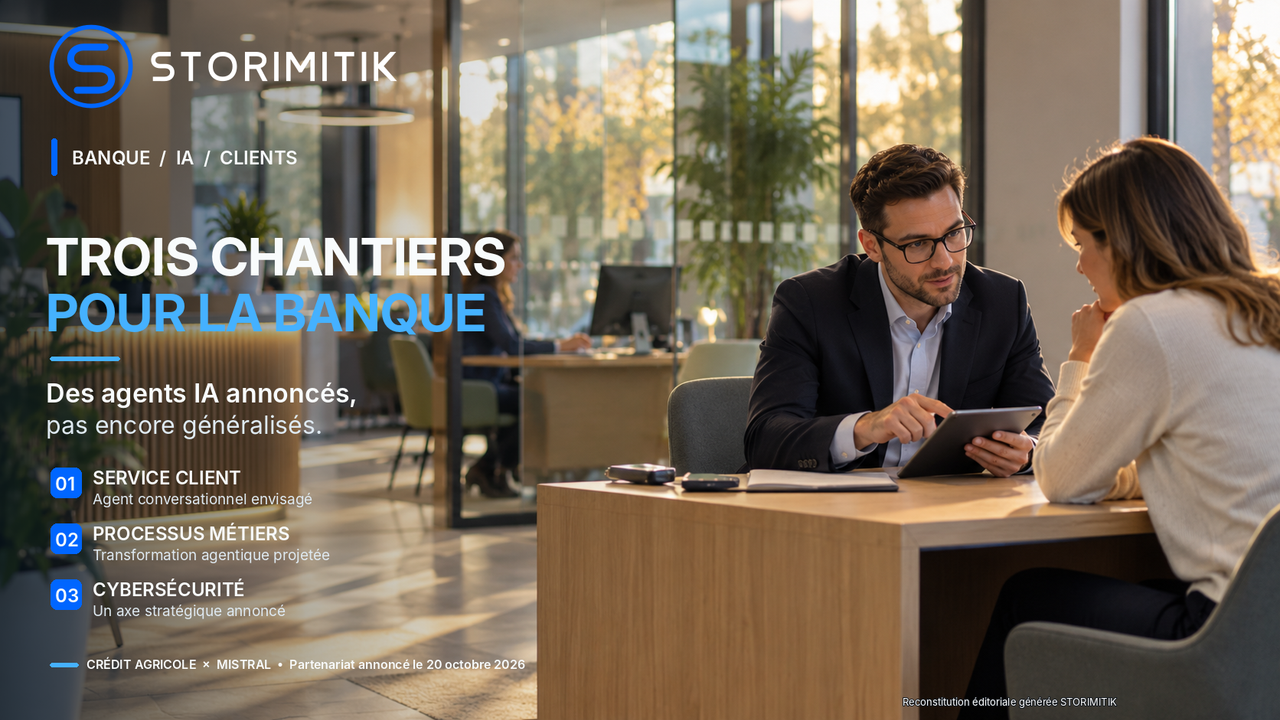
La qualité du service dépendra autant de la formation des équipes que des modèles utilisés. Un conseiller doit reconnaître les limites d’un résumé automatique, pouvoir vérifier la source d’une réponse et maîtriser les étapes qu’il confie à une application. Les clients, de leur côté, ne devraient pas être amenés à divulguer des données sensibles dans une interface qui n’est pas clairement identifiée et autorisée.
L’enjeu dépasse aussi les agences : centres d’assistance, fonctions support et équipes spécialisées pourraient constituer des terrains d’essai, selon la sélection des projets. Aucune liste exhaustive des déploiements futurs n’est cependant publiée dans l’accord annoncé.
La souveraineté bancaire se teste dans la durée
Le Crédit Agricole présente sa stratégie comme un moyen de favoriser l’écosystème technologique français et européen et de maîtriser les dépendances. Cette ambition est cohérente avec le recours à Mistral, à Prisme.AI et à une infrastructure de groupe. Elle reste une ambition à vérifier sur le terrain.
Dans la finance européenne, la résilience opérationnelle ne peut pas dépendre seulement de la nationalité d’un prestataire. Le règlement européen DORA, applicable depuis le 17 janvier 2025, impose notamment aux institutions concernées un cadre de gestion des risques numériques et des risques liés aux prestataires technologiques. Cela donne un contexte réglementaire à l’évaluation des partenaires, sans démontrer la conformité de chaque outil du Crédit Agricole.
Les véritables critères de souveraineté comprennent la capacité d’auditer les traitements, la continuité de service, la maîtrise des accès, la documentation des sous-traitants, les possibilités de sortie et le coût d’exploitation. La présence de données en Europe est importante, mais ne suffit pas à elle seule pour répondre à toutes ces questions.
Ce qu’il faudra surveiller après l’annonce
Plusieurs événements permettraient de passer du récit stratégique aux résultats mesurables : la disponibilité effective de l’agent conversationnel auprès d’un public défini, la liste précise des processus accompagnés, les mesures de sécurité publiées, les résultats de tests et les indicateurs d’adoption des outils.
Autre information absente à ce stade : les conditions financières du partenariat. Le communiqué ne précise pas de montant de contrat, de volume de calcul garanti ou de calendrier exhaustif. Rien ne permet donc d’en déduire un chiffre d’affaires acquis par Mistral ou un gain financier déjà réalisé par le Crédit Agricole.
Pour les clients, l’indicateur décisif ne sera pas le nombre de logos associés à un écran d’IA, mais la qualité réelle des réponses et des démarches proposées. Pour les équipes, ce sera la fiabilité d’outils capables d’aider sans supprimer la traçabilité et les contrôles.
En annonçant ce partenariat, Crédit Agricole et Mistral illustrent une évolution plus vaste : les grands groupes ne cherchent plus seulement à autoriser l’expérimentation de modèles, ils construisent des plateformes capables de les intégrer à leurs métiers. Mais l’annonce d’une infrastructure et de ses chantiers ne remplace pas la preuve d’un déploiement réussi. C’est le passage à l’usage sécurisé, vérifiable et durable qui fera la différence.
Sources
- Communiqué officiel — Partenariat de Crédit Agricole Artificial Intelligence avec Mistral et collaboration avec Prisme.AI, 20 octobre 2026Crédit Agricole S.A. · Crédit Agricole S.A. · 20 octobre 2026
- Interview vidéo d'Olivier Biton sur AI for All et la création de Crédit Agricole Artificial Intelligence — 31 juillet 2026, contexte antérieur au partenariat MistralCrédit Agricole S.A. · Crédit Agricole S.A. · 31 juillet 2026
- Crédit Agricole s'allie à Mistral pour un déploiement industriel de l'IA — reprise indépendante des annonces et de leurs périmètresOption Finance · Option Finance · 20 octobre 2026
- La cybersécurité au Crédit Agricole : organisation et dispositifs internes existantsCrédit Agricole · Crédit Agricole
- DORA — application depuis le 17 janvier 2025, risques et contrats avec les prestataires de TICAutorité bancaire européenne (EBA) · Autorité bancaire européenne (EBA)
À poursuivre
À 19 ans, Zach Yadegari a déjà revendu deux entreprises. Avec Persona, il veut réinventer nos applications
Un bracelet qui écoute, un boîtier qui se souvient : Amazon veut transformer vos conversations en mémoire personnelle