
Storie DécryptageNouveaux usages
En Chine, le cash n’a pas disparu. Mais pour payer, tout finit dans un QR code
WeChat Pay et Alipay ont transformé le téléphone en caisse, portefeuille et interface de services. En Chine, scanner un QR code est devenu un geste quotidien — y compris désormais pour de nombreux voyageurs étrangers. Pourtant, le cash reste légal : la révolution n’est pas sa disparition, mais le fait qu’on pense de moins en moins à l’utiliser.
Par Florent Despréaux
Lieu : Chine

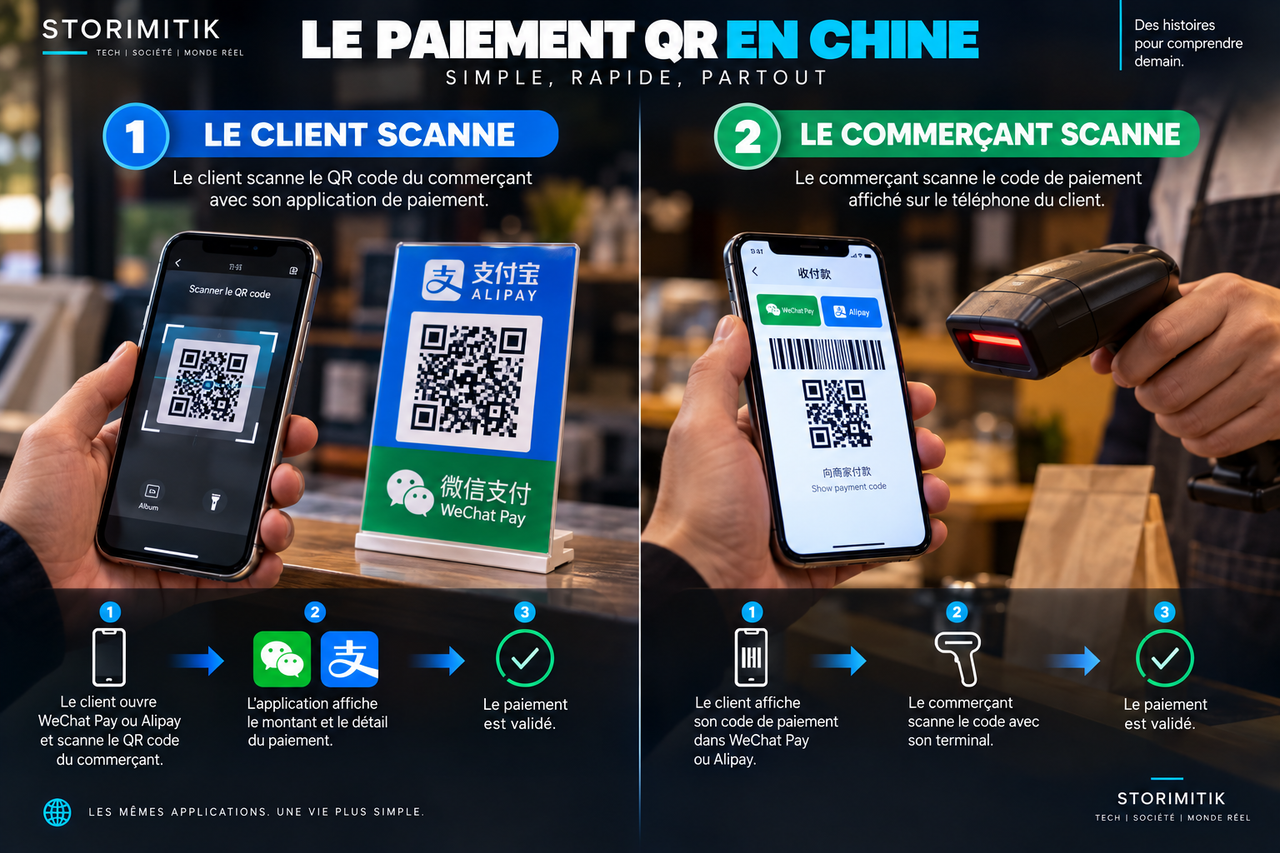
En Chine, payer ne commence plus par sortir une carte bancaire. Dans un restaurant, un taxi, une supérette, un marché ou un centre commercial, le geste le plus courant consiste à ouvrir WeChat Pay ou Alipay, scanner un QR code — ou présenter le sien — puis valider sur le téléphone.
Cette habitude paraît presque banale sur place. Pourtant, elle raconte une transformation plus profonde : le paiement est devenu une fonction intégrée à des applications qui servent aussi à communiquer, commander un taxi, réserver, acheter, transférer de l’argent ou accéder à des mini-programmes.
Le QR code est devenu une caisse universelle
Le principe est simple. Soit le client scanne le QR code du commerçant, saisit éventuellement le montant puis confirme. Soit le commerçant scanne le code de paiement affiché par le client. Pour certains services, le paiement peut aussi être intégré à un mini-programme ou déclenché automatiquement.
Ce modèle réduit le besoin d’un terminal bancaire dédié pour les petits commerçants. Un simple QR code affiché sur un comptoir peut suffire à recevoir un paiement, tandis que les grandes enseignes utilisent des systèmes plus intégrés.
La force de WeChat Pay et d’Alipay ne tient donc pas seulement à l’absence de cash. Elle vient surtout de leur capacité à devenir une infrastructure commune reliant consommateurs, commerces et services numériques.
L’échelle chinoise donne une autre dimension au phénomène
Selon la Banque populaire de Chine, les banques ont traité 210,98 milliards de paiements mobiles en 2024, pour un montant de 563,70 trillions de yuans. Ce chiffre ne correspond pas à lui seul à WeChat Pay et Alipay, mais il donne une idée de l’échelle atteinte par le paiement sur mobile.
La même année, les établissements de paiement non bancaires ont traité 1 340 milliards de paiements en ligne, pour 331,68 trillions de yuans. Cette catégorie inclut les acteurs de paiement non bancaires qui ont construit une grande partie de l’expérience numérique chinoise.
Autrement dit, le téléphone n’est plus seulement un moyen de paiement supplémentaire. Il est devenu l’interface par défaut de nombreux usages quotidiens.
WeChat Pay et Alipay ont fusionné paiement et vie numérique
WeChat Pay s’insère dans WeChat, l’application de messagerie et de services de Tencent. Alipay s’est développé autour du commerce et de l’écosystème Ant. Leur logique converge : conserver l’utilisateur dans une interface unique où le paiement n’est qu’une étape parmi d’autres.
Cette architecture change la relation avec le commerce. On ne paie plus seulement à la fin d’un achat : le paiement peut être intégré au parcours lui-même, depuis la réservation jusqu’à la livraison, en passant par la commande et la fidélité.
C’est aussi ce qui explique l’omniprésence des mini-programmes et des QR codes dans les transports, les restaurants, les hôtels, le retail et de nombreux services de proximité.
Même les touristes étrangers peuvent désormais entrer dans le système
Pendant longtemps, cette infrastructure était difficile à utiliser sans compte bancaire chinois. Les autorités et les plateformes ont progressivement ouvert davantage le système aux visiteurs étrangers.
Les guides officiels permettent désormais aux voyageurs de créer un compte Alipay ou WeChat avec un numéro étranger et d’y associer certaines cartes internationales. Les paiements peuvent ensuite être effectués en scannant un QR code ou en présentant son propre code au commerçant.
Les marques de cartes acceptées varient selon les services, mais les autorités chinoises mentionnent notamment Visa, Mastercard, American Express, JCB, Diners Club et Discover parmi les réseaux pouvant être liés à certains produits de paiement.
Cette ouverture est stratégique : la Chine veut préserver l’efficacité de son écosystème mobile sans transformer le paiement en obstacle pour les touristes et les voyageurs d’affaires.
La Chine n’est pourtant pas un pays officiellement « sans cash »
Le paradoxe est important. Dans les usages, le QR code domine une grande partie du quotidien. Mais le renminbi en espèces reste une monnaie ayant cours légal, et les autorités rappellent régulièrement que les commerces ne peuvent pas simplement imposer le numérique lorsque les règles exigent l’acceptation du cash.
La Banque populaire de Chine continue d’ailleurs d’encadrer le refus des espèces et de demander que les différents moyens de paiement — cash, cartes, mobile et yuan numérique — puissent coexister.
La vraie transformation chinoise n’est donc pas la disparition juridique des billets. C’est la disparition progressive du réflexe de les utiliser dans une grande partie des situations quotidiennes.
Le paiement devient invisible
Ce que WeChat Pay et Alipay ont surtout réussi, c’est à faire oublier le paiement lui-même. Quand la transaction est intégrée à la messagerie, au transport, au commerce ou à la livraison, elle cesse d’être une étape séparée du service.
C’est probablement la leçon la plus importante du modèle chinois : l’avenir du paiement n’est peut-être pas de remplacer une carte par une autre technologie. C’est de faire disparaître la frontière entre payer et utiliser un service.
Sources
- Payment System Report (2024)Banque populaire de Chine · People’s Bank of China
- Guide to Payment Services in ChinaBanque populaire de Chine · People’s Bank of China · 20 mai 2025
- Guide to Working and Living in China 2025Gouvernement chinois · State Council of the People’s Republic of China
- How to use mobile payments in ShanghaiGouvernement de Shanghai · Shanghai Municipal Government · 20 septembre 2026
- American Express and Alipay to Enable Seamless Payments for International Travelers in ChinaAlipay · Ant International / American Express · 25 février 2025
- Réponse officielle sur le refus de paiement en espècesBanque populaire de Chine · People’s Bank of China · 15 janvier 2026