
Storie DécryptageRetail
Qui gagne vraiment l’argent de vos cafés, parfums et sandwichs quand vous voyagez ? Les géants invisibles du travel retail
Vous connaissez Relay, Starbucks, les boutiques duty free et les grandes marques de luxe. Mais derrière une partie de ces enseignes se cache une industrie que le voyageur voit rarement : quelques groupes exploitent des milliers de points de vente dans les aéroports, gares, autoroutes et ports. Avolta approche 14 milliards de francs suisses de turnover en 2025 ; Lagardère Travel Retail dépasse 6,1 milliards d’euros de chiffre d’affaires. Voici comment fonctionne cette machine mondiale.
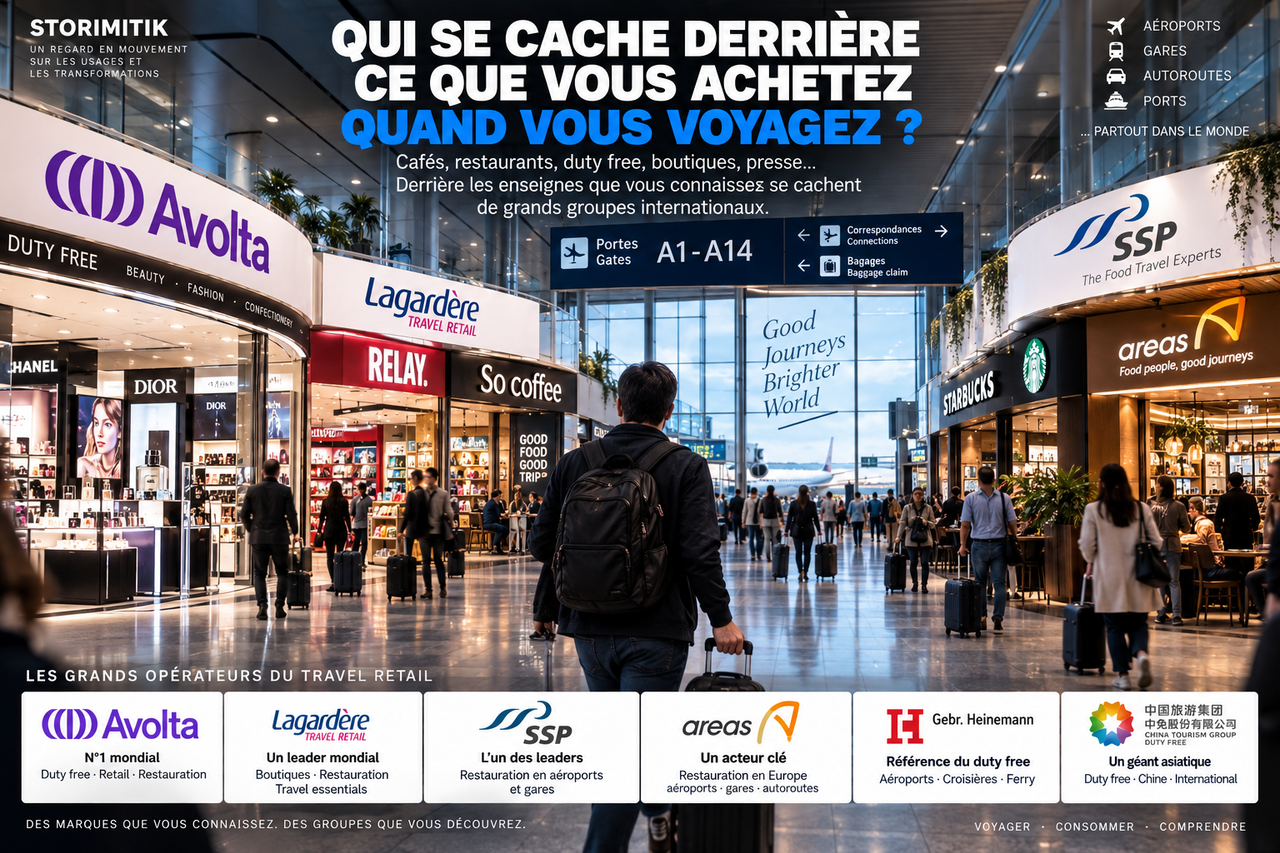
Vous entrez dans un aéroport. À gauche, des parfums et des sacs de luxe. À droite, un café, une boulangerie, une librairie, quelques snacks et un restaurant. Tout semble appartenir à des enseignes différentes. Pourtant, derrière une partie de ces vitrines se trouvent quelques groupes dont le nom reste presque invisible pour le voyageur.
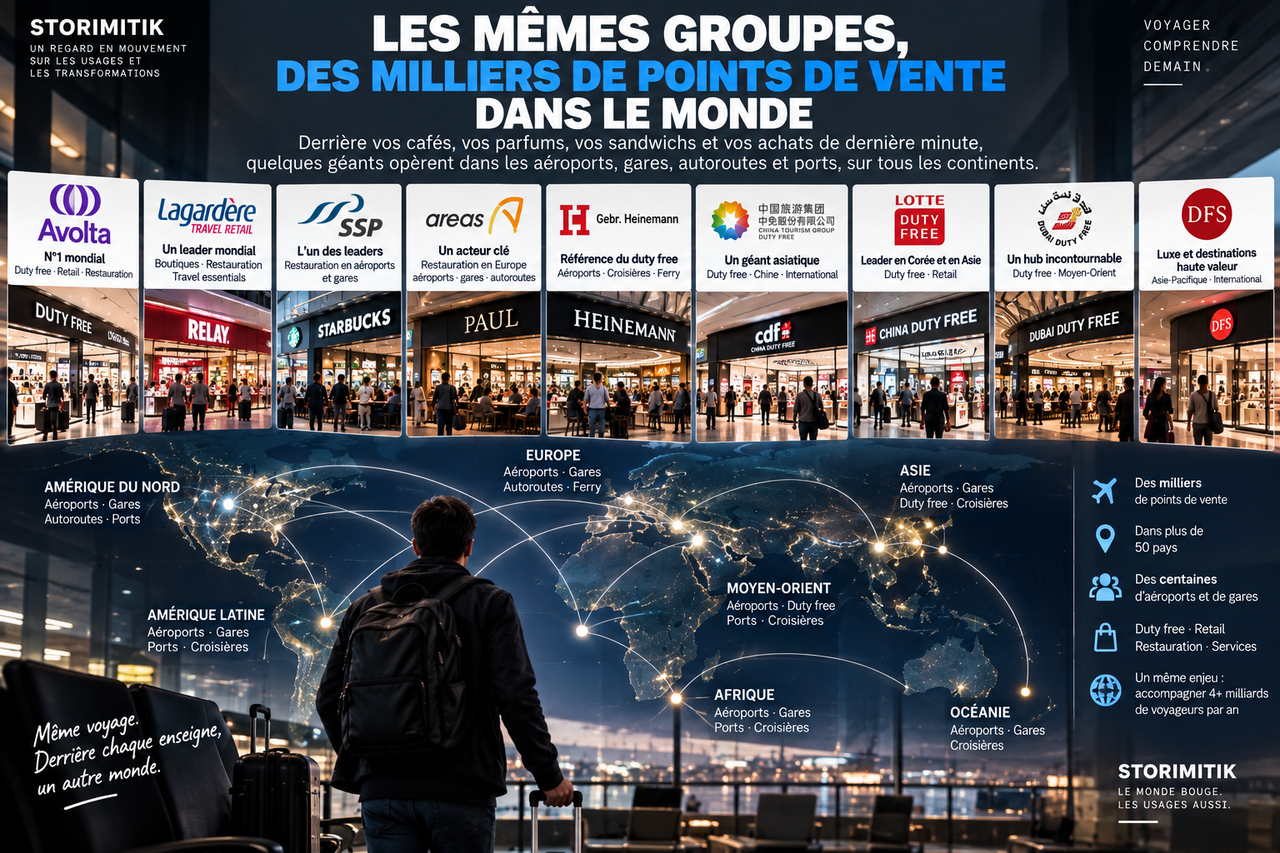
Avolta, Lagardère Travel Retail, SSP, Areas, Gebr. Heinemann, China Tourism Group Duty Free, Lotte Duty Free ou Dubai Duty Free exploitent des milliers de points de vente dans les aéroports, gares, autoroutes, ports et autres lieux de mobilité.
Le travel retail est ainsi un commerce paradoxal : extrêmement visible dans notre quotidien de voyageur, mais largement invisible dans son organisation économique.
Vous connaissez la marque. Pas forcément celui qui exploite le magasin
Le premier réflexe consiste à croire qu’une enseigne présente dans un terminal exploite elle-même son emplacement. Ce n’est pas toujours le cas. Un opérateur de travel retail peut gérer le point de vente pour le compte d’une marque, exploiter sa propre enseigne, travailler en franchise ou participer à une coentreprise avec le propriétaire de l’infrastructure.
C’est ainsi qu’un même groupe peut simultanément exploiter du duty free, une boutique de produits essentiels, des marques de restauration internationales et des concepts locaux.
Lagardère Travel Retail, par exemple, structure son activité autour de trois métiers : Travel Essentials, Duty Free & Fashion et Dining. En 2025, le groupe indique plus de 4 800 boutiques et restaurants dans 50 pays, près de 300 aéroports et 700 gares ou stations.
Le vrai client du travel retailer n’est pas seulement le voyageur
Le voyageur paie au comptoir, mais il n’est qu’un côté du modèle. Pour pouvoir vendre dans un aéroport ou une gare, l’opérateur doit d’abord gagner le droit d’y être présent.
Aéroports, gestionnaires de gares, concessionnaires autoroutiers et autres propriétaires d’infrastructures organisent des appels d’offres. Ils choisissent les opérateurs en fonction du concept proposé, de la capacité d’investissement, des marques mobilisées, de l’expérience client, des engagements opérationnels et des conditions financières.
Le contrat peut prévoir différentes combinaisons de loyers, minimums garantis, redevances variables et partage du chiffre d’affaires. Les structures exactes diffèrent fortement selon les concessions : il n’existe pas une formule universelle applicable à tous les hubs.

Avolta : le géant né de la convergence entre boutiques et restauration
Avolta constitue aujourd’hui le cas le plus spectaculaire d’intégration. L’ancien Dufry a combiné son activité historique de travel retail avec Autogrill, qui apportait notamment un puissant portefeuille de restauration et HMSHost en Amérique du Nord.
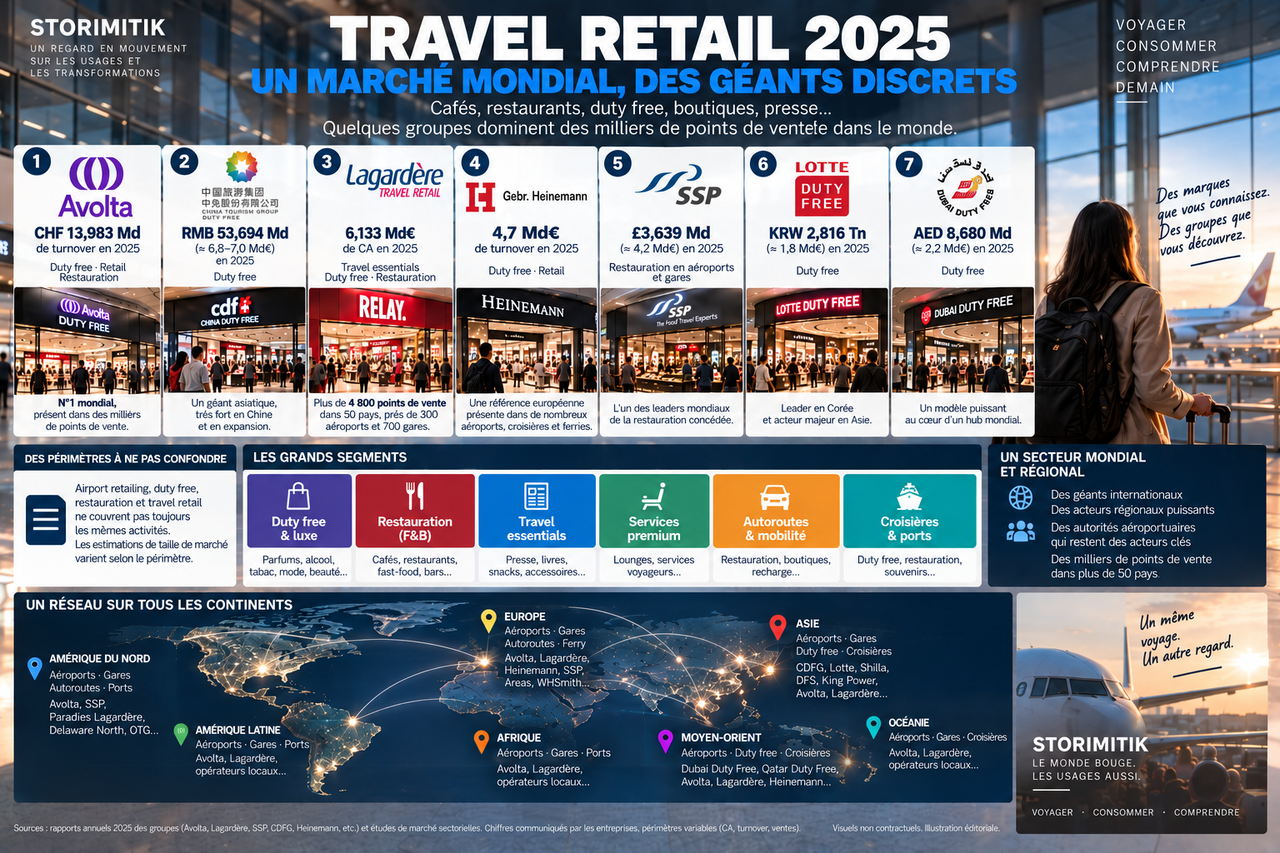
En 2025, Avolta publie un turnover IFRS de 13,983 milliards de francs suisses. Le groupe est présent sur plusieurs métiers : duty free, retail, convenience et restauration.
Cette intégration répond à une évolution profonde des appels d’offres : un grand donneur d’ordre peut rechercher un partenaire capable de gérer plusieurs catégories, plusieurs terminaux ou une combinaison de retail et de food & beverage.
Lagardère Travel Retail : trois métiers sous un même toit
Lagardère Travel Retail illustre une autre stratégie intégrée. Son chiffre d’affaires consolidé atteint 6,133 milliards d’euros en 2025. Le groupe communique par ailleurs 8 milliards d’euros de ventes gérées à 100 %, une métrique différente qu’il ne faut pas confondre avec le chiffre d’affaires consolidé.
Cette distinction est essentielle pour comparer le secteur. Selon les structures de concession et de coentreprise, deux opérateurs peuvent publier des indicateurs qui ne recouvrent pas exactement le même périmètre économique.
Les marques propres comme Relay, Aelia Duty Free ou So Coffee coexistent avec de nombreuses enseignes partenaires et concepts locaux.
SSP et Areas : quand le voyage se joue dans l’assiette
Dans la restauration de voyage, SSP est l’un des acteurs structurants. Le groupe britannique est spécialisé dans les cafés, bars et restaurants en aéroports et gares, en opérant un portefeuille de marques propres, partenaires et locales.
SSP a publié 3,639 milliards de livres de chiffre d’affaires pour son exercice 2025. Sa force tient à une expertise très spécifique : servir beaucoup de voyageurs, avec des pics d’activité liés aux horaires de départ, dans des espaces contraints et soumis à des règles de sécurité particulières.
Areas joue un rôle comparable sur plusieurs marchés européens, avec une présence historiquement forte dans la restauration concédée, notamment en France, en Espagne et en Italie, ainsi que sur les autoroutes. Son périmètre ne doit cependant pas être confondu avec l’ensemble du chiffre d’affaires d’Elior, qui comprend aussi la restauration collective.
Heinemann, CDFG, Lotte : le duty free reste un monde à part
Le duty free obéit à une autre logique. Beauté, parfums, alcool, tabac, confiserie, mode et luxe génèrent des paniers et des marges très différents d’un café ou d’un sandwich.
Gebr. Heinemann publie un turnover de 4,7 milliards d’euros en 2025. Le groupe indique que 72 % de son turnover provient des aéroports, tout en étant également présent dans les border shops, croisières et ferries.
En Chine, China Tourism Group Duty Free occupe une position majeure, notamment grâce au marché domestique et à Hainan. En Corée du Sud, Lotte Duty Free a enregistré 2,816 billions de wons de chiffre d’affaires en 2025, dans un marché coréen du duty free soumis à une forte restructuration.
Dubai Duty Free : quand un hub devient lui-même une machine commerciale
Dubai Duty Free représente un modèle différent : un opérateur étroitement lié à un hub mondial plutôt qu’un réseau de concessions dispersées comme celui des grands groupes internationaux.
En 2025, Dubai Duty Free a annoncé 8,680 milliards de dirhams de ventes, soit 2,378 milliards de dollars, un record annuel. Plus de 90 % de ces ventes ont été réalisées dans les zones de départ.
Le cas de Dubaï montre la puissance économique d’un grand aéroport de correspondance : des dizaines de millions de voyageurs deviennent autant d’occasions de convertir du temps d’attente en consommation.
Pourquoi les chiffres du secteur sont si difficiles à comparer
Il n’existe pas un chiffre unique du travel retail mondial qui fasse consensus indépendamment du périmètre choisi. Certaines études mesurent seulement le retail aéroportuaire, d’autres le duty free, d’autres ajoutent la restauration, les gares, les autoroutes, les ferries ou les croisières.
Même les comptes des entreprises utilisent des notions différentes : chiffre d’affaires consolidé, turnover, ventes gérées, gross sales ou revenus de coentreprises.
Un classement au centime près donnerait donc une précision trompeuse. La bonne lecture consiste à comparer les ordres de grandeur tout en conservant la métrique publiée par chaque entreprise.
Le voyageur est une clientèle extraordinairement particulière
Dans un terminal, la concurrence ne ressemble pas à celle d’une rue commerçante. Le voyageur est captif du lieu pendant une durée déterminée, mais il peut aussi être pressé, fatigué, international, peu familier avec la monnaie locale ou simplement en attente.
Les meilleurs emplacements combinent donc trafic, temps disponible, visibilité et profil des passagers. Un même mètre carré peut avoir une valeur radicalement différente selon qu’il se situe avant ou après les contrôles de sûreté, près d’une porte long-courrier ou au fond d’un terminal régional.
Les opérateurs utilisent les données de trafic, les horaires de vol, les nationalités et les comportements d’achat pour adapter les assortiments, les horaires et les concepts.
La prochaine bataille : devenir la plateforme commerciale du voyage
Le secteur ne se contente plus d’ouvrir des boutiques. Précommande mobile, click & collect, programmes de fidélité, personnalisation, données clients, restauration digitale, services premium et concepts locaux transforment progressivement le modèle.
La convergence entre retail et restauration pousse aussi les grands groupes à devenir des intégrateurs capables d’accompagner le voyageur pendant plusieurs moments de son parcours.
Dans ce modèle, la puissance vient autant de la taille que de la capacité à remporter puis exploiter des concessions complexes pendant plusieurs années.
La prochaine fois que vous achèterez un café à l’aéroport, regardez derrière le logo
Le produit que vous tenez en main peut porter le nom d’une marque mondiale. Le local appartient à une infrastructure. Le contrat a été gagné par un opérateur. Et une partie de la valeur remonte sous forme de loyers ou de redevances.
C’est toute la singularité du travel retail : plusieurs entreprises peuvent participer à une transaction qui, pour le voyageur, ne dure que quelques secondes.
Derrière un parfum, un livre ou un sandwich acheté entre deux trains ou deux avions se cache ainsi une industrie mondiale de concessions, de marques, de données et d’immobilier commercial. Une industrie que presque tout le monde utilise — et que très peu de voyageurs savent nommer.
Sources
- Annual Report 2025 / FY2025 resultsAvolta · Avolta AG
- Lagardère Travel Retail — chiffres clés 2025Lagardère · Lagardère
- 2025 Full Year ResultsSSP Group · SSP Group plc
- Annual Report 2025 — Facts and FiguresGebr. Heinemann · Gebr. Heinemann
- Annual reporting and duty-free market disclosuresChina Tourism Group Duty Free · China Tourism Group Duty Free Corporation Limited
- Dubai Duty Free 2025 annual salesDubai Media Office · Government of Dubai Media Office / Dubai Duty Free
- 2025 duty-free division resultsLotte Duty Free · Hotel Lotte / Lotte Duty Free