
Storie DécryptageMobilité / Recharge
On cherche les terres rares dans la batterie des voitures électriques… mais elles sont surtout dans le moteur
Lithium, nickel et graphite dominent le débat sur les batteries. Pourtant, certaines terres rares stratégiques — néodyme, praséodyme, dysprosium ou terbium — se trouvent surtout dans les aimants permanents de certains moteurs électriques. Et leur chaîne de valeur est massivement concentrée en Chine.
Par Florent Despréaux
Date d’observation :
Lieu : Monde / Chine / Europe
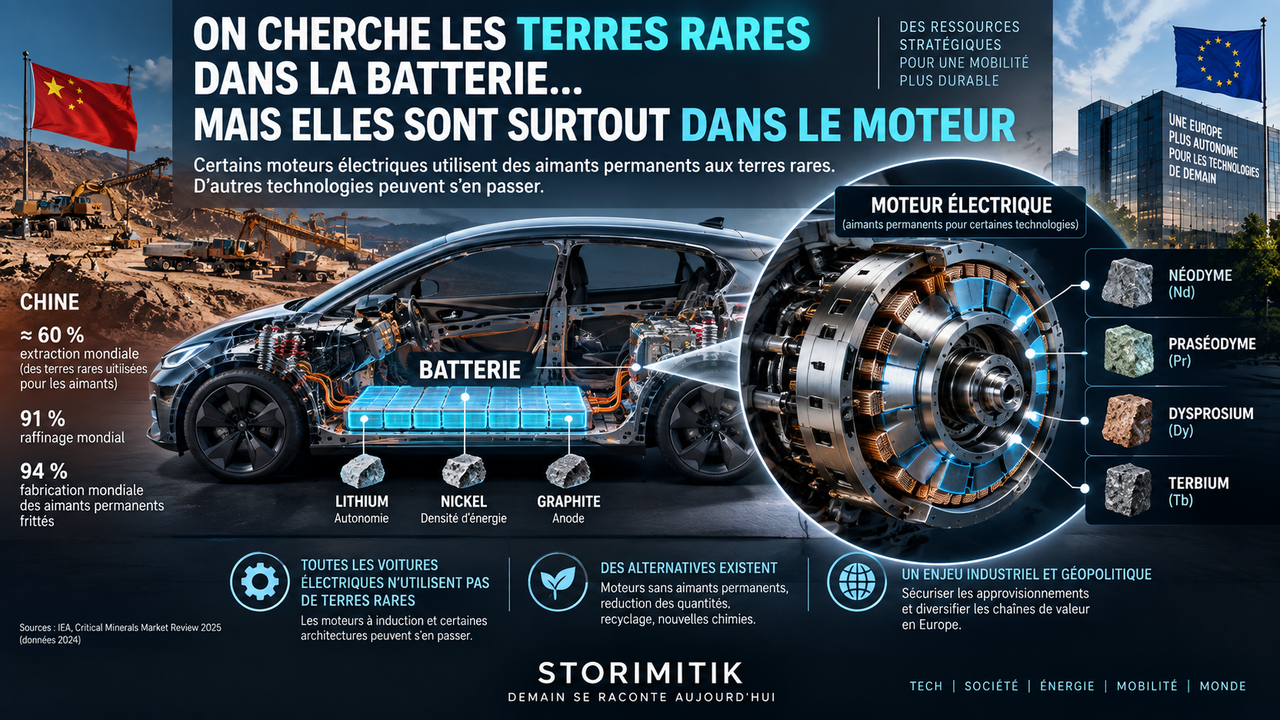
Quand on parle de matières premières critiques dans la voiture électrique, le regard se porte presque automatiquement sur la batterie. Lithium, nickel, graphite ou cobalt occupent l’essentiel du débat. Pourtant, une autre dépendance stratégique se trouve ailleurs dans le véhicule : dans certains moteurs électriques.
Les moteurs synchrones à aimants permanents peuvent utiliser des aimants contenant notamment du néodyme et du praséodyme, parfois renforcés avec du dysprosium ou du terbium. Ces éléments appartiennent aux terres rares magnétiques. Ils ne sont pas les matériaux caractéristiques d’une batterie lithium-ion.
Les terres rares ne sont pas « la batterie »
Une batterie lithium-ion repose sur d’autres chaînes de matériaux. Selon sa chimie, elle peut notamment mobiliser lithium, graphite, nickel, manganèse, fer, phosphate ou cobalt. Les terres rares magnétiques interviennent principalement dans les aimants permanents utilisés par certaines architectures de moteurs.
Cette distinction est importante car elle change complètement l’endroit où se situe la dépendance industrielle : on ne parle plus seulement de cellules de batterie, mais aussi de moteurs, d’aimants et de métallurgie spécialisée.
Néodyme, praséodyme, dysprosium, terbium : les métaux des aimants
Les aimants permanents de haute performance reposent notamment sur des alliages néodyme-fer-bore. Le néodyme et le praséodyme fournissent une forte densité magnétique ; le dysprosium et le terbium peuvent être utilisés pour améliorer les performances à haute température.
Ces propriétés permettent de fabriquer des moteurs compacts et efficaces, particulièrement intéressants lorsque l’espace, le poids et le rendement énergétique sont déterminants.
Mais toutes les voitures électriques n’utilisent pas de terres rares dans leur moteur
Il serait faux d’affirmer que tout véhicule électrique dépend nécessairement de ces aimants. Les moteurs à induction n’utilisent pas d’aimants permanents, et certaines architectures à réluctance peuvent également réduire fortement ou supprimer l’usage de terres rares.
Les constructeurs peuvent donc arbitrer entre rendement, coût, compacité, performances et dépendance aux matériaux. Certains travaillent aussi à réduire la quantité de terres rares utilisée dans les aimants ou à développer des alternatives.
Le vrai point de tension est la concentration chinoise de la chaîne de valeur
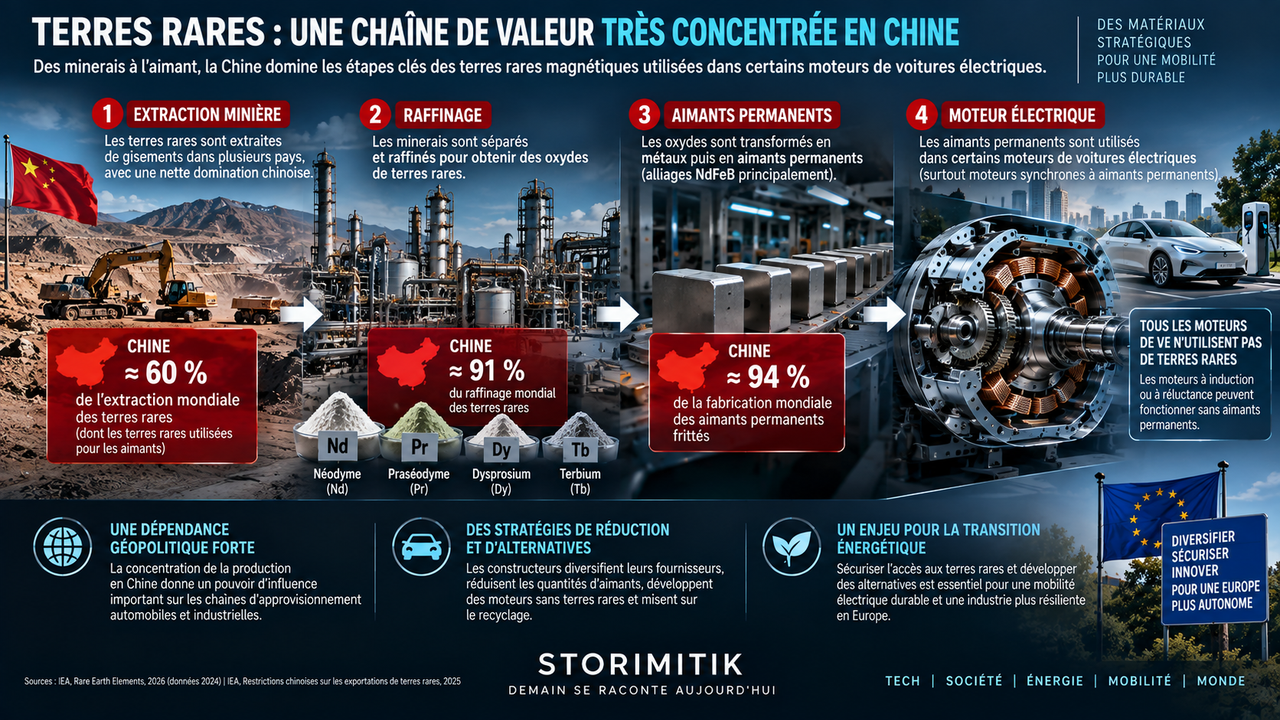
Selon l’Agence internationale de l’énergie, la Chine représentait en 2024 environ 60 % de l’extraction mondiale des terres rares utilisées pour les aimants, mais sa domination augmente fortement aux étapes suivantes.
Elle concentrait environ 91 % du raffinage mondial des terres rares magnétiques et environ 94 % de la fabrication mondiale d’aimants permanents frittés. C’est donc dans la transformation industrielle, plus encore que dans la seule extraction minière, que la concentration devient particulièrement forte.
Pourquoi 60 %, 91 % et 94 % ne racontent pas la même histoire
Ces trois chiffres correspondent à des périmètres différents : extraction, raffinage puis fabrication d’aimants. Les confondre conduirait à une lecture erronée de la dépendance.
Un pays peut disposer de ressources minières sans maîtriser les procédés permettant de séparer les terres rares, de produire les métaux puis de fabriquer des aimants industriels à grande échelle. La valeur stratégique se situe donc sur toute la chaîne.
Les restrictions chinoises ont montré la vulnérabilité du secteur automobile
L’IEA souligne que les restrictions chinoises introduites en 2025 sur certaines terres rares et technologies associées ont créé des tensions d’approvisionnement pour des industriels situés hors de Chine, notamment dans l’automobile.
L’épisode a rappelé qu’un matériau peut représenter une petite quantité dans un véhicule tout en devenant critique si très peu de fournisseurs sont capables de le transformer en composant industriel.
L’Europe cherche à diversifier, recycler et concevoir autrement
Plusieurs leviers existent : développer des capacités minières et de raffinage hors de Chine, construire une industrie européenne des aimants, recycler les matériaux, réduire les quantités utilisées et développer des moteurs capables de fonctionner sans aimants permanents aux terres rares.
La transition électrique ne se joue donc pas uniquement dans la batterie. Une partie décisive de la compétition industrielle se trouve dans un composant beaucoup moins visible : le moteur. Et derrière lui, dans quelques grammes ou kilogrammes de matériaux magnétiques dont la chaîne de valeur mondiale reste extraordinairement concentrée.
Sources
- Rare Earth Elements — Executive SummaryInternational Energy Agency · IEA
- Global Critical Minerals Outlook / Rare earth supply chainsInternational Energy Agency · IEA