Storie DécryptageNouveaux usages
Vous gagnerez peut-être plus à l’étranger. Mais combien vaut tout ce que la France finance sans facture séparée ?
Comparer 55 000 € en France à un salaire plus élevé à Dubaï, aux États-Unis ou en Suisse ne suffit pas. Santé, congés, chômage, retraite, école et protections peuvent être préfinancés collectivement, pris en charge par l’employeur ou payés directement par le ménage. Le vrai calcul est celui du package total.
Par Florent Despréaux
Date d’observation :
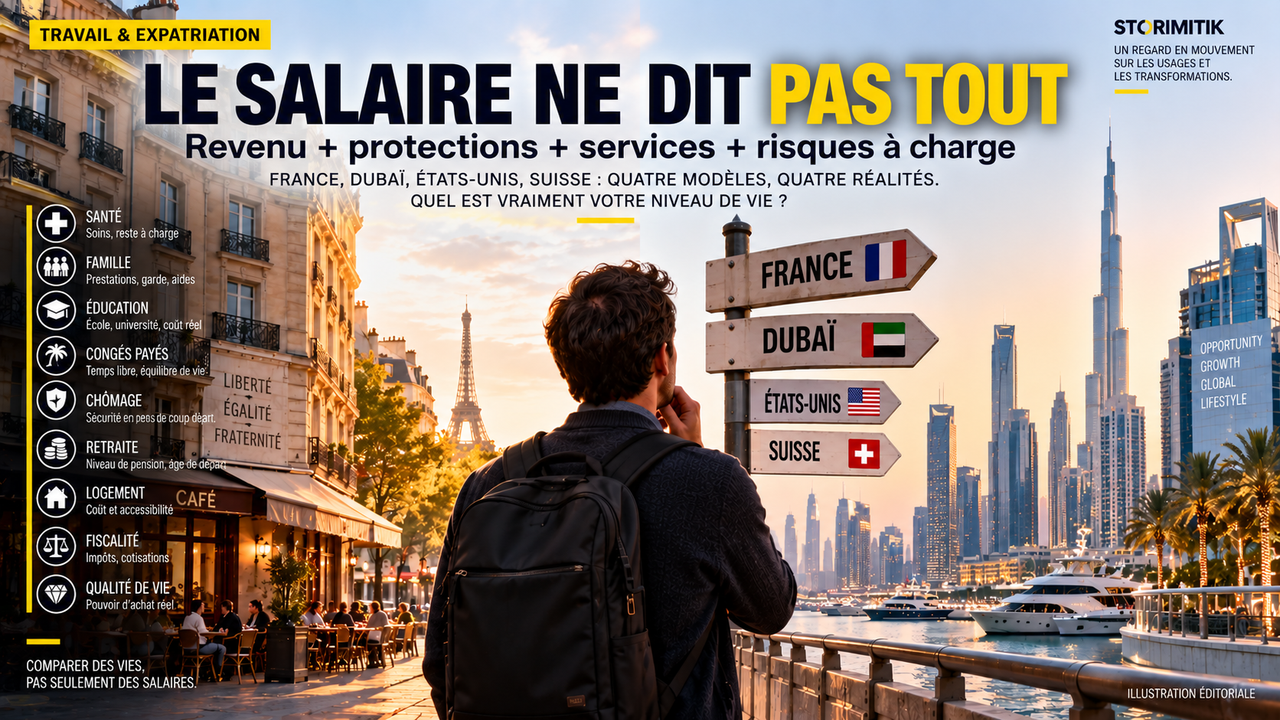
Comparer deux pays à partir du seul salaire net est l’un des moyens les plus rapides de se tromper sur son niveau de vie.
Un revenu plus élevé peut être accompagné de dépenses que vous ne payiez auparavant qu’indirectement : assurance santé, franchise, école, garde d’enfants, retraite privée ou protection contre la perte d’emploi. À l’inverse, un pays très protecteur finance ces services par des impôts et des cotisations plus élevés.
Rien de ce que la France finance collectivement n’est gratuit. La différence est surtout le moment et la manière de payer : avant, par les prélèvements ; ou après, par des factures, des primes, des franchises et des contrats privés.
Le chiffre qui change la lecture : 47,2 %
Pour un célibataire sans enfant rémunéré au salaire moyen, l’OCDE estimait en 2025 le coin fiscal français à 47,2 % du coût du travail. Cet indicateur additionne impôt sur le revenu et cotisations sociales salariales et patronales, puis les rapporte au coût total supporté par l’employeur.
Le même indicateur était de 30,0 % aux États-Unis et de 23,0 % en Suisse. Les Émirats arabes unis, eux, ne prélèvent pas d’impôt sur le revenu des personnes physiques.
À première vue, l’avantage des pays à fiscalité plus faible paraît évident. Mais le coin fiscal ne dit pas ce que le ménage devra ensuite acheter séparément, ni ce que l’employeur prendra en charge.
C’est pourquoi la bonne comparaison n’est pas « salaire contre salaire ». Elle est : revenu disponible + protections + services utilisés + avantages employeur − dépenses obligatoires restant à charge − risques que le ménage doit financer lui-même.
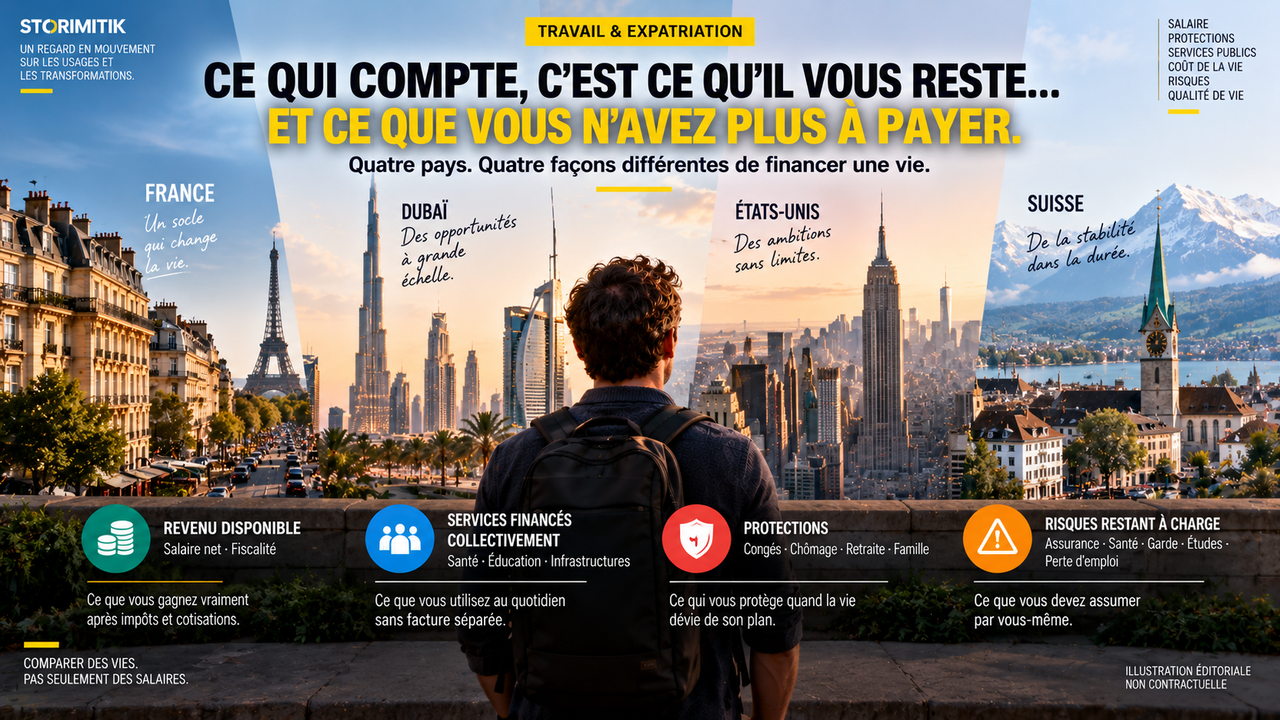
France : vous payez beaucoup avant de recevoir votre salaire
La France se situe parmi les pays de l’OCDE où le prélèvement sur le travail est le plus élevé. Elle est aussi l’un des pays européens qui mutualisent le plus de dépenses sociales : les prestations de protection sociale représentaient 31,9 % du PIB en 2024, selon les premières estimations publiées par la Drees et Eurostat.
Ce financement collectif recouvre des réalités très différentes : retraites, maladie, famille, chômage, handicap, logement ou exclusion sociale. Il ne signifie pas que chaque Français reçoit l’équivalent de 31,9 % du PIB ni que toutes les dépenses sont entièrement prises en charge.
Dans la santé, par exemple, l’Assurance Maladie rembourse en règle générale 70 % de la base conventionnelle d’une consultation dans le parcours de soins. Une complémentaire et le reste à charge du patient complètent souvent le financement.
Dans l’éducation, l’enseignement primaire et secondaire public est gratuit. Et dans le privé, un salarié acquiert 2,5 jours ouvrables de congés payés par mois, soit cinq semaines pour une année complète.
Le « package français » existe donc réellement, mais il est largement préfinancé. Dire que la France vous le « donne » serait trompeur : elle organise une mutualisation très large des risques et des services.
Dubaï : pas d’impôt sur le revenu ne veut pas dire absence de protections
Le cas de Dubaï est souvent résumé à une phrase : « zéro impôt sur le revenu ». Le fait est exact pour les particuliers aux Émirats arabes unis, mais il ne suffit pas à décrire le package d’un salarié expatrié.
Dans le secteur privé, un salarié ayant accompli un an de service a droit à 30 jours de congé annuel payé. À Dubaï, l’employeur doit également fournir au salarié expatrié une couverture santé conforme au minimum réglementaire.
En revanche, la couverture du conjoint et des enfants dépend davantage du contrat. Si l’employeur ne la fournit pas, le sponsor doit organiser leur assurance. Les frais de scolarité privée, de logement et de garde peuvent aussi devenir des postes importants pour une famille.
Les Émirats prévoient en outre une indemnité de fin de service pour de nombreux salariés du privé : après un an, elle est calculée notamment sur 21 jours de salaire de base par année pendant les cinq premières années, puis 30 jours au-delà.
Le vrai avantage d’un package à Dubaï dépend donc fortement de ce que l’entreprise ajoute au salaire : logement ou allocation logement, assurance familiale, école, billets d’avion, retraite ou bonus. Deux personnes ayant le même salaire peuvent avoir des niveaux de vie très différents.
États-Unis : une part du filet social passe directement par l’employeur
Aux États-Unis, le droit fédéral ne garantit pas de congés payés pour les vacances dans le secteur privé. Le Family and Medical Leave Act protège jusqu’à 12 semaines d’absence pour certains événements familiaux ou médicaux, mais ce congé est en principe non rémunéré et l’éligibilité est encadrée.
Cela ne signifie pas que les salariés américains n’ont ni vacances ni assurance santé. Beaucoup de protections existent, mais elles sont fréquemment attachées au poste ou à l’État de résidence.
En mars 2026, 87 % des salariés à temps plein du secteur privé avaient accès à une couverture santé proposée par leur employeur. Pour les salariés participant à une couverture familiale, l’employeur prenait en moyenne 69 % de la prime et le salarié 31 %.
Même assuré, le ménage peut cependant supporter primes, franchises, copaiements et coassurance. La valeur d’un contrat de travail américain dépend donc autant du salaire que de la qualité de son assurance santé, de ses congés et de son plan retraite.
Comparer un salaire français à un salaire américain sans valoriser les avantages employeur revient souvent à comparer deux rémunérations qui ne contiennent pas les mêmes choses.
Suisse : prélèvements plus faibles, mais la santé apparaît clairement dans le budget
La Suisse offre un autre modèle. Son coin fiscal était de 23,0 % en 2025 pour le célibataire au salaire moyen, soit environ la moitié du niveau français mesuré par l’OCDE.
Mais l’assurance maladie de base est obligatoire et la prime est payée chaque mois à l’assureur. À cela s’ajoute une franchise annuelle choisie entre 300 et 2 500 francs suisses pour un adulte, puis 10 % des coûts au-delà de la franchise dans la limite de 700 francs par an, hors certaines contributions hospitalières.
Le droit suisse garantit au minimum quatre semaines de vacances par an aux salariés adultes. Pour la retraite, le système repose sur trois piliers : prévoyance étatique, prévoyance professionnelle et épargne privée facultative.
La Suisse illustre bien le problème de la comparaison : une fiscalité sur le travail plus légère ne signifie pas que toutes les protections sont plus faibles, mais certaines dépenses apparaissent beaucoup plus explicitement dans le budget du ménage.
Le coût invisible dépend surtout de votre situation familiale
Pour un célibataire jeune, en bonne santé et fortement rémunéré, un pays à faible fiscalité peut produire un gain spectaculaire de revenu disponible.
Pour un couple avec plusieurs enfants, la comparaison peut changer dès que l’on ajoute assurance familiale, frais de garde, école, logement, congés, retraite et protection en cas de chômage.
Un salarié très recherché peut aussi transférer une partie de ces coûts à son employeur. À Dubaï ou aux États-Unis, une assurance santé familiale haut de gamme ou une allocation de scolarité peut transformer complètement l’équation.
Autrement dit, il n’existe pas de « meilleur pays » indépendamment du contrat et du foyer.
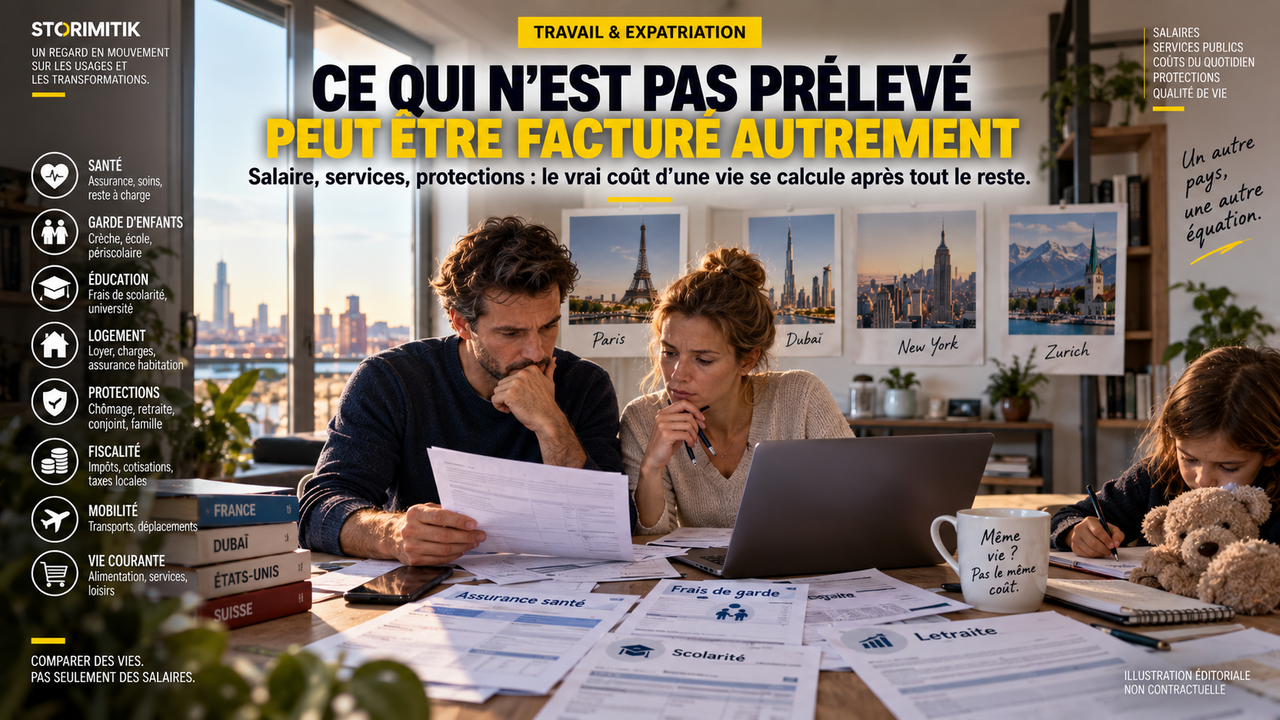
Le vrai calcul doit commencer par cinq lignes, pas une
Pour comparer sérieusement deux offres d’emploi dans deux pays, il faut reconstruire le package total.
1. Revenu réellement disponible : salaire net, bonus, fiscalité locale et éventuels avantages en nature.
2. Coûts obligatoires récurrents : logement, assurance santé, franchises, garde, école, transports et assurances.
3. Protections contre les accidents de vie : maladie longue, chômage, invalidité, congé parental et décès.
4. Capitalisation future : retraite obligatoire, retraite d’entreprise, épargne privée et indemnités de fin de service.
5. Temps disponible : congés payés, jours fériés, temps de travail et temps de transport.
Le loyer doit également être comparé ville par ville et quartier par quartier. Paris n’est pas la France, New York n’est pas les États-Unis, Zurich n’est pas toute la Suisse et Dubaï possède elle-même des écarts considérables de logement et de scolarité.
Le salaire brut est un prix. Le niveau de vie est un système
La principale erreur consiste à traiter les prélèvements comme une pure perte et les services publics comme s’ils n’avaient aucune valeur — ou, à l’inverse, à considérer les services publics français comme gratuits.
Les deux lectures sont fausses.
La France prélève beaucoup et mutualise beaucoup. Les États-Unis font davantage dépendre certaines protections de l’employeur et du contrat. La Suisse combine fiscalité relativement légère et dépenses de santé très visibles pour le ménage. Dubaï associe absence d’impôt sur le revenu des particuliers, protections du droit du travail et poids déterminant du package négocié avec l’entreprise.
La bonne question n’est donc pas « où paierai-je le moins d’impôts ? ». Elle est : après avoir payé ce qui doit l’être et valorisé ce que mon contrat ou la collectivité finance, combien me reste-t-il, de quelles protections est-ce que je dispose et quel risque suis-je prêt à porter ?
Un salaire supérieur peut réellement améliorer votre vie à l’étranger. Mais il faut d’abord vérifier qu’il rémunère aussi tout ce que vous devrez désormais financer vous-même.
Sources
- Taxing Wages 2026 — OverviewOCDE · OECD
- The share of GDP devoted to social protection expenditure rises again in France and Europe in 2024DREES · Direction de la recherche, des études, de l’évaluation et des statistiques
- Congés payés du salarié dans le secteur privéService-Public.fr · Direction de l'information légale et administrative
- Consultations en métropole : vos remboursementsAssurance Maladie · ameli.fr · 2 octobre 2026
- Les grands principes du système éducatifMinistère de l’Éducation nationale · France
- Other taxes — Income taxThe Official Platform of the UAE Government · UAE Government · 30 mars 2026
- Annual leaveThe Official Platform of the UAE Government · UAE Government
- Frequently Asked Questions — compulsory medical insuranceDubai Health Authority · DHA
- End of service benefits for workers in the private sectorThe Official Platform of the UAE Government · UAE Government
- Vacation LeaveU.S. Department of Labor · Department of Labor
- Family and Medical Leave Act (FMLA)U.S. Department of Labor · Department of Labor
- Employee Benefits in the United States — 2026U.S. Bureau of Labor Statistics · BLS
- Holidays and absences from workch.ch · Swiss Confederation
- Health insurance costs and premium reductionsch.ch · Swiss Confederation
- Prévoyance vieillessech.ch · Swiss Confederation