
Storie DécryptageTech et IA
Les restrictions américaines ont-elles accéléré la riposte chinoise ? Huawei et Alibaba construisent désormais leur propre pile IA
Depuis 2022, Washington limite l’accès chinois aux puces avancées, aux équipements de fabrication et à la mémoire HBM. Ces contrôles ont créé des contraintes réelles ; en parallèle, des analyses sectorielles, dont celle du CSIS, estiment qu’ils ont renforcé l’urgence de la substitution locale. En 2026, Huawei accélère sa feuille de route Ascend tandis qu’Alibaba construit une pile IA allant des puces aux agents.
Par Florent Despréaux
Depuis octobre 2022, les États-Unis ont progressivement restreint l’accès de la Chine aux puces de calcul les plus avancées, à certains équipements de fabrication de semi-conducteurs et, plus tard, à la mémoire HBM nécessaire aux grands systèmes d’intelligence artificielle.
Le but affiché par Washington est précis : ralentir l’accès chinois aux technologies pouvant renforcer l’IA avancée, le calcul intensif et certaines capacités militaires. Il ne s’agit donc pas d’un embargo général sur les semi-conducteurs, mais d’une série de contrôles ciblés qui ont été durcis, élargis puis partiellement ajustés au fil du temps.
Quatre ans plus tard, le résultat est plus complexe qu’un simple « succès » ou « échec ». Les restrictions ont réellement limité l’accès chinois au sommet de la chaîne technologique. En parallèle, plusieurs analyses sectorielles, dont celle du CSIS, estiment qu’elles ont renforcé une dynamique déjà ancienne : remplacer davantage de composants, de logiciels et d’infrastructures étrangères par des alternatives locales.
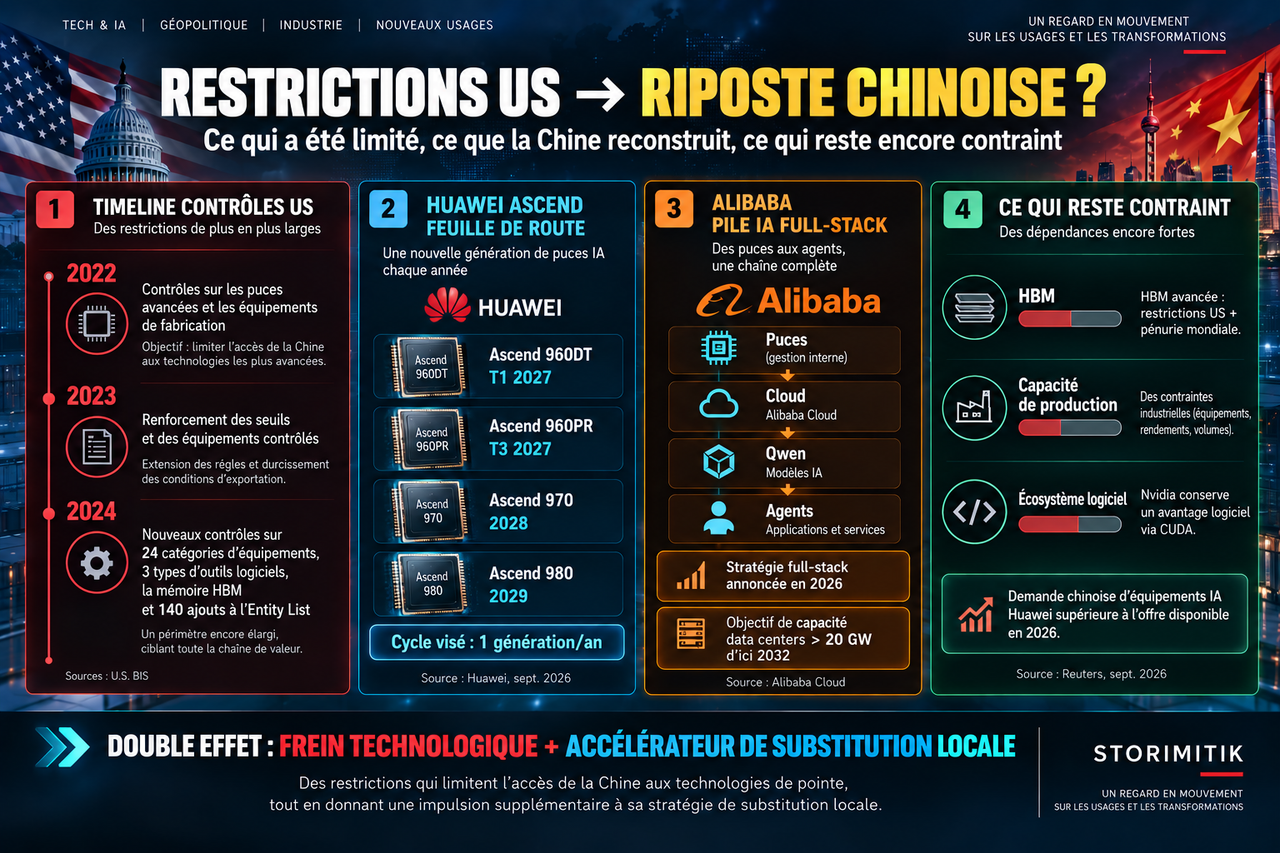
2022 : Washington vise les puces avancées et les machines qui les fabriquent
Le 7 octobre 2022, le Bureau of Industry and Security américain annonce une nouvelle génération de contrôles à l’exportation vers la Chine. Ils visent notamment les puces de calcul avancées, les supercalculateurs et certains équipements nécessaires à la fabrication de semi-conducteurs avancés.
La logique est différente d’une interdiction totale du commerce : les règles fixent des seuils techniques et des obligations de licence. Elles cherchent à empêcher que certaines performances de calcul et certaines capacités de production de pointe puissent être acquises ou reproduites facilement en Chine.
2023 : les seuils sont resserrés et les contournements deviennent une cible
En octobre 2023, le BIS ajuste les paramètres déterminant quelles puces de calcul avancé nécessitent une licence et étend plusieurs mesures à d’autres pays afin de réduire les possibilités de contournement. Les contrôles sur les équipements de fabrication sont eux aussi élargis.
À ce stade, l’enjeu ne porte déjà plus seulement sur Nvidia ou sur une référence de GPU. Il concerne toute une chaîne : calcul, équipements, logiciels de conception et de fabrication, mémoire et fournisseurs capables de produire des composants avancés.
2024 : 24 catégories d’équipements, 3 catégories de logiciels, HBM et 140 entités
Le 2 décembre 2024, Washington élargit encore le dispositif. Le BIS ajoute des contrôles sur 24 catégories d’équipements de fabrication de semi-conducteurs et 3 catégories d’outils logiciels, vise la mémoire à large bande passante — HBM — et ajoute 140 entités à l’Entity List.
La HBM est particulièrement stratégique pour l’IA : elle permet d’alimenter très rapidement les accélérateurs en données lors de l’entraînement et de l’inférence à grande échelle. Limiter son accès revient donc à agir non seulement sur le processeur, mais aussi sur l’architecture qui permet à ce processeur de fonctionner efficacement.
Les restrictions ont-elles freiné la Chine ? Oui, sur certains segments
Les contraintes sur les GPU les plus performants, les équipements lithographiques et plusieurs outils de fabrication ont créé un véritable handicap. Le CSIS estime que les contrôles ont perturbé l’accès chinois aux puces et équipements de pointe et limité, à court terme, certaines capacités aux nœuds les plus avancés.
Il serait donc faux de raconter que les restrictions n’ont servi à rien. Une puce domestique moins performante, une machine de fabrication moins avancée ou un accès limité à la HBM ne deviennent pas équivalents à leurs meilleurs concurrents étrangers simplement parce qu’ils sont produits localement.
Mais un autre effet est apparu en parallèle : lorsqu’une entreprise ne sait plus si un composant étranger restera accessible demain, le coût économique de la dépendance augmente. Une solution locale imparfaite peut alors devenir stratégiquement préférable.
C’est là que les contrôles peuvent accélérer la substitution locale
Dans une analyse publiée en mars 2026, le CSIS décrit précisément ce mécanisme. Les contrôles américains et alliés ont, selon ses auteurs, donné un nouvel élan à la politique chinoise de localisation des semi-conducteurs, en poussant fournisseurs et clients chinois à coordonner davantage leurs feuilles de route.
L’effet ne part pas de zéro. Pékin finance son industrie des semi-conducteurs depuis plus d’une décennie. Mais la perspective d’être privé d’un composant étranger transforme le choix d’achat : adopter une technologie locale devient aussi une assurance contre un futur choc d’approvisionnement.
Le CSIS estime ainsi que la part des équipements chinois de fabrication de semi-conducteurs sur leur marché domestique serait passée d’environ 25 % à 35 % entre 2024 et 2025. Il s’agit d’une estimation sectorielle, pas de la preuve que la Chine maîtrise désormais l’ensemble de la chaîne.
Huawei passe d’une puce de remplacement à une feuille de route annuelle
Huawei est devenu l’exemple le plus visible de cette réponse. À HUAWEI CONNECT 2026, le groupe a annoncé vouloir faire évoluer sa famille Ascend selon un cycle d’une nouvelle génération par an.
La feuille de route annoncée prévoit Ascend 960DT au premier trimestre 2027, Ascend 960PR au troisième trimestre 2027, puis Ascend 970 en 2028 et Ascend 980 en 2029. Huawei affirme que les performances de calcul doivent continuer à doubler tandis que progressent bande passante mémoire, capacité mémoire et interconnexion.
Une feuille de route n’est pas une garantie de livraison industrielle. Mais elle indique un changement important : Huawei ne présente plus Ascend comme une réponse ponctuelle à une pénurie de Nvidia. L’entreprise essaie d’organiser une trajectoire technologique complète.
La réponse chinoise consiste aussi à compenser par la taille des systèmes
Les performances d’une puce isolée ne racontent plus toute l’histoire. Huawei développe des architectures SuperPoD et SuperCluster afin d’assembler un très grand nombre d’accélérateurs et de répartir les charges d’entraînement ou d’inférence.
Reuters rapporte que Huawei travaille notamment sur une architecture Peerium conçue pour relier jusqu’à un million de processeurs. Là encore, il s’agit d’une architecture annoncée : sa capacité réelle à grande échelle dépendra de l’interconnexion, de la consommation, du refroidissement, des rendements industriels et des logiciels.
Le logiciel reste l’un des principaux champs de bataille
Nvidia ne domine pas seulement grâce à ses GPU. CUDA, son environnement logiciel développé depuis près de vingt ans, constitue une partie centrale de son avantage : bibliothèques, outils, documentation et habitudes des développeurs créent un puissant effet d’écosystème.
Reuters souligne encore en septembre 2026 que Nvidia conserve un avantage logiciel grâce à CUDA. Huawei cherche précisément à réduire cet écart avec CANN et un écosystème Ascend que l’entreprise dit désormais intégré à plus de 90 grands projets open source et officiellement supporté comme backend d’accélération par PyTorch.
Cette évolution est essentielle. Une puce peut être techniquement compétitive et rester difficile à adopter si les modèles, frameworks et bibliothèques doivent être réécrits. La bataille se joue donc autant dans les logiciels que dans le silicium.
Huawei a encore un problème très concret : il ne produit pas assez
La montée en puissance ne signifie pas autosuffisance. Le 17 septembre 2026, le dirigeant de Huawei Eric Xu a reconnu que l’entreprise ne pouvait pas produire suffisamment d’équipements de calcul IA pour satisfaire la demande chinoise.
Cette contrainte est suffisamment forte pour limiter les ambitions internationales du groupe. Elle rappelle une distinction essentielle : disposer d’une architecture et d’une feuille de route ne suffit pas. Il faut aussi produire suffisamment de puces, de mémoire, de cartes, de systèmes et d’infrastructures pour alimenter le marché.
Alibaba veut contrôler toute la chaîne : puces, cloud, modèles et agents
Alibaba suit une stratégie différente mais complémentaire. Lors de l’Apsara Conference 2026, le groupe a présenté une stratégie dite « full stack » allant des puces propriétaires à l’infrastructure cloud, aux modèles Qwen et aux agents.
Alibaba a également dévoilé Zhenwu V900, une nouvelle puce IA développée par T-Head. Reuters rapporte que l’entreprise annonce une performance trois fois supérieure à celle de son prédécesseur et vise une production de masse au début de 2027.
La même logique s’étend aux centres de données. Alibaba Cloud vise plus de 20 GW de capacité mondiale de data centers en 2032. Ce chiffre est un objectif annoncé par l’entreprise, pas une capacité déjà construite.
L’intérêt stratégique de cette pile est évident : si une entreprise contrôle davantage de couches — puces, cloud, modèles et agents — elle peut optimiser chaque niveau en fonction des contraintes des autres et réduire certaines dépendances externes.
DeepSeek montre pourquoi la bataille ne se résume pas au meilleur GPU
L’essor de modèles chinois comme DeepSeek a aussi rappelé qu’une contrainte matérielle peut pousser à travailler davantage sur l’efficacité logicielle, l’architecture des modèles et l’optimisation de l’entraînement.
Il faut toutefois éviter une causalité simpliste : les contrôles américains n’ont pas « créé » DeepSeek, pas plus qu’ils n’expliquent seuls l’essor de Huawei ou d’Alibaba. Ces entreprises et politiques industrielles existaient avant 2022. Les restrictions ont surtout changé l’urgence, les incitations et le coût de la dépendance.
Les contrôles américains eux-mêmes ne sont pas figés
L’image d’un mur qui se refermerait continuellement est elle aussi trompeuse. Fin 2025 puis en 2026, Washington a de nouveau autorisé sous conditions certaines exportations de puces IA vers la Chine, notamment des Nvidia H200, avec des licences étudiées au cas par cas.
Le dispositif américain combine donc des restrictions sur les technologies jugées sensibles et, depuis fin 2025, des autorisations conditionnelles sur certaines puces. Ses effets de long terme sur l’innovation et la substitution locales en Chine restent débattus.
Ce que la Chine ne maîtrise toujours pas complètement
La substitution locale progresse, mais plusieurs goulets d’étranglement restent majeurs : mémoire HBM avancée, capacité de production, rendements, équipements de fabrication de pointe, lithographie EUV et écosystèmes logiciels.
L’histoire d’ASML résume une partie du problème. Certaines technologies de fabrication avancée reposent sur des chaînes de fournisseurs et des décennies de savoir-faire que l’on ne reproduit pas simplement par décret ou par investissement massif.
La Chine peut donc réduire certaines dépendances plus vite qu’elle ne peut éliminer les écarts technologiques sur chaque couche.
Le paradoxe : ralentir aujourd’hui peut renforcer la résilience de demain
La lecture proposée par le CSIS est celle d’un double effet : à court terme, les contrôles limitent l’accès de la Chine à certains composants et équipements de pointe ; à plus long terme, ils peuvent augmenter l’intérêt économique et politique de solutions nationales qui auraient parfois été moins compétitives sans cette contrainte.
Ce paradoxe n’est pas propre à la Chine. Lorsqu’un pays considère qu’une technologie étrangère peut lui être retirée, il a une raison supplémentaire de financer une alternative locale, même plus chère ou moins performante au départ.
La question centrale devient alors moins « les contrôles fonctionnent-ils ? » que « quels effets dominent avec le temps ? » : le ralentissement provoqué par la perte d’accès aux meilleures technologies, ou l’accélération de la substitution locale décrite par certains analystes.
En 2026, ces deux effets coexistent encore
Les États-Unis conservent des avantages majeurs dans les GPU, les logiciels, les équipements et plusieurs briques critiques de la chaîne mondiale des semi-conducteurs. La Chine, elle, dispose d’un immense marché intérieur, de capitaux publics et privés, d’une base industrielle profonde et d’acteurs capables de construire des alternatives à grande échelle.
Huawei et Alibaba n’ont donc pas démontré que les restrictions étaient devenues inutiles. Ils montrent plutôt pourquoi leur effet est impossible à mesurer seulement par les puces que la Chine ne peut plus acheter.
Une partie de la réponse se trouve désormais dans tout ce qu’elle construit pour ne plus avoir à les acheter demain.
Sources
- Commerce Implements New Export Controls on Advanced Computing and Semiconductor Manufacturing Items to the PRCU.S. Bureau of Industry and Security · U.S. Department of Commerce — BIS · 7 octobre 2022
- Updated public information on the October 2022 and October 2023 advanced computing and semiconductor controlsU.S. Bureau of Industry and Security · U.S. Department of Commerce — BIS · 17 octobre 2023
- Commerce Strengthens Export Controls to Restrict China’s Capability to Produce Advanced SemiconductorsU.S. Bureau of Industry and Security · U.S. Department of Commerce — BIS · 2 décembre 2024
- China’s Localization Drive in Semiconductors Gains Impetus from Allied Chip Export ControlsCSIS · Sujai Shivakumar, Charles Wessner, Thomas Howell · 24 mars 2026
- Advancing the Agentic World, Building a Solid Silicon FoundationHuawei · Huawei — David Wang · 17 septembre 2026
- Huawei Launches the World's First NPO-based SuperPoD – the Atlas 960E SuperPoDHuawei · Huawei · 17 septembre 2026
- China's Huawei says AI chip demand outstrips supply as it steps up Nvidia challengeReuters · Reuters · 17 septembre 2026
- Alibaba Unveils Roadmap on Full-Stack AI Strategy from Chips, Cloud Infrastructure, Models to AgentsAlibaba Cloud · Alibaba Cloud · 22 septembre 2026
- Alibaba Cloud's 2026 Apsara Conference: Full-Stack AI Roadmap Along with Global Market Expansion PlanAlibaba Cloud · Alibaba Cloud · 25 septembre 2026
- Alibaba deepens AI push with new chip, bigger modelReuters · Reuters · 22 septembre 2026
- Export Controls: National Security Tool or Industrial Policy Lever?CSIS · Sujai Shivakumar, Thomas Howell · 7 avril 2026