
Storie DécryptageNouveaux usages
24,5 milliards de paiements en un mois : quand payer devient une infrastructure aussi invisible qu’Internet
En Inde, UPI traite désormais plus de 24 milliards d’opérations mensuelles. En Europe, Wero passe du virement entre particuliers au commerce et aux factures. Au Brésil, Pix est devenu une infrastructure nationale. Le prochain bouleversement du paiement pourrait être précisément qu’on ne le remarque plus.
Par Florent Despréaux
Le paiement n’est plus seulement le dernier clic
Pendant longtemps, payer était la dernière étape visible d’un achat : sortir une carte, saisir un code ou valider une transaction. Les infrastructures de paiement instantané changent progressivement cette logique. Elles deviennent une couche technique disponible partout, sur laquelle les banques, les commerçants et les services numériques peuvent construire de nouveaux usages.
Trois trajectoires permettent de mesurer cette transformation : UPI en Inde, Pix au Brésil et Wero en Europe. Elles ne sont ni identiques ni directement comparables, mais elles montrent toutes que le paiement peut devenir une infrastructure plutôt qu’un simple produit bancaire.
En Inde, 24,5 milliards de transactions en août
Selon les statistiques de la National Payments Corporation of India, UPI a traité 24,509 milliards de transactions en août 2026. Le réseau comptait alors 752 banques participantes. À cette échelle, le paiement instantané n’est plus une fonctionnalité marginale : il fait partie du fonctionnement quotidien de l’économie numérique indienne.
En Europe, Wero veut élargir le terrain de jeu
L’European Payments Initiative développe Wero avec une ambition différente : construire une solution de paiement paneuropéenne. Le service a commencé par les transferts entre particuliers, avant de s’étendre progressivement au commerce électronique et à d’autres usages marchands. EPI a également engagé le déploiement du paiement en magasin.

Cette progression est importante : si un même système peut servir au transfert d’argent, à l’achat en ligne, au magasin physique et aux paiements récurrents, il cesse progressivement d’être une simple application. Il devient une couche de paiement susceptible d’être intégrée à de multiples parcours commerciaux.
Pix montre la même logique d’infrastructure
Au Brésil, Pix est exploité par la Banque centrale. Celle-ci publie des données ouvertes sur les transactions, les utilisateurs, les clés Pix et les différents usages du système. Le paiement instantané est ainsi traité comme une infrastructure nationale dont le fonctionnement et l’adoption peuvent être suivis publiquement.
Et Visa et Mastercard dans tout cela ?
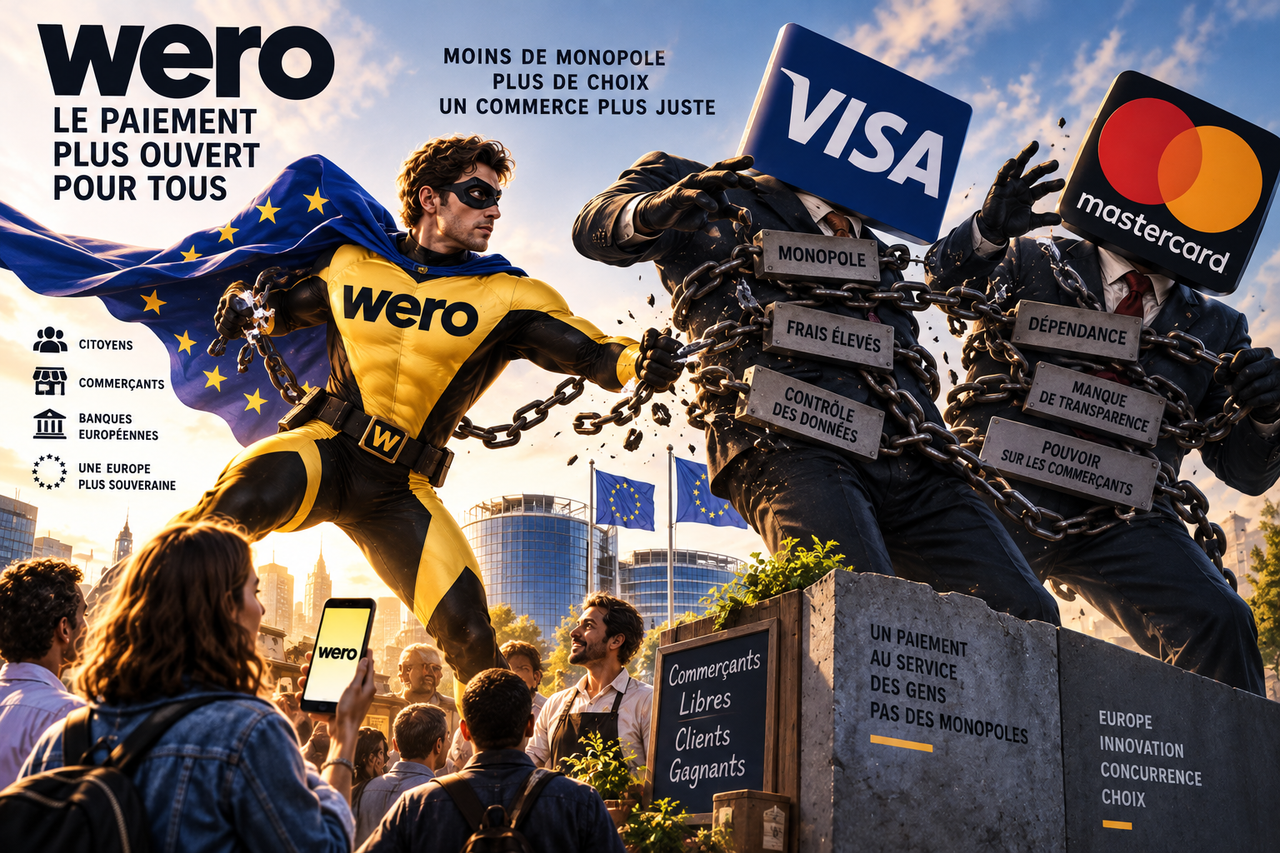
L’émergence de ces infrastructures ne signifie pas la disparition de Visa ou Mastercard. Les réseaux de cartes restent des acteurs majeurs du paiement mondial. En Europe, l’enjeu porté par EPI est plutôt de proposer une infrastructure paneuropéenne supplémentaire et de réduire la dépendance à des solutions non européennes sur certains parcours de paiement.
C’est pourquoi l’image d’un Wero « justicier » face aux deux réseaux américains doit être comprise comme une métaphore éditoriale, pas comme la description d’un affrontement juridique ou commercial littéral. La question réelle est celle du choix, de l’interopérabilité et de la souveraineté des infrastructures.
Le meilleur paiement pourrait devenir celui qu’on ne voit plus
Lorsque le paiement s’intègre directement dans un abonnement, un commerce en ligne, un transfert entre particuliers ou un parcours physique, le geste de payer peut progressivement s’effacer derrière le service utilisé. C’est là que se situe la rupture : non pas remplacer une carte par un téléphone, mais transformer le paiement en composant invisible de l’expérience.
UPI, Pix et Wero se trouvent à des niveaux de maturité très différents. Mais ensemble, ils montrent une direction possible : demain, la bataille du paiement pourrait moins porter sur l’objet que l’on sort de sa poche que sur l’infrastructure qui fonctionne silencieusement derrière chaque transaction.
Galerie photo
1 photo
Sources
- UPI Product StatisticsNPCI · National Payments Corporation of India
- Wero: e-commerce accelerates as in-store takes its first stepsEuropean Payments Initiative · EPI · 16 septembre 2026
- Orange launches subscription bill payment via WeroEuropean Payments Initiative · EPI
- Pix — données ouvertesBanco Central do Brasil · Banco Central do Brasil