
Storie DécryptageNouveaux usages
N26 a mis la banque dans le smartphone. Revolut veut maintenant y mettre toute votre vie financière
Elles ont toutes les deux bousculé la banque européenne par le smartphone, mais elles ne construisent plus exactement le même objet. N26 reste centrée sur une banque mobile européenne qu’elle enrichit progressivement. Revolut, née du change et des paiements internationaux, empile désormais banque, investissement, crédit, voyage, télécoms et services dans une logique beaucoup plus mondiale. Les résultats 2025 montrent que l’écart n’est plus seulement une question de taille : c’est une différence de trajectoire.
Par Florent Despréaux
Même génération, deux points de départ
N26 est fondée à Berlin en 2013. La société lance ses premiers comptes bancaires 100 % mobiles en Europe en 2015, puis obtient en 2016 une licence bancaire allemande complète. Son pari initial est clair : faire du smartphone le point d’entrée principal de la banque du quotidien.
Revolut arrive en 2015 au Royaume-Uni avec un autre problème à résoudre : rendre les transferts et le change plus rapides et moins coûteux. Le produit de départ est donc moins une banque complète qu’un outil pour dépenser, convertir et transférer de l’argent plus facilement, notamment à l’international.
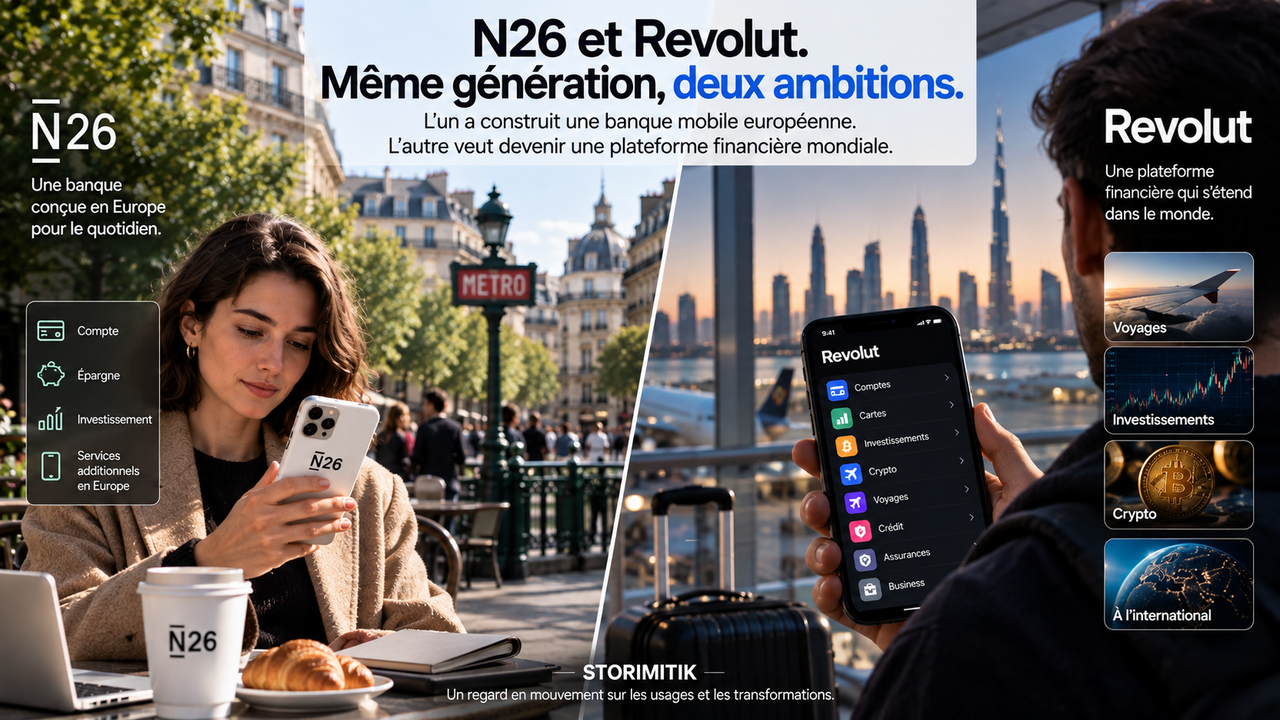
Dix ans plus tard, les deux entreprises se sont rapprochées sur de nombreux services — compte, carte, épargne, investissement, crypto ou crédit selon les marchés — mais leur logique d’expansion reste différente.
N26 cherche d’abord à devenir la banque principale
N26 a progressivement élargi son application au-delà du compte courant. La banque propose aujourd’hui notamment de l’épargne, des actions et ETF, de la crypto et du crédit. Elle a aussi ajouté des services qui débordent de la banque traditionnelle, comme des eSIM internationales et, sur certains marchés, des forfaits mobiles.
Mais la logique reste celle d’une banque numérique européenne qui veut concentrer davantage d’usages financiers chez un même client. N26 indique opérer dans 24 pays européens et revendique plus de 11 millions de clients en Europe.
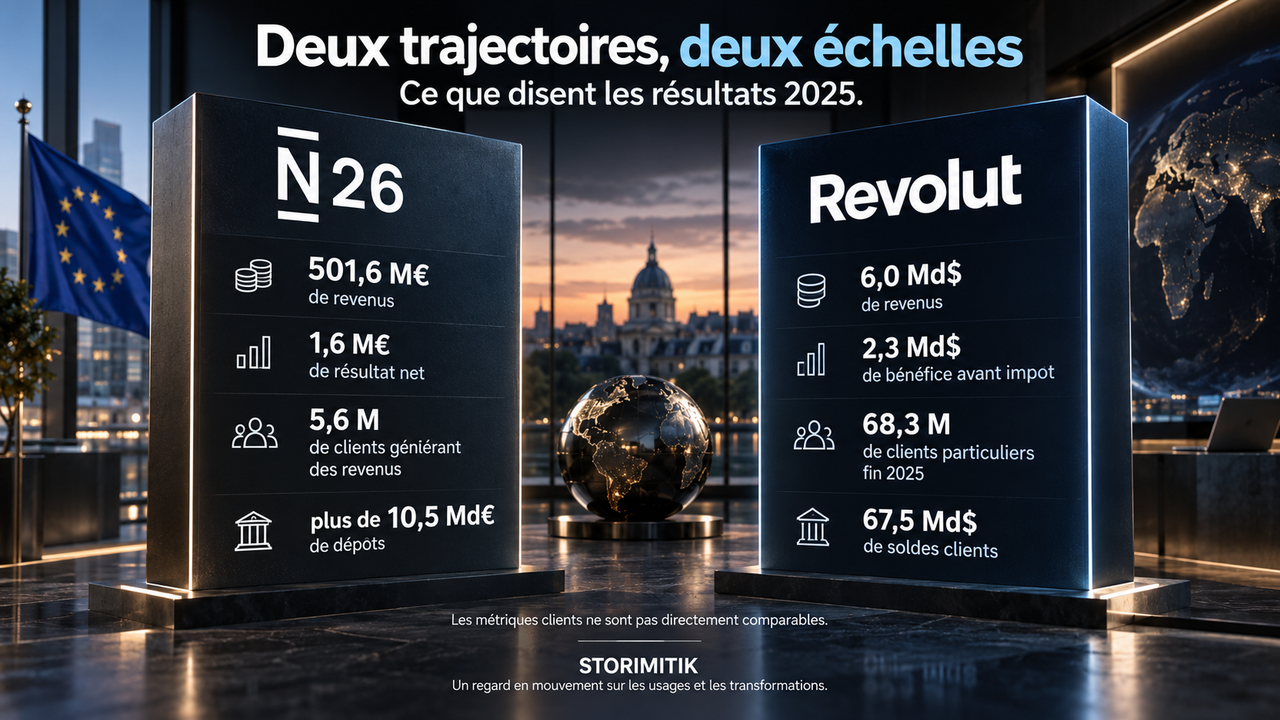
Ses résultats 2025 montrent surtout une entreprise qui cherche désormais la rentabilité autant que la croissance. N26 a généré 501,6 millions d’euros de revenus et 1,6 million d’euros de résultat net, son premier exercice complet bénéficiaire. Les dépôts ont dépassé 10,5 milliards d’euros et le nombre de clients générant des revenus a atteint 5,6 millions.
Ce dernier chiffre ne doit pas être confondu avec le nombre total de clients : N26 utilise ici une métrique interne de clients « générant des revenus ». C’est une donnée utile pour mesurer la profondeur économique de la relation, mais elle n’est pas directement comparable au nombre global de clients publié par Revolut.
Revolut veut multiplier les moteurs de revenus
Revolut a choisi une trajectoire beaucoup plus large. Son rapport annuel 2025 décrit un écosystème qui couvre désormais les dépenses, l’épargne, l’investissement, le crédit, les paiements internationaux et de nombreux services complémentaires. En 2025, la société a aussi lancé Revolut Mobile au Royaume-Uni et en Pologne, faisant entrer un service télécom directement dans son univers financier.
Cette diversification apparaît dans les comptes. Revolut a publié 6,0 milliards de dollars de revenus pour 2025 et 2,3 milliards de dollars de bénéfice avant impôt. Onze lignes de produits ont chacune dépassé environ 135 millions de dollars de revenus annuels.
À la fin de 2025, Revolut comptait 68,3 millions de clients particuliers et 67,5 milliards de dollars de soldes clients. En septembre 2026, l’entreprise déclarait avoir dépassé 80 millions de clients dans le monde. La progression géographique accompagne donc l’élargissement du catalogue.
La transformation est aussi réglementaire. Le 10 août 2026, Revolut Bank S.A. a obtenu une licence bancaire complète en France à l’issue d’une évaluation impliquant l’ACPR et la Banque centrale européenne. Revolut indiquait alors servir environ 30 millions de clients en Europe occidentale et vouloir utiliser sa structure française comme deuxième pôle bancaire européen aux côtés de son entité lituanienne.
La frontière entre « banque » et « plateforme » devient floue
Opposer simplement N26, la banque, à Revolut, la super-app, serait pourtant trop facile. N26 vend désormais des produits d’investissement, de la crypto et des services de connectivité. Revolut, de son côté, accumule les licences bancaires et cherche explicitement à devenir une banque principale sur de nombreux marchés.
La différence se situe davantage dans l’ordre de construction. N26 part du cœur bancaire et ajoute des couches autour. Revolut est parti d’une friction très précise — le change et les paiements internationaux — puis a empilé des briques jusqu’à couvrir une part croissante de la vie financière.
Dans les deux cas, le smartphone n’est plus seulement un canal permettant d’accéder à une banque. Il devient l’endroit où se concentre la relation financière : salaire, paiement, épargne, investissement, crédit, voyage et parfois télécoms.
La prochaine bataille : devenir l’application financière par défaut
Pendant la première vague des néobanques, la différence se jouait beaucoup sur l’ouverture de compte, la carte, les frais à l’étranger ou la qualité de l’application. Ces éléments restent importants, mais ils ne suffisent plus à expliquer la compétition actuelle.
L’enjeu est désormais de devenir l’interface financière utilisée par défaut et d’y faire revenir le client pour davantage d’opérations. Plus une application concentre de services, plus elle peut augmenter la fréquence d’usage et la part du portefeuille financier qu’elle capte.
N26 et Revolut racontent ainsi deux versions d’une même transformation. La première génération de fintechs a voulu mettre la banque dans le téléphone. La suivante cherche à savoir jusqu’où le téléphone peut absorber la banque — et tout ce qui gravite autour.
Sources
- Avec un CA de +500 M€ pour un Produit Net Bancaire de 350 M€, N26 confirme son premier exercice plein rentable en 2025N26 · N26 · 25 juin 2026
- Qu’est-ce que N26 ? La banque en ligne qu’on adoreN26 · N26
- Revolut reports record profit of $2.3bn for 2025 as revenue surges to $6bnRevolut · Revolut · 24 mars 2026
- Revolut receives French banking licenceRevolut · Revolut · 10 août 2026
- Revolut Receives Conditional Approval from U.S. Office of the Comptroller of the Currency to Form a National BankRevolut · Revolut · 3 septembre 2026
- Annual Report 2025Revolut · Revolut