
Storie DécryptageTech et IA
Windows n’est plus le centre économique de Microsoft : 91 % de son bénéfice opérationnel vient désormais de ses deux autres divisions
Microsoft reste associé à Windows, au PC et à Xbox. Pourtant, son exercice FY2026 raconte une autre histoire : Productivity & Business Processes et Intelligent Cloud ont généré ensemble 140,851 milliards de dollars de résultat opérationnel sur 155,237 milliards au total. Cela représente 90,73 %, soit 91 % arrondi. Le centre économique de Microsoft se trouve désormais surtout dans Microsoft 365, Azure, Dynamics, LinkedIn, les serveurs et les services cloud.
Par Florent Despréaux
Microsoft n’est plus économiquement centré sur Windows
Pendant des décennies, Windows a été le produit qui incarnait Microsoft. Le système d’exploitation reste stratégique et visible, mais les comptes FY2026 montrent qu’il ne raconte plus à lui seul l’économie du groupe.
Microsoft a réalisé 331,839 milliards de dollars de chiffre d’affaires et 155,237 milliards de résultat opérationnel sur l’exercice clos le 30 juin 2026. Ce résultat est réparti entre trois grands segments.
Deux divisions concentrent 90,73 % du résultat opérationnel
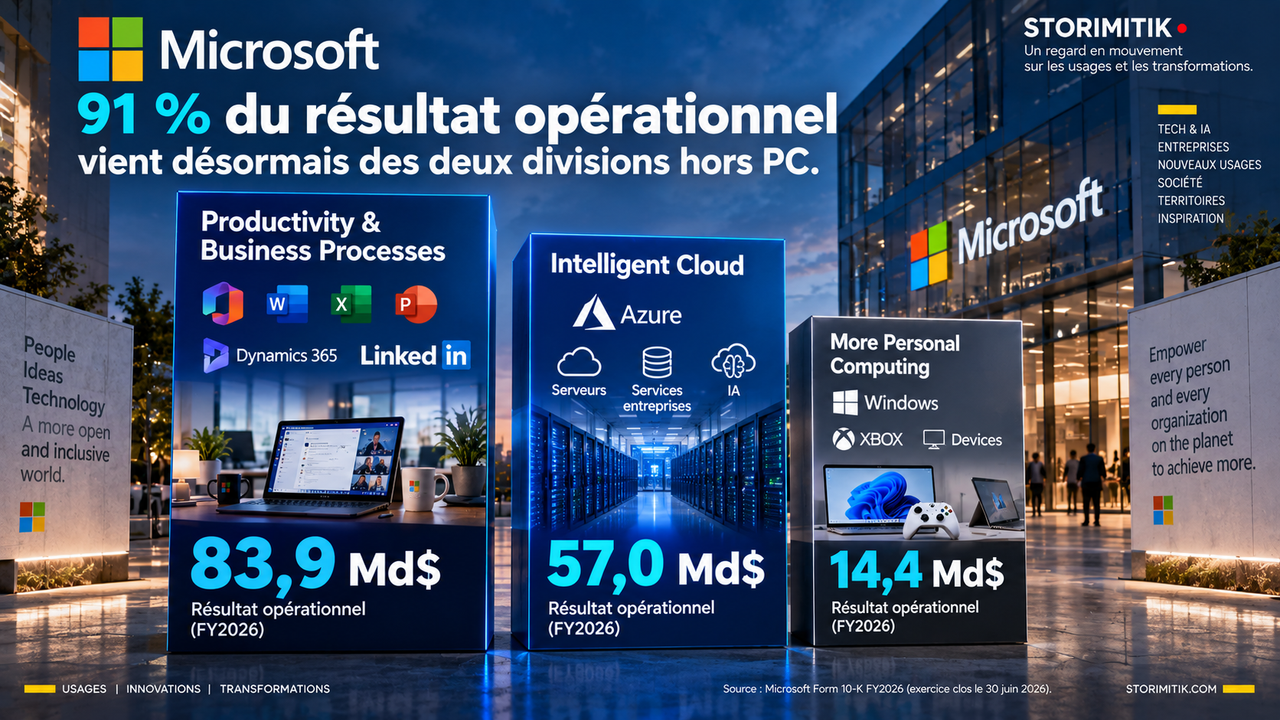
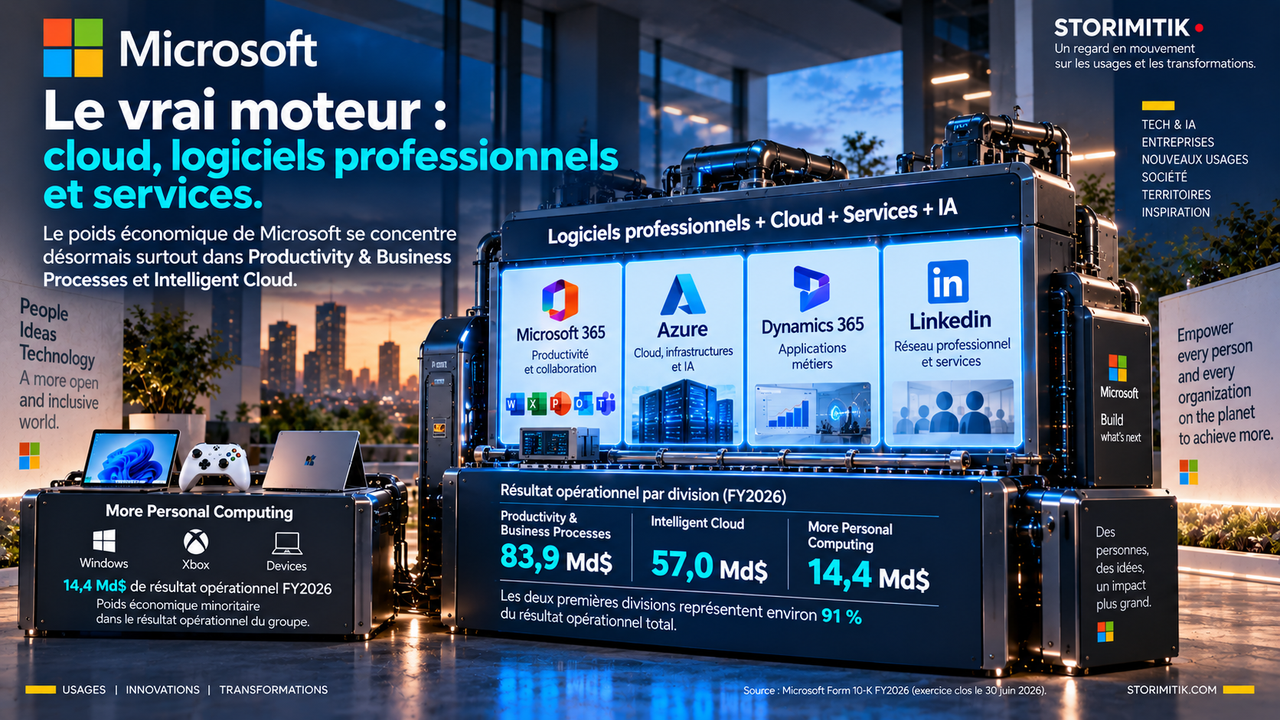
Productivity & Business Processes a généré 83,879 milliards de dollars de résultat opérationnel en FY2026. Intelligent Cloud en a généré 56,972 milliards. More Personal Computing a représenté 14,386 milliards.
En additionnant les deux premières divisions, on obtient 140,851 milliards de dollars. Rapporté aux 155,237 milliards de résultat opérationnel du groupe, cela représente 90,73 %, soit 91 % arrondi. Ce pourcentage est un calcul STORIMITIK à partir des chiffres publiés par Microsoft, pas un indicateur présenté tel quel par l’entreprise.
Ce que contiennent vraiment les trois divisions
Productivity & Business Processes regroupe notamment Microsoft 365, LinkedIn et Dynamics. Intelligent Cloud comprend Azure et d’autres services cloud, les produits serveur et les services aux entreprises.
More Personal Computing ne correspond pas uniquement à Windows. Cette division comprend Windows et Devices, mais aussi Gaming — dont Xbox, Game Pass et le cloud gaming — ainsi que la publicité liée à la recherche et aux actualités.
C’est pourquoi il serait faux de dire que « Windows ne représente plus que 9 % du bénéfice de Microsoft ». Les 9 % restants correspondent à l’ensemble du segment More Personal Computing, pas au seul système d’exploitation Windows.
La croissance récente accentue encore le contraste
Au quatrième trimestre FY2026, Azure et les autres services cloud ont progressé de 43 % sur un an. Microsoft Cloud a généré 59,3 milliards de dollars de chiffre d’affaires sur le trimestre, tandis qu’Azure a dépassé 100 milliards de dollars de chiffre d’affaires annuel pour la première fois.
Dans le même trimestre, More Personal Computing a reculé de 4 %. Windows OEM et Devices ont baissé de 7 %, Xbox content and services de 10 %, tandis que la publicité Search hors coûts d’acquisition du trafic progressait de 10 %.
La dynamique n’est donc pas uniforme à l’intérieur de chaque segment. Mais le contraste général est clair : la croissance de Microsoft est aujourd’hui largement tirée par le cloud, Microsoft 365 et les services professionnels.
Le vrai moteur n’est pas simplement « l’abonnement »
Microsoft 365 repose largement sur des abonnements, mais il serait trop simple de décrire toute la transformation comme un passage du produit vendu une fois au revenu récurrent.
Azure comprend notamment des services cloud et IA facturés selon la consommation. LinkedIn combine plusieurs modèles, dont des abonnements et des solutions publicitaires. Dynamics 365 est un ensemble d’applications cloud. Et même le segment More Personal Computing contient des abonnements via Game Pass, du cloud gaming et de la publicité.
La transformation est donc plus large : Microsoft s’est déplacé vers un portefeuille où logiciels professionnels, cloud, services aux entreprises, IA et plateformes numériques occupent une place économique beaucoup plus importante.
Windows reste stratégique, mais il n’est plus le centre de gravité
Windows demeure une plateforme clé de l’écosystème Microsoft. Il structure l’expérience PC, distribue des services, crée des points d’entrée vers Microsoft 365 et Copilot et conserve un rôle commercial important auprès des constructeurs et des entreprises.
Mais les chiffres FY2026 montrent qu’on ne peut plus comprendre Microsoft uniquement à travers Windows. Deux autres divisions génèrent désormais l’immense majorité du résultat opérationnel.
Le basculement est autant économique que technologique : Microsoft est devenu une entreprise où le PC reste visible, tandis que le cloud, les logiciels professionnels et les services portent l’essentiel de la puissance opérationnelle.
Sources
- Form 10-K — Fiscal Year Ended June 30, 2026Microsoft Corporation / SEC · Microsoft Corporation · 29 juillet 2026
- FY26 Q4 — Microsoft Cloud and AI Strength Fuels Fourth Quarter ResultsMicrosoft Investor Relations · Microsoft Corporation · 29 juillet 2026
- FY26 Q4 — MetricsMicrosoft Investor Relations · Microsoft Corporation · 29 juillet 2026
- Microsoft 2026 Form 10-K filing detailSEC · U.S. Securities and Exchange Commission · 29 juillet 2026