
Storie DécryptageRetail
On annonçait la mort des malls américains. Les meilleurs affichent désormais 95,5 % d’occupation — et la Gen Z y retourne
Dead malls, faillites d’anchors, e-commerce : le mall américain semblait condamné. Pourtant, les meilleurs actifs sont revenus à environ 95,5 % d’occupation et les 18–29 ans sont parmi ceux qui les fréquentent le plus. Le marché ne s’est pas sauvé uniformément : il s’est séparé entre destinations premium, actifs faibles et sites reconvertis en nouveaux morceaux de ville.
Par Florent Despréaux
Lieu : États-Unis
L’Amérique avait probablement construit trop de commerce
Pendant près de vingt ans, le diagnostic semblait évident : le mall américain était condamné. Sears fermait ses magasins, les vitrines se vidaient, Amazon progressait et les parkings géants devenaient les symboles d’un modèle commercial construit pour une autre époque.
Les images de dead malls ont fini par former un genre culturel à part entière : escalators arrêtés, food courts abandonnés, anciens grands magasins murés et kilomètres de galeries presque désertes.
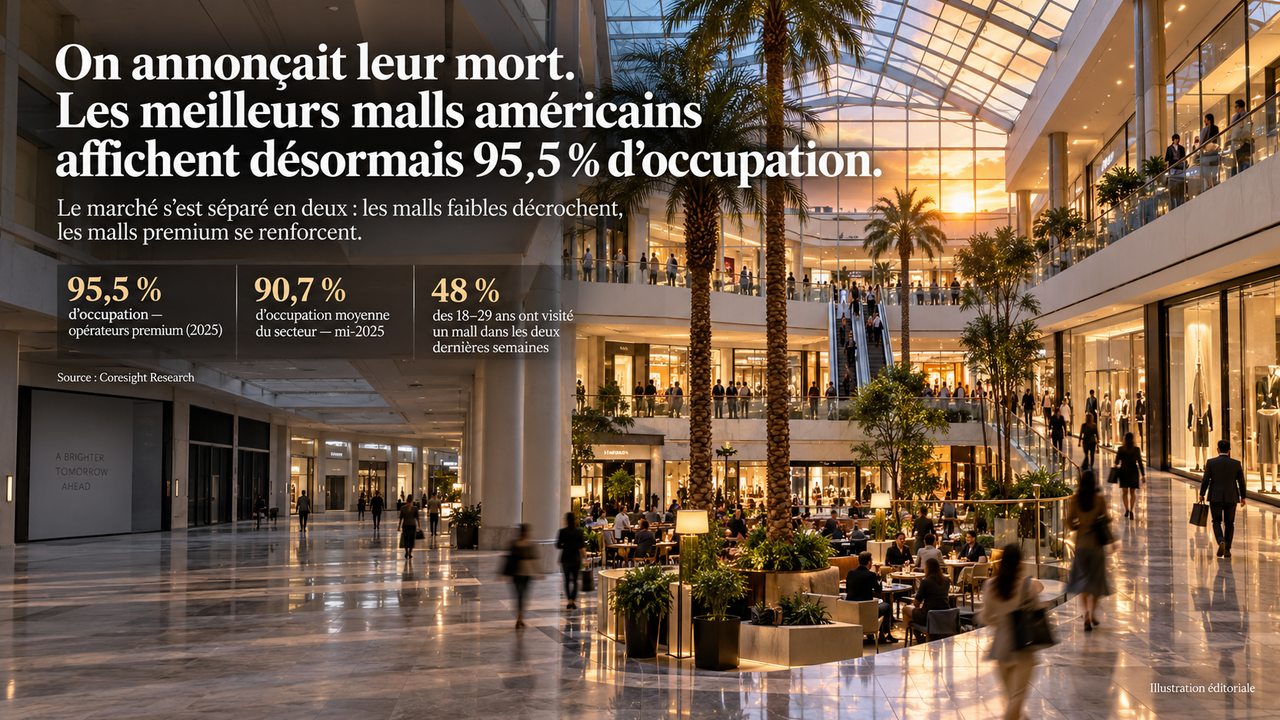
Puis les chiffres ont commencé à raconter une histoire plus étrange. En 2025, l’occupation moyenne des malls américains est remontée à 90,7 %, après être descendue à 85 % début 2022. Chez les opérateurs des malls les plus performants, elle atteignait environ 95,5 %.
Plus surprenant encore : les jeunes contribuent au retour. Dans les enquêtes Coresight de fin 2025-début 2026, 48 % des 18–29 ans déclaraient avoir visité un mall dans les deux semaines précédentes, contre 27 % des plus de 60 ans.
La vraie histoire n’est pas la mort du mall, mais sa bifurcation
Ce n’est pas le mall qui a disparu. C’est le mall moyen qui est devenu beaucoup plus difficile à faire fonctionner.
À partir des années 1950, le centre commercial accompagne parfaitement l’expansion des banlieues américaines : maison individuelle, voiture, autoroute, grand parking et galerie climatisée réunissant tout ce dont une famille peut avoir besoin.
Au centre du système se trouvent les grands magasins — Macy’s, Sears, JCPenney et d’autres — qui jouent le rôle d’anchors, les locomotives. Le client vient pour eux, traverse la galerie et toutes les boutiques intermédiaires profitent du trafic.
Entre 1956 et 2005, plus de 1 500 malls correspondant à ce modèle ont été construits aux États-Unis. Le problème est que le pays en a construit énormément.
La Fed de Richmond rappelait encore en 2022 que les États-Unis disposaient d’environ 24 pieds carrés de surface commerciale par habitant, contre 4,6 au Royaume-Uni et 2,8 en Chine. Cette surcapacité a rendu une partie du parc structurellement vulnérable.
Deux malls proches peuvent connaître deux destins opposés
Lorsque deux grands centres commerciaux desservent des zones similaires, les consommateurs ne répartissent pas nécessairement leurs visites équitablement. Le plus attractif gagne ; le plus faible commence à perdre des enseignes.
La baisse du trafic fragilise alors les boutiques restantes. Les enseignes les plus fortes partent, la destination devient moins intéressante, puis le trafic baisse encore. Ce qui ressemblait à une « mort du mall » est donc aussi une concentration de la fréquentation vers les meilleurs actifs.
Internet a supprimé une partie de la raison même d’aller au mall
Le mall était historiquement un moyen efficace d’accéder à une grande variété de produits. Internet fait mieux pour les achats standardisés : comparer, commander et se faire livrer ne nécessite plus de parcourir une galerie.
Le centre commercial perd donc l’un de ses avantages historiques : la concentration physique de l’offre. Ce problème est particulièrement grave pour les malls ordinaires, où les mêmes marques sont disponibles ailleurs et en ligne.
La fermeture des grands magasins a cassé le vieux modèle
Lorsque les department stores commencent à fermer, le modèle immobilier se dérègle. Entre 2016 et 2020, environ 360 grands magasins installés dans des malls ont fermé selon Green Street, cité par la Fed de Richmond.
Perdre une anchor peut être catastrophique : on ne perd pas seulement un locataire, on perd une machine à produire du passage.
2008 puis le Covid accélèrent la sélection
La Grande Récession frappe un modèle déjà fragilisé, puis la pandémie accélère encore la crise. Au premier trimestre 2021, le taux de vacance des malls régionaux américains atteint un record de 11,4 %.
À ce moment-là, parler de retail apocalypse semble presque raisonnable. Pourtant, à partir de 2022, quelque chose se retourne.
Les meilleurs malls remontent vers des niveaux d’occupation très élevés
Coresight observe une remontée de l’occupation moyenne du secteur de 85 % début 2022 à 90,7 % à mi-2025. Sur son échantillon d’actifs premium, l’occupation passe de 92,8 % en 2021 à 95,8 % en 2024, puis reste pratiquement stable à 95,5 % en 2025.
Dans le même temps, le trafic des top-tier malls progresse chaque année entre 2022 et 2025, tandis que celui des actifs non premium se dégrade progressivement et devient négatif en 2025.
Le même format immobilier peut donc être simultanément en renaissance et en déclin. Tout dépend du mall.
L’offre devient rare — et cela aide les bons actifs
Après des décennies de surconstruction, les États-Unis construisent aujourd’hui beaucoup moins de nouvelles surfaces commerciales. Coresight souligne que seulement 10,2 millions de pieds carrés de nouveaux espaces commerciaux ont été livrés en 2025, soit 63 % de moins que la moyenne 2015–2019.
Les enseignes qui veulent encore ouvrir des magasins physiques recherchent donc les meilleurs emplacements disponibles. La rareté du bon retail physique redonne du pouvoir aux malls premium.
Même les marques nées sur Internet veulent désormais des boutiques
Everlane, Kizik et d’autres marques digitales ont ouvert ou recherché des espaces dans des malls comme King of Prussia ou Mall of America.
Pourquoi ? Parce qu’un magasin peut produire ce qu’un site web fait mal : essayer, toucher, être conseillé, découvrir une marque et créer une relation physique avec le client. Le digital ne supprime donc pas nécessairement le magasin ; il change son rôle.
Le mall gagnant ne repose plus sur une seule grosse locomotive
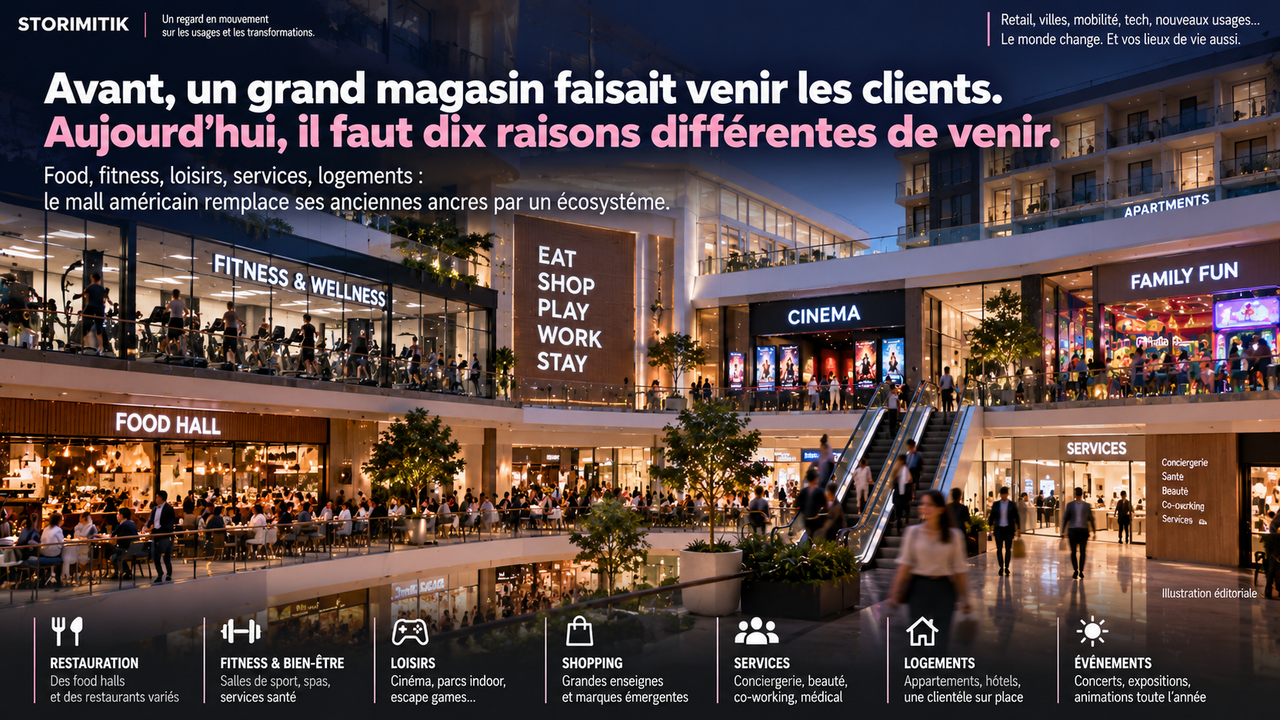
Avant, un Sears ou un Macy’s pouvait suffire à entraîner des centaines de boutiques. Aujourd’hui, les meilleurs projets cherchent à multiplier les raisons de venir : restauration, salle de sport, cinéma, divertissement, services médicaux, hôtels, logements, bureaux, événements.
Le trafic devient multi-source. Et dans les meilleurs emplacements, un ancien grand magasin vacant peut même devenir une opportunité : le propriétaire récupère une immense surface, la découpe et la reprogramme avec plusieurs nouveaux concepts.
King of Prussia résume parfaitement cette transformation
Près de Philadelphie, King of Prussia existe depuis 1962 et a connu de multiples extensions et rénovations. Son site officiel annonce aujourd’hui plus de 355 magasins et restaurants.
Mais l’évolution la plus symbolique est ailleurs : depuis novembre 2025, Netflix House Philadelphia y accueille les visiteurs toute l’année avec expériences immersives, jeux, VR, restauration, merchandising et événements.
Voilà une nouvelle anchor. Pas un department store : une propriété intellectuelle transformée en expérience physique.
Le paradoxe Netflix résume la nouvelle économie du mall
Netflix fait partie des entreprises qui ont contribué à déplacer les loisirs vers la maison. Et voilà que l’entreprise investit désormais de vastes surfaces physiques dans des malls pour permettre aux fans de vivre ses univers dans le monde réel.
Le digital prend en charge la consommation facile. Le physique doit offrir ce que le digital ne peut pas délivrer.
La Gen Z revient précisément pour cela
Pendant longtemps, on pouvait imaginer que les jeunes générations enterreraient définitivement les malls. Pourtant, les enquêtes de Coresight racontent l’inverse : 48 % des 18–29 ans avaient visité un mall dans les deux semaines précédant l’enquête.
Le mall ne redevient pas nécessairement le mall adolescent des années 1980. Il devient autre chose : un lieu physique dans une vie largement numérique.
Et les visiteurs y restent longtemps
En 2025, la durée moyenne d’une visite dans un mall indoor américain atteignait 72,9 minutes, contre 66,6 minutes dans les centres commerciaux ouverts.
Ce chiffre est important parce que le nouveau mall cherche précisément à augmenter le dwell time : manger, se divertir, voir quelqu’un, faire du sport, découvrir une marque, participer à un événement — puis éventuellement acheter.
Que deviennent les malls qui ne peuvent pas se transformer ?
Ils ne sont pas tous sauvables. Et c’est là que la deuxième partie de la restructuration américaine commence : le terrain lui-même peut valoir davantage que le mall.
Un immense parking, des dizaines d’hectares, une connexion routière, des infrastructures existantes et une localisation souvent devenue plus urbaine qu’au moment de la construction constituent des réserves foncières considérables.
Le dead mall peut devenir un quartier
Northland Center, près de Detroit, est un exemple historique documenté par la Fed de Richmond. Après sa fermeture, le site a été repris pour un vaste projet de reconversion comprenant notamment des logements, des commerces, des bureaux et de nouveaux usages dans les anciens bâtiments.
En Pennsylvanie, le projet de reconversion d’Exton Square Mall poursuit la même logique : transformer un vaste site commercial en centre urbain mixte pensé pour vivre, travailler et se divertir.
La question n’est plus « comment remplir les cellules vides ? », mais « que devrait être ce morceau de ville maintenant ? ».
Le parking devient presque aussi important que la galerie
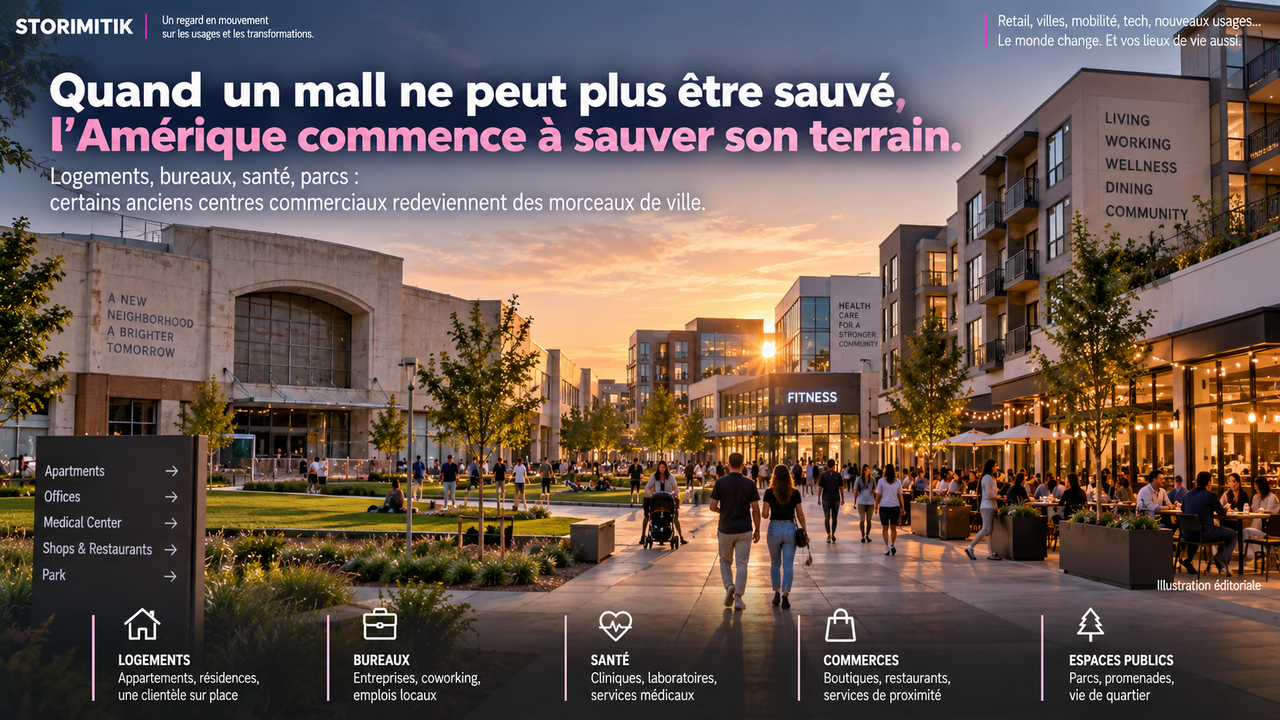
Le modèle historique nécessitait d’immenses surfaces de stationnement. Aujourd’hui, une partie de ces hectares peut accueillir logements, rues, parcs, bureaux, hôtels, restaurants ou équipements publics.
Le mall de banlieue était conçu comme une île entourée d’asphalte. Sa reconversion peut produire exactement l’inverse : un morceau de ville.
La fermeture d’une anchor peut produire deux réactions opposées
Dans un mall faible, une anchor ferme, personne ne la remplace, le trafic baisse et les boutiques partent. Dans un mall premium, la même fermeture libère des dizaines de milliers de mètres carrés que le propriétaire peut découper, reprogrammer et rendre plus productifs.
Même événement, deux conséquences radicalement différentes : c’est la bifurcation américaine résumée en une scène.
Le luxe joue également un rôle important
Coresight a comptabilisé 318 000 pieds carrés de nouvelles surfaces de luxe ouvertes aux États-Unis en 2025, environ deux tiers de plus qu’en 2024. Et 39 % des nouvelles boutiques de luxe ouvertes cette année-là appartenaient à des enseignes principalement présentes dans des malls.
Pour les meilleures destinations, le luxe conserve donc une forte valeur physique : essayer une montre, entrer dans une boutique, recevoir un conseil et voir un produit restent des interactions moins facilement dématérialisables.
Ce que l’Amérique élimine, c’est surtout le mall sans raison d’être
Le centre commercial qui se contente d’aligner des boutiques standardisées devient vulnérable parce qu’Internet fait mieux pour les achats simples et que les grands magasins ne garantissent plus le trafic.
Le mall doit désormais développer une identité claire : luxe, loisirs, famille, restauration, culture, services, mixed-use — ou une position géographique tellement forte que les enseignes veulent absolument y être.
« Mall » ne décrit presque plus un modèle économique unique
Un dead mall abandonné, King of Prussia et son Netflix House, Mall of America structuré autour du retail et du divertissement, un ancien mall transformé en logements et un centre premium dominé par le luxe peuvent encore tous être appelés malls.
Mais économiquement, ils n’ont presque plus rien en commun.
On annonçait donc la mort du mall. C’était la mauvaise question
La bonne question était : quels malls méritent encore d’exister ?
Le marché américain semble désormais répondre brutalement. Les actifs les plus faibles continuent de perdre leur pertinence. Certains seront démolis, d’autres deviendront des quartiers.
Mais les meilleurs concentrent davantage de marques, davantage de trafic et davantage d’expériences. Ils atteignent 95,5 % d’occupation, les jeunes y retournent, des entreprises digitales y ouvrent des boutiques et des acteurs comme Netflix y construisent des attractions permanentes.
Ce n’est pas le retour du mall des années 1980. Le vieux mall vendait principalement des magasins réunis sous un même toit. Le nouveau vend une raison de sortir de chez soi.
Et ceux qui ne parviennent pas à en créer une risquent effectivement de mourir.
Sources
- The American Mall Renaissance: A Bifurcated Sector with Top-Tier Assets Leading the WayCoresight Research · Coresight Research · 1 mai 2026
- The Economic History of the Shopping Mall — and Its FutureFederal Reserve Bank of Richmond · Federal Reserve Bank of Richmond · 1 janvier 2022
- Where Do Digitally Native Brands Stand Among Tenants Competing for Space?ICSC · International Council of Shopping Centers
- King of Prussia — mall directory and overviewSimon · Simon Property Group
- How Netflix House Philadelphia Is Opening the Doors to New OpportunitiesNetflix · Netflix · 1 novembre 2025
- Netflix House and new experiential tenants in mallsICSC · International Council of Shopping Centers
- Remaking a Mall Into a Live-Work-Play Town CenterICSC · International Council of Shopping Centers