
Storie DécryptageTech et IA
1 900 milliards de dollars dépensés, 972 milliards de revenus : le graphique qui dit que l’IA perd de l’argent… mais ne mesure pas vraiment ses pertes
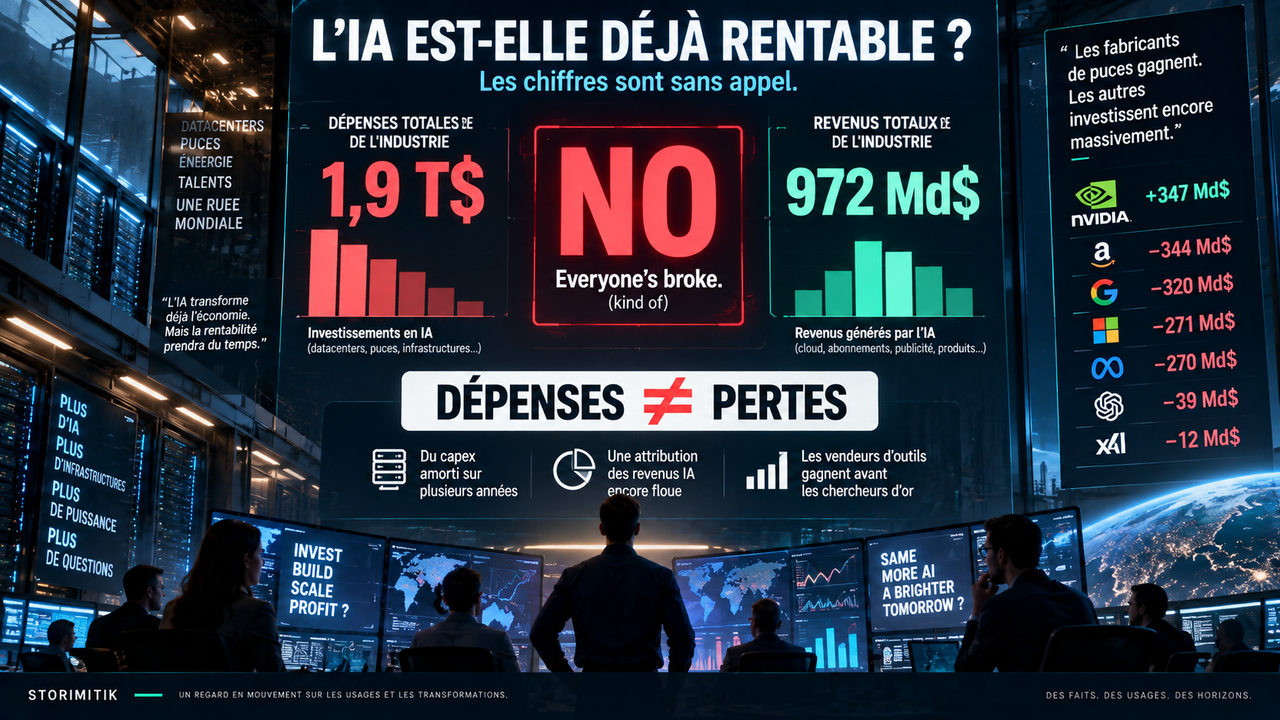
Le site « Is AI Profitable Yet? » affiche environ 1 900 milliards de dollars de dépenses cumulées pour 972 milliards de revenus liés à l’IA et conclut par un grand « NO ». Le graphique est spectaculaire — Amazon y apparaît à −344 milliards et Nvidia à +347 milliards — mais son « PNL » n’est pas un bénéfice net comptable. Capex, revenus attribués à l’IA, ARR et double comptage changent profondément la lecture.
Par Florent Despréaux
Le tableau est spectaculaire. Sa lecture demande beaucoup plus de prudence.
Le site Is AI Profitable Yet? affiche une réponse volontairement brutale à une question simple : l’IA est-elle déjà rentable ? En septembre 2026, son compteur indique environ 1 900 milliards de dollars de dépenses cumulées pour 972 milliards de dollars de revenus liés à l’IA. En haut de la page, la réponse tient en deux lettres : « NO ».
Le tableau qui suit semble confirmer le verdict. Amazon apparaît à −344 milliards de dollars, Alphabet à −320 milliards, Microsoft à −271 milliards, Meta à −270 milliards et OpenAI à −39,1 milliards. À l’inverse, Nvidia ressort à +347 milliards selon le calcul du site.
Pris au premier degré, le message paraît évident : l’industrie aurait déjà détruit près de 1 000 milliards de dollars de valeur. Mais ce n’est pas ce que ces chiffres mesurent.
Le “PNL” du site est un solde dépenses-revenus, pas un compte de résultat audité
Le créateur du site le précise lui-même : les chiffres sont des estimations cumulées construites à partir de publications financières, d’appels de résultats, de données rapportées par la presse et de travaux d’estimation. Ils ne constituent pas un audit financier.
Surtout, la colonne appelée « cumulative PNL » est calculée comme une différence entre dépenses IA estimées et revenus IA estimés. Cette opération est utile pour visualiser l’ampleur des capitaux engagés face aux recettes attribuées à l’IA, mais elle ne correspond pas à un bénéfice net au sens comptable.
Première différence : le capex n’est pas une perte immédiate
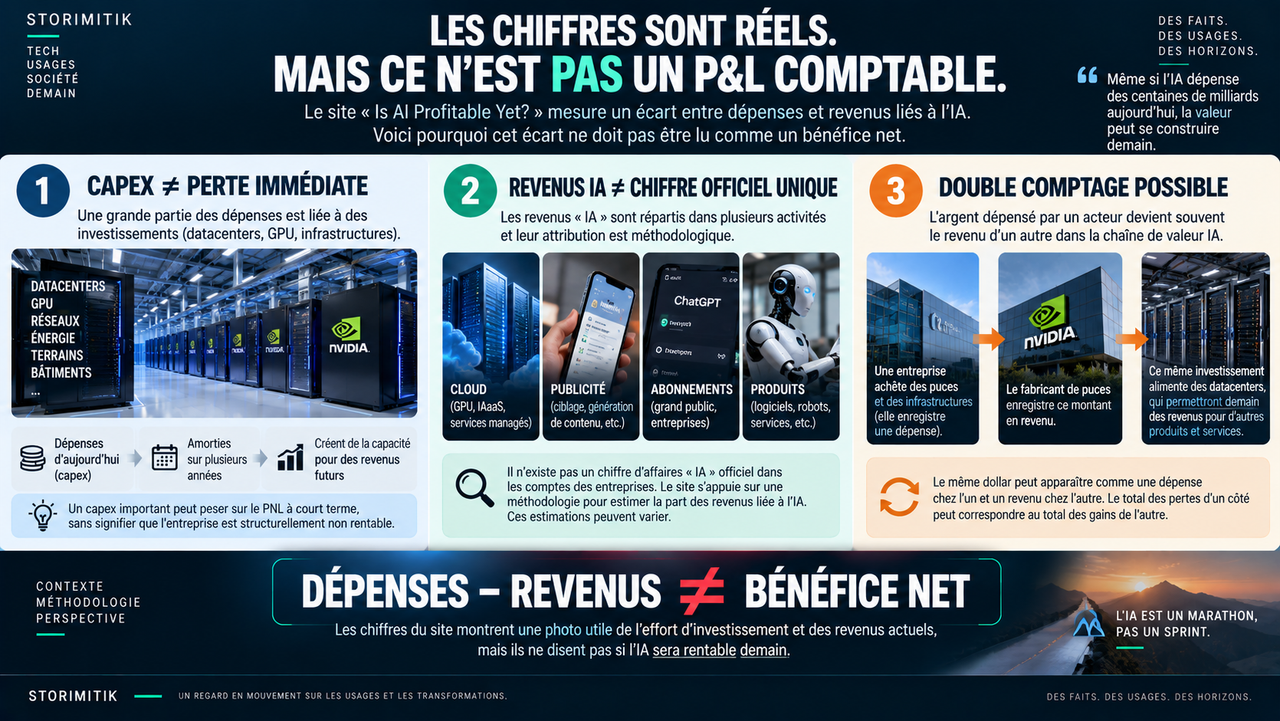
Le site inclut volontairement dans les dépenses le capital engagé dans les datacenters, les GPU, les réseaux et d’autres infrastructures. C’est cohérent si l’objectif est de mesurer combien d’argent a été mobilisé pour construire l’IA. Ce n’est en revanche pas la manière dont on mesure un résultat net annuel.
Un datacenter construit aujourd’hui reste un actif capable de produire des services pendant plusieurs années. En comptabilité, son coût est généralement réparti dans le temps via l’amortissement plutôt que traité comme si toute sa valeur économique disparaissait le jour de l’achat.
C’est précisément pourquoi un acteur comme Amazon ou Microsoft peut afficher dans le tableau un énorme solde négatif lié à l’IA tout en restant une entreprise très rentable à l’échelle du groupe.
Deuxième différence : personne ne publie un chiffre d’affaires “IA” universel
Le problème est encore plus délicat côté revenus. Une entreprise peut vendre directement un abonnement à un assistant IA, facturer du calcul dans le cloud, améliorer un moteur de recherche grâce à l’IA ou rendre une suite bureautique plus attractive avec des fonctions génératives.
Quelle part de ces revenus faut-il attribuer à l’IA ? Il n’existe pas de règle unique. Le site choisit donc d’exclure certains revenus indirects qu’il considère impossibles à attribuer proprement — par exemple une hausse du Search liée aux AI Overviews ou une hausse d’Office influencée par Copilot.
Pour les entreprises privées, la difficulté augmente encore. Le site explique extrapoler une partie des revenus à partir de données d’ARR — l’Annual Recurring Revenue — et indique lui-même que ses estimations de revenus ont tendance à être plutôt optimistes.
Troisième différence : l’économie de l’IA compte parfois le même dollar deux fois
La chaîne de valeur de l’IA est circulaire. Une entreprise dépense pour louer du cloud ou acheter des GPU ; cette dépense devient immédiatement le revenu d’un fournisseur. Un laboratoire reçoit du financement d’un hyperscaler puis dépense une partie de cet argent auprès de ce même écosystème.
Le site reconnaît que ses agrégats peuvent donc contenir du double comptage. Le même flux économique peut apparaître comme dépense chez un acteur et revenu chez un autre. Additionner les « pertes » d’un côté et les « gains » de l’autre ne donne pas automatiquement la destruction ou la création de valeur nette de toute l’industrie.
Pourquoi Nvidia apparaît comme le grand gagnant
Dans le tableau de septembre 2026, Nvidia affiche 265 milliards de dollars de dépenses IA cumulées contre 612 milliards de revenus IA estimés, soit un solde de +347 milliards. Le contraste avec les hyperscalers est saisissant.
Ce résultat raconte toutefois une réalité économique intéressante : les vendeurs d’infrastructure captent les dépenses des autres acteurs immédiatement. Les laboratoires, clouds et plateformes investissent aujourd’hui pour espérer monétiser demain ; le fournisseur de GPU facture dès la construction de cette capacité.
C’est le vieux modèle des « pelles et pioches » de la ruée vers l’or : ceux qui vendent les outils peuvent gagner avant ceux qui cherchent l’or. Mais là encore, le +347 milliards du site ne doit pas être confondu avec le bénéfice net comptable officiel de Nvidia.
Le temps est la variable que le grand tableau écrase
Comparer des dépenses d’infrastructure engagées aujourd’hui à des revenus encore en phase de montée en puissance donne nécessairement une image défavorable au début d’un cycle d’investissement.
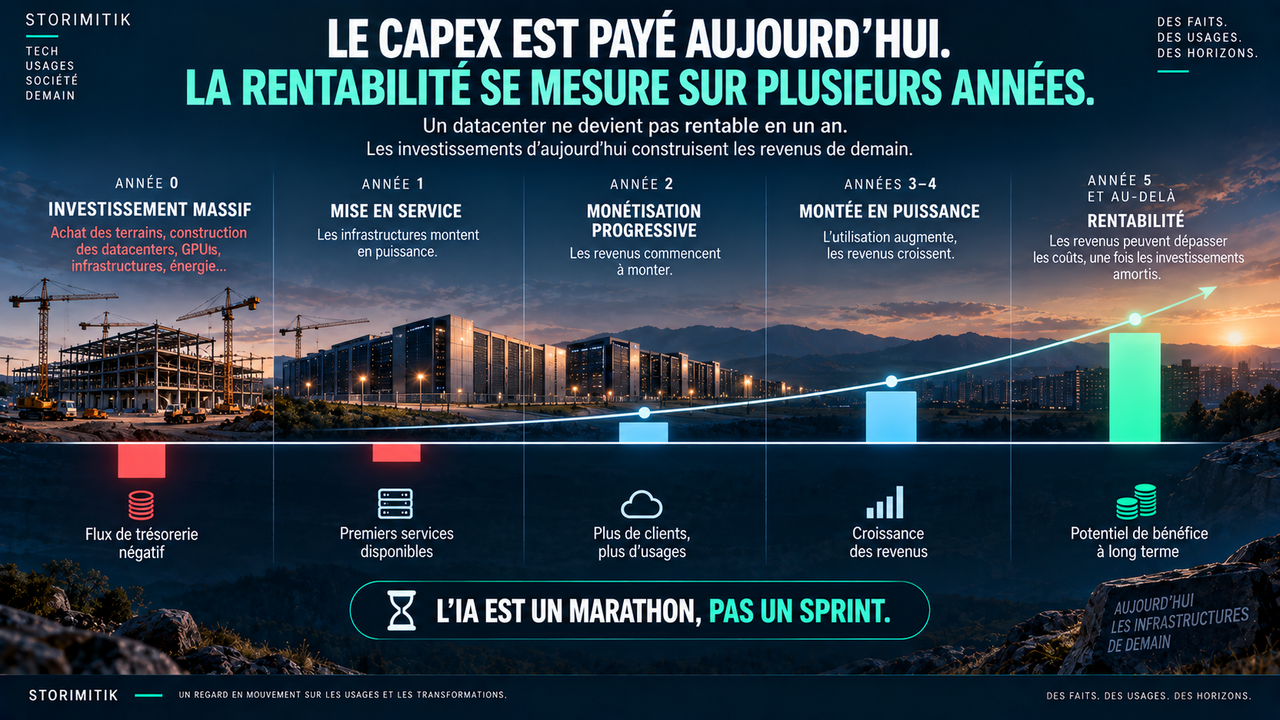
Cela ne signifie pas que les investissements seront forcément rentables. Des datacenters peuvent être sous-utilisés, des puces devenir obsolètes plus vite que prévu, les prix du calcul chuter, ou les revenus futurs ne jamais atteindre le niveau attendu. Le capex crée une capacité ; il ne garantit pas son rendement.
Mais l’inverse est tout aussi important : une forte dépense cumulée aujourd’hui ne prouve pas, à elle seule, une perte économique définitive.
Alors, l’IA est-elle rentable ? La bonne réponse dépend de ce que l’on mesure
Si la question est : « Les revenus directement attribuables à l’IA ont-ils déjà remboursé tous les capitaux engagés dans l’infrastructure et la recherche ? », le tableau de Is AI Profitable Yet? répond clairement non selon ses estimations.
Si la question devient : « Les entreprises concernées perdent-elles réellement les montants affichés ? », la réponse est non. Amazon, Alphabet, Microsoft ou Meta ne déclarent pas ces chiffres comme des pertes nettes IA dans leurs comptes.
Et si la question est : « L’investissement massif actuel sera-t-il rentable dans cinq ou dix ans ? », le tableau ne peut tout simplement pas le savoir.
La vraie valeur du site est peut-être ailleurs
Is AI Profitable Yet? n’est donc pas inutile parce qu’il simplifie. Au contraire : son intérêt est de rendre visible une réalité spectaculaire, celle d’une industrie qui engage des sommes historiques avant d’avoir démontré que tous ces investissements produiront un rendement suffisant.
La bonne lecture n’est pas « l’IA a déjà perdu près de 1 000 milliards ». Elle est plutôt : près de 1 900 milliards de dollars ont été engagés selon cette méthodologie, alors que les revenus directement attribuables recensés atteignent encore environ la moitié de cette somme.
C’est déjà un signal immense. Mais entre une photographie de l’effort d’investissement et un véritable compte de résultat, il reste toute l’économie de l’IA à comprendre.
Sources
- Is AI Profitable Yet? — AI spend and revenue trackerIs AI Profitable Yet? · Michael Tan-Sikorski
- Is AI Profitable Yet?beSpacific · Sabrina I. Pacifici · 26 mai 2026
- AI Profitability Tracker: Is AI Profitable Yet?AIstify · AIstify · 10 septembre 2026
- Is AI Profitable Yet?Jags Workshop · Jags Workshop · 25 mai 2026