
Storie DécryptageNouveaux usages
Une IA a payé avec une vraie carte en France : Visa et Revolut testent le commerce agentique en conditions réelles
Le commerce agentique vient de franchir une étape concrète en France. Le 7 septembre 2026, Visa et Revolut ont annoncé un paiement initié par un agent d’IA avec une carte Revolut française et un marchand réel, Cleverbridge. L’agent de test « My Agent » a lancé la transaction, Visa Payment Passkey l’a authentifiée et Revolut l’a autorisée. Ce n’est pas encore un service disponible au grand public : c’est un pilote en conditions réelles. Mais il montre que l’IA peut désormais aller au-delà de la recherche et du panier pour entrer dans la chaîne de paiement elle-même.
Par Florent Despréaux
Le saut n’est plus le panier : c’est le paiement
STORIMITIK a déjà documenté le commerce agentique capable de chercher un produit, comparer des offres ou préparer un panier. Le test mené en France par Visa et Revolut déplace la frontière : cette fois, l’agent est entré dans la transaction réelle.
Selon Visa, une carte Revolut française destinée aux particuliers a été utilisée pour effectuer une transaction en conditions réelles chez Cleverbridge. L’agent de test de Visa, baptisé « My Agent », a initié le paiement. Visa Payment Passkey a servi à authentifier la transaction, tandis que Revolut, en tant qu’émetteur, a conservé son rôle dans l’autorisation.
Cleverbridge a confirmé le 24 septembre avoir réalisé ce paiement dans son checkout en production. La société indique avoir reconnu l’agent comme approuvé via le Trusted Agent Protocol de Visa avant de poursuivre le parcours de paiement.
Ce qui a réellement été démontré
Le test ne démontre pas qu’une IA dispose librement d’un compte bancaire ou qu’elle peut acheter n’importe quoi sans intervention humaine. Il démontre une chaîne beaucoup plus encadrée : un agent reconnu initie le paiement au nom d’un utilisateur, une méthode d’authentification confirme l’intention d’achat, puis l’émetteur conserve ses contrôles habituels avant d’autoriser la transaction.
Visa présente l’expérimentation comme un moyen de tester les paiements initiés par agents avec de vraies cartes, de vrais marchands et l’infrastructure existante. L’enjeu est donc moins de remplacer le système de paiement que d’ajouter une nouvelle catégorie d’acteur à l’intérieur de celui-ci : l’agent logiciel.
L’utilisateur garde le contrôle — du moins dans le modèle testé
Le point central du pilote est le consentement. Visa explique avoir voulu préserver les contrôles de l’émetteur et les protections déjà présentes dans les paiements par carte. Cleverbridge précise de son côté que le paiement a été authentifié par Visa Payment Passkey et que Revolut a autorisé l’opération.
Autrement dit, l’agent ne devient pas propriétaire de l’argent. Il reçoit un mandat d’action dans un cadre défini. C’est une différence essentielle avec l’image d’une IA autonome qui disposerait seule d’une carte ou d’un portefeuille.
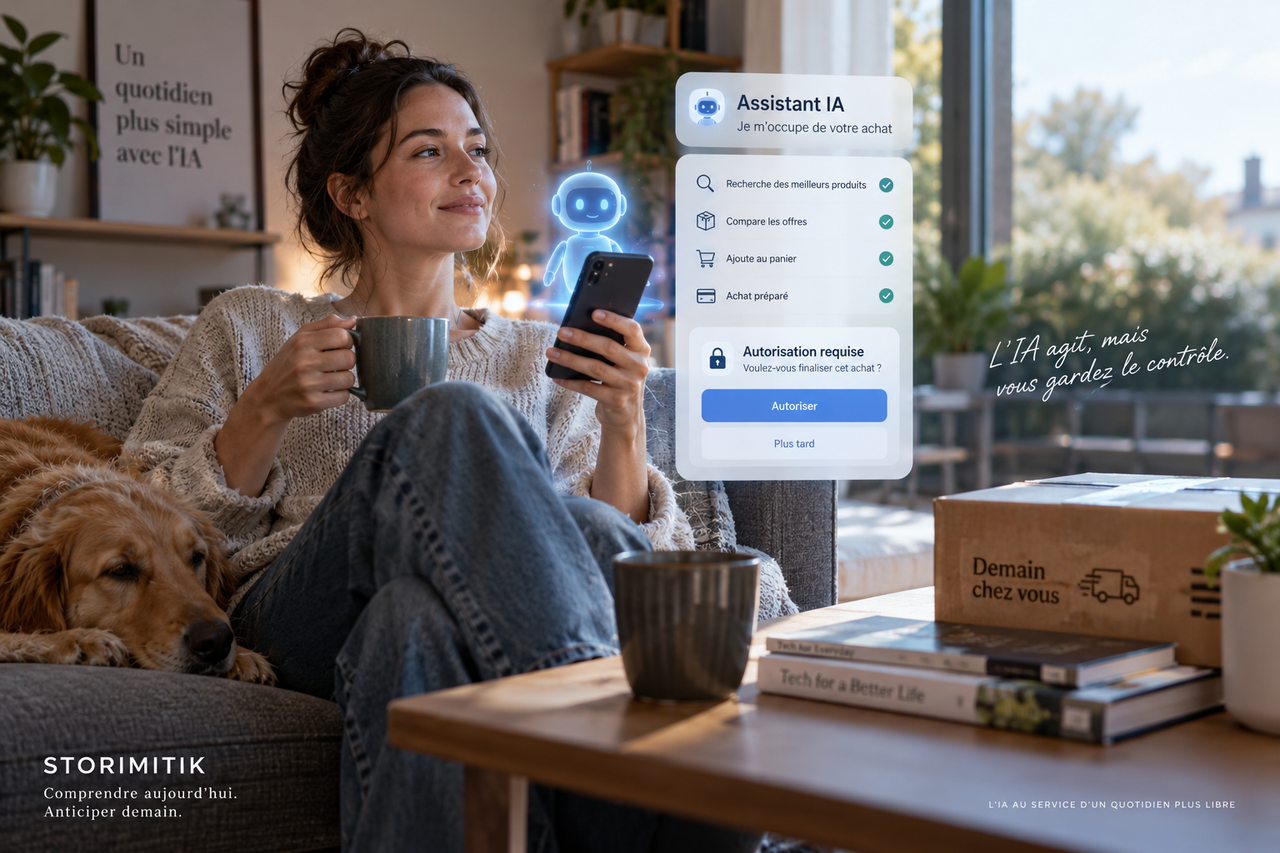
Pourquoi un marchand doit savoir qu’il parle à une IA
Si des agents commencent à naviguer sur les sites, comparer les offres et finaliser des achats, une nouvelle question apparaît : comment un marchand distingue-t-il un agent autorisé d’un bot malveillant ?
C’est précisément le rôle du Trusted Agent Protocol de Visa. La documentation technique décrit un mécanisme permettant à un agent approuvé de s’identifier cryptographiquement auprès d’un marchand. Le protocole couvre notamment deux moments : la consultation d’un produit ou de sa disponibilité, puis l’interaction de paiement.
Cette couche de confiance pourrait devenir aussi importante que le bouton « Ajouter au panier » lui-même. Dans un commerce piloté par agents, le site doit non seulement être lisible par un humain, mais aussi exposer des informations suffisamment structurées pour qu’un logiciel puisse comprendre le produit, le stock, le coût final et les conditions d’achat.
Le commerce change quand le client arrive avec son propre agent
Jusqu’ici, les sites de commerce contrôlaient largement le parcours : moteur de recherche interne, recommandations, promotions, classement des produits et checkout. Un agent personnel peut déplacer une partie de cette décision en amont. Il peut chercher ailleurs, comparer plusieurs vendeurs et ne présenter à son utilisateur qu’une poignée d’options.
Pour les marques et les distributeurs, la conséquence est potentiellement profonde : il ne suffira plus seulement de convaincre une personne. Il faudra également être correctement compris, identifié et évalué par les agents qui travaillent pour elle.
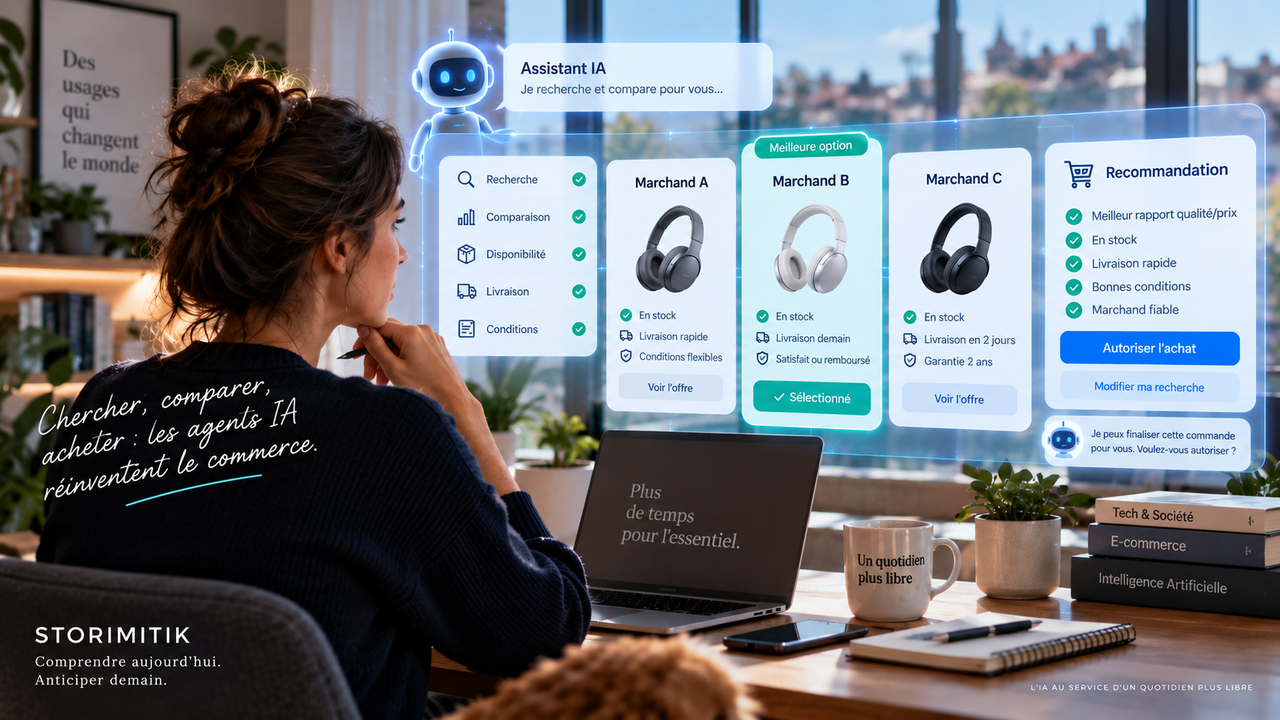
Une bataille se prépare autour de la visibilité des produits
Quand un humain parcourt une boutique, le design, les visuels et le merchandising influencent fortement son choix. Quand un agent effectue la première sélection, d’autres critères prennent davantage de poids : données structurées, disponibilité fiable, délai de livraison, prix final, politique de retour, réputation du marchand ou compatibilité technique.
Cela pourrait créer une nouvelle forme de référencement : non plus seulement apparaître dans Google ou dans une marketplace, mais être correctement interprété et retenu par les agents qui effectuent la présélection.
Le paiement est la partie la plus sensible de cette délégation
Chercher ou comparer à la place d’un utilisateur comporte peu de risque financier immédiat. Payer change la nature du problème. Il faut déterminer précisément ce que l’utilisateur a autorisé : quel produit, quel marchand, quel montant, quelles variations acceptables et pendant combien de temps le mandat reste valable.
Il faut aussi pouvoir attribuer une action : distinguer une décision prise par l’utilisateur, une opération exécutée correctement par l’agent et une erreur de l’agent lui-même. Ces questions deviennent cruciales pour la fraude, les litiges, les remboursements et la responsabilité.
Visa ne teste pas seulement un bouton : il teste une infrastructure
Le pilote français s’inscrit dans Visa Agentic Ready, un programme destiné aux banques, émetteurs et partenaires de paiement qui veulent expérimenter des transactions initiées par agents dans des environnements réels mais contrôlés. Visa indique que le programme permet notamment de tester l’enrôlement de cartes, la tokenisation, l’authentification et l’autorisation.
Le programme s’appuie lui-même sur Visa Intelligent Commerce. L’ambition est de rendre le paiement agentique compatible avec l’infrastructure déjà utilisée par les consommateurs et les marchands, plutôt que de créer un univers financier séparé pour les IA.
Ce que ce test ne permet pas encore de conclure
Le paiement annoncé en France reste une expérimentation menée par des entreprises directement impliquées dans la construction de cette technologie. Il ne constitue ni une mesure d’adoption par le public, ni la preuve que les consommateurs souhaitent déléguer massivement leurs achats, ni l’annonce d’une disponibilité immédiate dans l’application Revolut.
Il ne permet pas davantage de savoir quel modèle dominera : validation obligatoire à chaque achat, limites de dépense préautorisées, règles par catégorie de produits ou délégation plus large. Ces choix détermineront autant l’adoption que la performance technique.
Le vrai changement : une IA peut désormais entrer dans la chaîne de confiance
Le commerce agentique n’est donc plus seulement un scénario où une IA remplit un panier. En France, un agent de test a déjà été reconnu par un marchand, a initié un paiement utilisant une vraie carte de consommateur et a traversé une chaîne d’authentification et d’autorisation existante.
C’est encore un pilote. Mais la frontière technologique a changé : le débat ne porte plus seulement sur la capacité d’une IA à recommander quoi acheter. Il porte désormais sur les conditions dans lesquelles nous accepterons de lui déléguer l’acte d’acheter.
Sources
- Revolut et Visa réalisent en France le premier paiement sécurisé initié par l’IA en conditions réellesVisa France · Visa · 7 septembre 2026
- Cleverbridge Completes First Live AI Agent-Initiated Payment in France with Visa and RevolutCleverbridge · Cleverbridge · 24 septembre 2026
- Visa Announces Global Expansion of Agentic Ready ProgramVisa · Visa · 29 avril 2026
- Trusted Agent ProtocolVisa Developer · Visa
- Visa Introduces Trusted Agent Protocol: An Ecosystem-Led Framework for AI CommerceVisa · Visa · 14 octobre 2025