
Storie DécryptageNouveaux usages
Les fintechs voulaient supprimer les intermédiaires. Les plateformes les ont remplacés — et maintenant l’IA arrive au-dessus
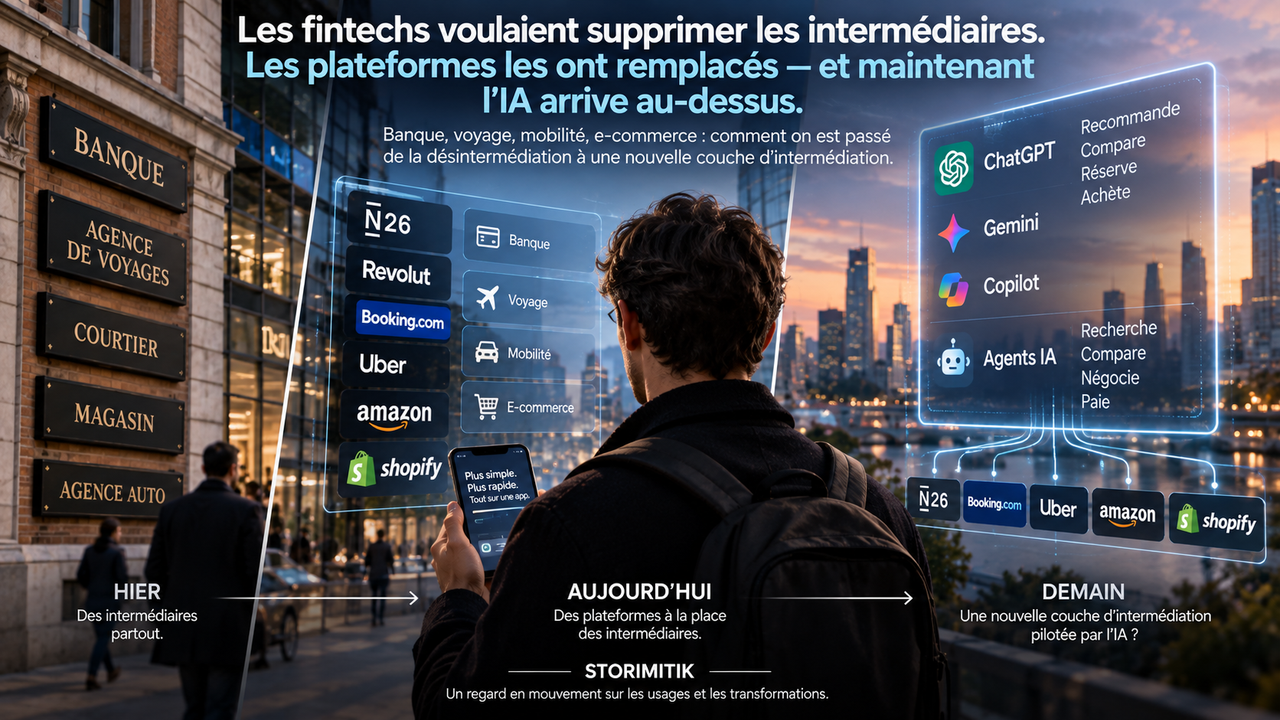
Le numérique devait rapprocher directement l’utilisateur du service : moins d’agences, moins de courtiers, moins de friction. Il a surtout déplacé l’intermédiation. Booking.com entre l’hôtel et le voyageur, Uber entre le chauffeur et le passager, les marketplaces entre vendeurs et acheteurs. Et une nouvelle couche apparaît déjà : des agents IA capables de chercher, comparer, réserver et payer à travers ces plateformes.
Par Florent Despréaux
La désintermédiation n’a pas supprimé l’intermédiaire
La première promesse du numérique était simple : relier directement le client au service. Dans la finance, le smartphone a permis d’ouvrir un compte, payer, épargner ou investir sans passer systématiquement par une agence ou un conseiller. Dans le voyage, le commerce ou la mobilité, la même logique a réduit une partie des frictions héritées des circuits physiques.
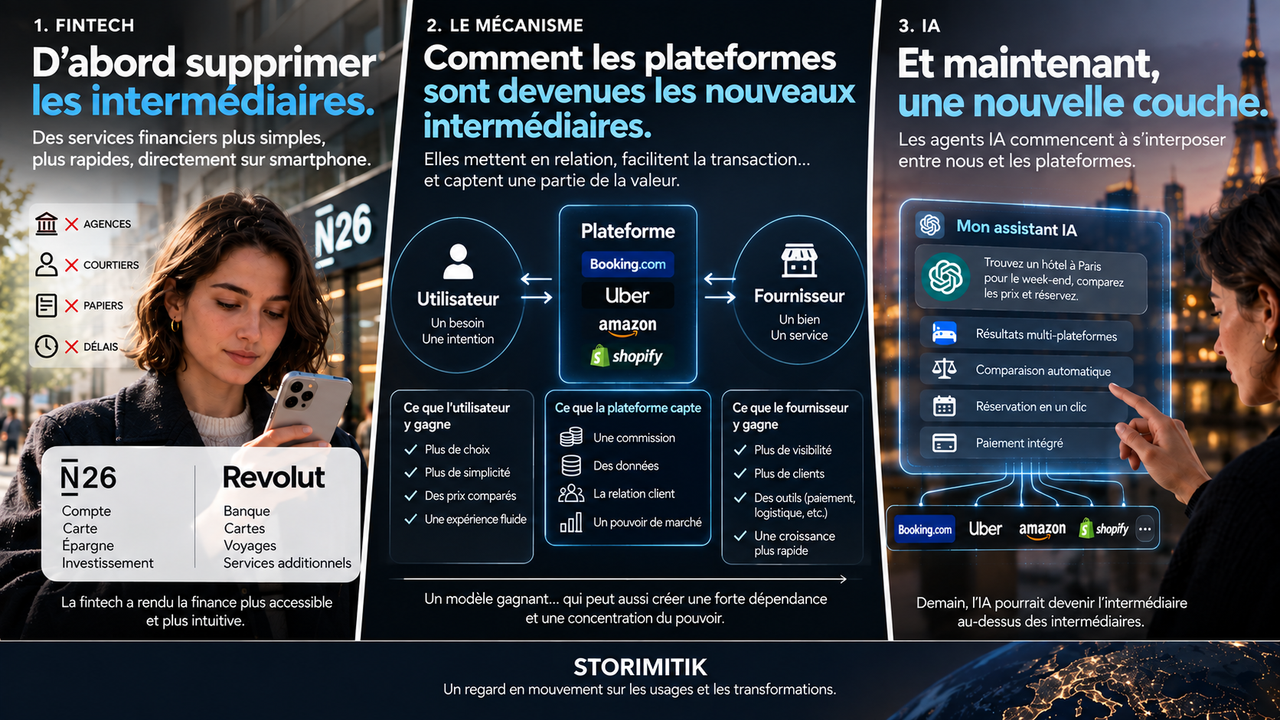
Mais supprimer un intermédiaire ne signifie pas supprimer l’intermédiation. Très vite, de nouveaux acteurs se sont installés entre l’offre et la demande : plateformes de réservation, applications de mobilité, marketplaces et infrastructures de paiement. Ils ne possèdent pas nécessairement le bien ou le service vendu ; leur valeur vient précisément du fait qu’ils organisent la rencontre et la transaction.
C’est la définition retenue par l’OCDE pour les plateformes numériques d’intermédiation : elles permettent des transactions entre plusieurs parties distinctes via une interface en ligne, sans forcément prendre la propriété économique de ce qui est échangé.
La plateforme gagne parce qu’elle simplifie la relation
Pour l’utilisateur, la plateforme réduit le coût de recherche : plus d’offres au même endroit, comparaison plus rapide, paiement intégré, avis, disponibilité et parfois protection ou assistance. Pour le fournisseur, elle apporte de la visibilité, de nouveaux clients, des outils de paiement, de logistique ou de distribution.
En échange, la plateforme peut capter une commission, des données sur les usages et surtout une position centrale dans la relation commerciale. Plus les utilisateurs viennent parce que les fournisseurs sont nombreux, et plus les fournisseurs viennent parce que les utilisateurs sont nombreux, plus cet effet de réseau peut renforcer la plateforme.
Le paradoxe est là : le numérique a supprimé certains intermédiaires visibles, puis créé des intermédiaires logiciels capables d’opérer à une échelle beaucoup plus grande.
L’OCDE observe près de 860 plateformes d’intermédiation
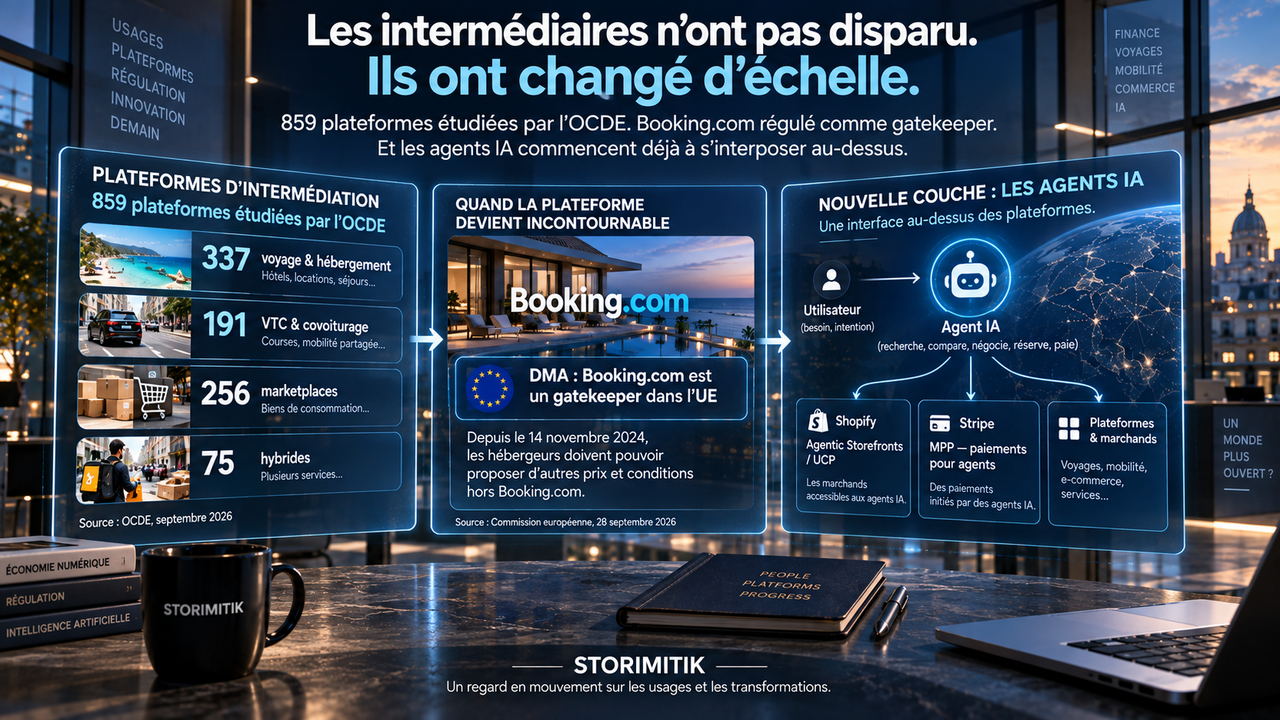
Le phénomène est suffisamment structurant pour faire l’objet d’une mesure internationale. Dans une étude publiée le 30 septembre 2026, l’OCDE analyse 859 plateformes numériques d’intermédiation présentes dans trois grands secteurs grand public.
Le jeu de données recense 337 plateformes de voyage et d’hébergement, 191 plateformes de VTC ou de covoiturage, 256 marketplaces dites « pures » et 75 modèles hybrides mêlant intermédiation et vente directe. Les données couvrent leur présence opérationnelle dans les pays de l’OCDE entre 2014 et 2024.
L’étude montre aussi que ces marchés n’évoluent pas tous de la même manière : le VTC est devenu plus concurrentiel, tandis que la réservation de voyages et certaines marketplaces restent davantage concentrées. La question n’est donc plus seulement de savoir si une plateforme facilite l’accès au marché, mais ce qui se passe lorsqu’elle devient difficile à contourner.
Booking.com montre ce qui arrive quand l’intermédiaire devient un passage obligé
Dans l’Union européenne, Booking.com est un cas particulièrement lisible. La Commission européenne a désigné Booking Holdings comme gatekeeper pour son service d’intermédiation Booking.com. Depuis le 14 novembre 2024, la plateforme doit respecter les obligations correspondantes du Digital Markets Act.
Concrètement, Booking.com ne peut plus empêcher les hébergeurs de proposer ailleurs — y compris sur leur propre site — des prix, disponibilités ou conditions différents. Une fiche publiée par la Commission le 28 septembre 2026 présente cette liberté comme un enjeu de contestabilité et de réduction des coûts de distribution pour les entreprises.
La régulation révèle ainsi une bascule : l’intermédiaire numérique n’est plus seulement un outil pratique. Lorsqu’il concentre suffisamment de trafic, il peut aussi influencer les conditions dans lesquelles fournisseurs et clients se rencontrent.
L’IA ne supprime pas la plateforme : elle peut ajouter une couche au-dessus
La prochaine étape est déjà visible dans le commerce. Shopify permet à ses marchands d’être découverts et achetés directement depuis des interfaces d’IA comme ChatGPT, Gemini ou Microsoft Copilot via ses Agentic Storefronts. Son Universal Commerce Protocol, développé avec Google, vise à donner aux agents un langage commun pour passer de la découverte au panier puis au checkout.
Stripe travaille sur une autre brique : le Machine Payments Protocol, lancé en mars 2026 avec Tempo. L’objectif est de permettre à des agents de payer des entreprises ou d’autres services de manière standardisée, là où les systèmes de paiement classiques ont été conçus pour des humains.
Dans ce modèle, l’utilisateur peut demander simplement : trouvez-moi un hôtel, comparez les offres, réservez et payez. L’agent devient l’interface visible, mais il s’appuie toujours sur des catalogues, des plateformes, des marchands et des rails de paiement situés en dessous.
Le nouvel intermédiaire pourrait être celui qui choisit les intermédiaires
C’est peut-être le changement le plus important. Jusqu’ici, l’utilisateur choisissait souvent lui-même sa plateforme : Booking pour un hôtel, Uber pour un trajet, une marketplace pour un produit. Avec un agent, cette sélection peut être effectuée en amont par le logiciel.
La bataille se déplace alors vers la recommandation, l’accès aux catalogues, la visibilité des offres, la qualité des données et la capacité à exécuter une transaction. Celui qui contrôle l’interface ne possède pas nécessairement le produit, le service ou même le paiement ; il peut pourtant décider ce que l’utilisateur voit en premier.
Les fintechs ont popularisé l’idée d’un monde plus direct. Les plateformes ont montré que le numérique pouvait surtout fabriquer de nouveaux points de passage. Les agents IA ouvrent maintenant une troisième étape : non plus seulement être l’intermédiaire, mais orchestrer les intermédiaires déjà en place.
Sources
- The role of digital intermediation platforms in opening up international marketsOCDE · OECD · 30 septembre 2026
- Annex A — Data and empirical specificationOCDE · OECD · 30 septembre 2026
- How the DMA ensures businesses using Booking.com are free to set their prices on and off Booking.comCommission européenne · European Commission · 28 septembre 2026
- The agentic commerce platform: Shopify connects any merchant to every AI conversationShopify · Shopify · 11 janvier 2026
- Agentic commerce for every developer: The Spring '26 EditionShopify · Shopify · 17 juin 2026
- Introducing the Machine Payments ProtocolStripe · Stripe · 18 mars 2026