
Storie DécryptageTech et IA
Pourquoi l’Europe n’a pas son AWS ? Arthur Mensch veut transformer les télécoms en hyperscalers
AWS, Azure et Google Cloud dominent une infrastructure devenue stratégique pour l’IA. Arthur Mensch pousse les opérateurs télécoms européens à changer d’échelle : utiliser leurs réseaux, leurs sites et leurs compétences pour bâtir une nouvelle couche de cloud et de calcul en Europe.
Par Florent Despréaux
Amazon, Microsoft et Google ne vendent pas seulement des serveurs à distance. Ils ont construit quelque chose de beaucoup plus vaste : des infrastructures capables de fournir du stockage, du calcul, des bases de données, de l’intelligence artificielle et des centaines d’autres services à des entreprises situées partout dans le monde.
Dans la tech, on les appelle des hyperscalers.
Et en Europe, Arthur Mensch voudrait voir apparaître davantage d’acteurs capables de jouer à cette échelle. En mars 2025, au Mobile World Congress de Barcelone, le patron de Mistral AI a appelé les opérateurs télécoms européens à investir davantage dans les data centers et à « devenir des hyperscalers ». Son argument : l’essor de l’IA représente une occasion de décentraliser un marché du cloud aujourd’hui dominé par Amazon, Microsoft et Google.
Derrière cette petite phrase se cache une question beaucoup plus importante : pourquoi l’Europe possède-t-elle des opérateurs télécoms, des réseaux, de l’énergie, des data centers et des champions industriels, mais toujours pas de véritable équivalent à AWS ?
Un hyperscaler, ce n’est pas simplement un immense data center
Le mot peut impressionner, mais son principe est assez simple. Un hyperscaler est un fournisseur capable de faire fonctionner une infrastructure informatique à très grande échelle et d’ajouter rapidement des ressources lorsque la demande augmente.
Il faut pour cela assembler plusieurs couches : énergie → data centers → réseaux → puissance de calcul → plateforme cloud → services numériques et IA.
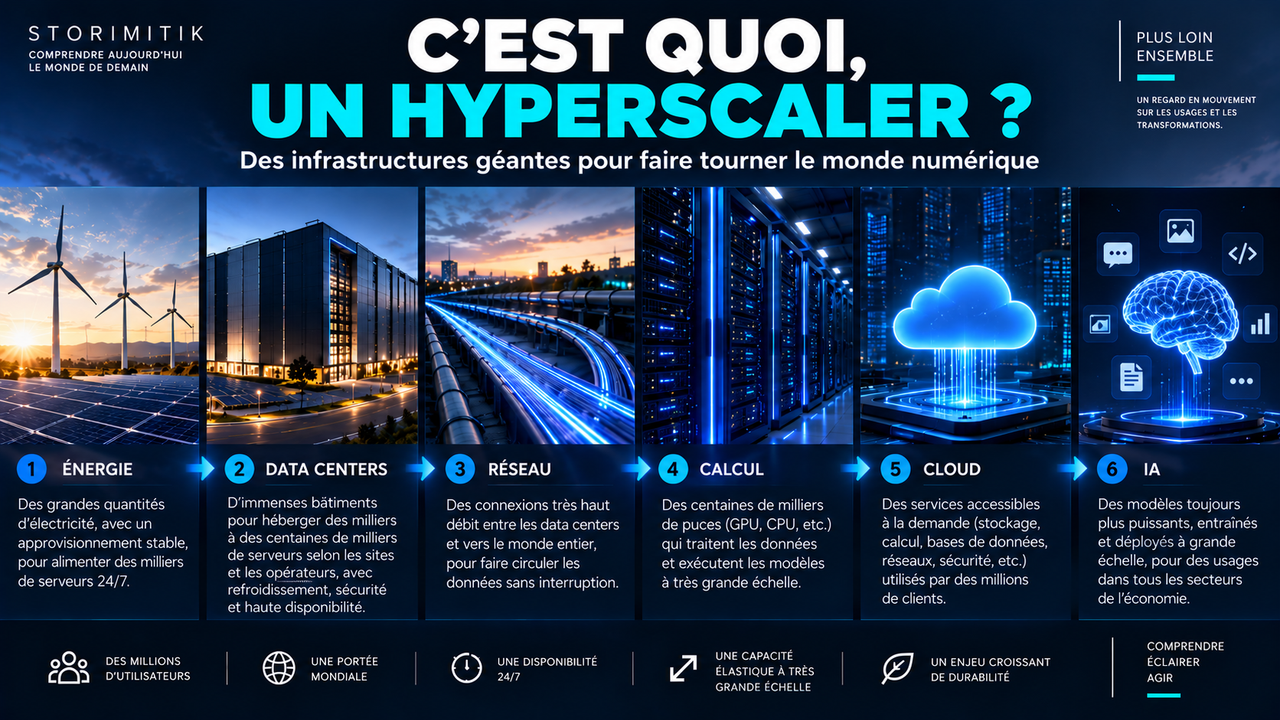
Un data center seul ne suffit donc pas. Posséder un bâtiment rempli de serveurs n’offre pas automatiquement l’équivalent d’AWS ou d’Azure. L’avantage des hyperscalers vient de leur capacité à coordonner des infrastructures distribuées, les logiciels qui les pilotent, leur réseau, leur sécurité, leurs services et leur écosystème commercial.
C’est aussi une question d’échelle économique. Au deuxième trimestre 2026, Amazon représentait environ 28 % du marché mondial des services d’infrastructure cloud, Microsoft 20 % et Google 15 %, selon Synergy Research Group. Ensemble, les trois groupes captent donc près des deux tiers de ce marché.
Le marché lui-même accélère avec l’IA : Synergy estime que les dépenses mondiales en infrastructure cloud ont atteint 143 milliards de dollars sur le seul deuxième trimestre 2026, soit une progression de 43 % sur un an. C’est à cette machine industrielle que l’Europe cherche à trouver une réponse.
Mistral n’est pas devenu « l’AWS français »
C’est une distinction essentielle. Mistral est né comme concepteur de modèles d’intelligence artificielle. L’entreprise ne s’est pas transformée du jour au lendemain en hyperscaler généraliste comparable à Amazon Web Services.
Elle a en revanche commencé à descendre dans la pile technologique. En juin 2025, Mistral a dévoilé Mistral Compute, une offre d’infrastructure réunissant notamment GPU, orchestration, API, produits et services, du serveur bare metal jusqu’à des services de plateforme gérés. L’entreprise expliquait alors qu’elle ne voulait plus seulement fournir les modèles, mais également une partie de l’environnement informatique permettant de les exécuter.
Cette stratégie s’est depuis considérablement élargie. Mistral commercialise désormais un véritable AI Cloud, propose des capacités GPU dédiées en Europe et indique avoir commencé à accueillir des clients externes sur Mistral Compute en mars 2026. Son ambition annoncée est d’atteindre jusqu’à 1 GW de capacité de calcul souveraine dans l’Union européenne d’ici 2030.
En février 2026, Mistral a également annoncé un investissement de 1,2 milliard d’euros dans des data centers en Suède, en partenariat avec EcoDataCenter. Ce n’est donc pas un abandon de son métier de fabricant de modèles, mais plutôt une intégration verticale : modèles, logiciels, services et maintenant davantage d’infrastructure de calcul.
Pourquoi Arthur Mensch regarde-t-il les opérateurs télécoms ?
Parce qu’ils possèdent déjà une partie du puzzle. Un opérateur télécom dispose typiquement de réseaux fibre, de réseaux mobiles, de sites techniques, de compétences d’exploitation d’infrastructures critiques et d’une relation commerciale avec des millions de particuliers ou d’entreprises.
Mais entre exploiter un réseau télécom et devenir un hyperscaler, il reste un gouffre. Il faut ajouter des capacités massives de calcul, des architectures cloud capables d’être automatisées à très grande échelle, des logiciels d’orchestration, des services pour les développeurs, de la cybersécurité, de la redondance, une présence internationale et des milliards d’euros d’investissements répétés.
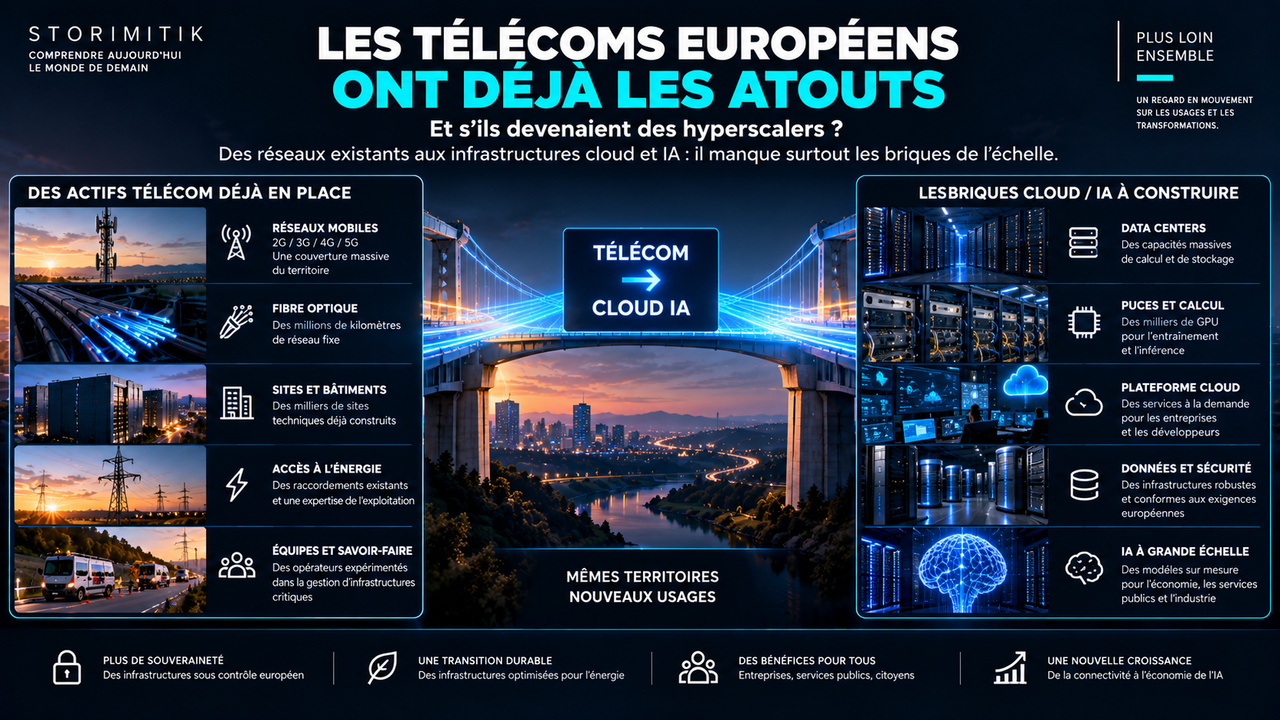
La proposition de Mensch consiste donc moins à transformer demain matin Orange, Deutsche Telekom ou Telefónica en copies conformes d’Amazon qu’à utiliser leurs infrastructures existantes comme socle d’une nouvelle couche européenne de cloud et d’IA. Lors de son intervention au MWC, il défendait explicitement davantage de data centers européens et « plus d’acteurs » dans un marché actuellement concentré entre quelques grandes plateformes américaines.
L’IA change peut-être l’équation
Reproduire AWS vingt ans après AWS serait extrêmement difficile. Mais l’arrivée de l’IA crée un marché qui n’est pas encore totalement stabilisé. Les besoins explosent en GPU, en capacité électrique, en hébergement régional et en infrastructure spécialisée pour l’entraînement ou l’inférence des modèles.
Autrement dit, l’Europe n’est peut-être pas obligée de reconstruire exactement le cloud d’hier. Elle peut tenter de construire l’infrastructure de l’IA de demain.
Mistral affirme vouloir permettre aux organisations de choisir où leurs modèles s’exécutent, de contrôler leur capacité de calcul et de conserver leurs traitements dans une région donnée. En août 2026, elle a aussi annoncé la création d’European Compute Units, destinées à agréger les engagements de plusieurs entreprises afin de financer et sécuriser de nouvelles capacités européennes.
Le raisonnement est intéressant : une entreprise européenne isolée peut difficilement justifier la construction d’une infrastructure gigantesque. Mais si plusieurs grands clients garantissent à l’avance leur demande, cette capacité peut être mutualisée. C’est une logique assez proche de ce qui a fait la force du cloud : agréger les besoins pour industrialiser l’infrastructure.
Mais posséder de l’électricité et de la fibre ne suffit pas
C’est probablement le principal obstacle à l’idée d’« hyperscalers européens ». La difficulté n’est pas simplement physique. AWS n’est pas dominant uniquement parce qu’Amazon possède beaucoup de serveurs. La force d’un hyperscaler vient aussi de décennies de logiciels d’infrastructure, d’automatisation, de services managés, de sécurité, d’outils pour développeurs, de documentation, de partenaires et de clients.
Un opérateur télécom pourrait donc avoir des fibres, des bâtiments et des raccordements électriques sans disposer de la couche logicielle ou de la culture produit nécessaires pour devenir une grande plateforme cloud.
Et l’Europe doit aussi affronter des contraintes très physiques. Les nouveaux data centers ont besoin de quantités considérables d’électricité. Reuters signalait déjà en 2025 que les délais de raccordement aux réseaux électriques pouvaient devenir l’un des freins au développement de nouveaux projets européens, même dans un pays relativement bien doté en production électrique comme la France.
La bataille du cloud IA se joue donc autant dans les transformateurs électriques et les fibres que dans les modèles d’intelligence artificielle.
La souveraineté ne signifie pas forcément tout construire seul
Même Mistral reste intégré à un écosystème technologique mondial. Son infrastructure repose notamment sur des GPU NVIDIA de dernière génération. Mistral mentionne aujourd’hui les GB200, GB300 et B300 dans son offre Compute.
Créer une alternative européenne ne signifie donc pas nécessairement fabriquer chaque composant en Europe. La souveraineté recherchée peut plutôt concerner plusieurs niveaux : où se trouvent les données, qui exploite l’infrastructure, quel droit s’applique, qui contrôle la capacité de calcul, et surtout si une entreprise européenne possède ou non une solution de repli lorsque son fournisseur principal est extérieur au continent.
Mistral reconnaît d’ailleurs cette réalité : Arthur Mensch expliquait dès 2025 qu’il fallait réduire les dépendances américaines lorsque c’était possible tout en restant pragmatique, puisqu’il n’existait pas d’alternative non américaine pour toutes les briques technologiques.
Alors, pourquoi l’Europe n’a-t-elle pas son AWS ?
Parce qu’un hyperscaler ne se décrète pas. Il faut réunir simultanément une puissance financière énorme, des data centers, de l’énergie, des réseaux, des logiciels cloud, une capacité mondiale d’exploitation, un écosystème de développeurs et une demande suffisamment importante pour rentabiliser l’ensemble.
Les États-Unis ont commencé cette accumulation il y a plus de vingt ans. L’Europe tente aujourd’hui de rattraper une partie de ce retard au moment précis où l’IA redistribue les cartes.
Mistral ne peut probablement pas construire seule l’équivalent européen d’AWS. Mais elle peut fournir l’une des pièces manquantes : une couche IA et de calcul européenne capable de se greffer sur des infrastructures existantes. Les télécoms, de leur côté, disposent déjà d’une partie du monde physique.
S’ils ajoutent suffisamment de calcul, de cloud et de logiciel, ils pourraient changer de rôle : ne plus seulement transporter les données vers les hyperscalers, mais commencer à héberger une partie de l’intelligence qui circule sur leurs propres réseaux.
Et c’est peut-être cela, derrière la formule d’Arthur Mensch, le véritable enjeu. Pas fabriquer demain un « AWS français ». Mais empêcher que toute l’infrastructure de l’intelligence artificielle européenne soit construite ailleurs.
Sources
- Mistral urges telcos to get into the hyperscaler gameTechCrunch · TechCrunch · 4 mars 2025
- Q2 cloud market passes $143 billion, highest growth rate in eight yearsSynergy Research Group · Synergy Research Group
- Mistral ComputeMistral AI · Mistral AI · 1 juin 2025
- AI CloudMistral AI · Mistral AI
- Mistral invests in data centres in SwedenReuters · Reuters · 11 février 2026
- Regional inference, open models and new computeMistral AI · Mistral AI · 1 août 2026
- Connection challenge could hamper nuclear-powered France's bid as AI hubReuters · Reuters · 11 février 2025
- ComputeMistral AI · Mistral AI