
Storie DécryptageTech et IA
Le cloud européen est-il vraiment européen ? Amazon, Microsoft et Google contrôlent 70 % du marché
Le cloud est devenu une infrastructure essentielle : 52,7 % des entreprises de l’UE utilisaient des services cloud payants en 2025. Pourtant, AWS, Microsoft Azure et Google Cloud concentrent environ 70 % du marché européen, contre près de 15 % pour les fournisseurs européens.
Par Florent Despréaux
Date d’observation :
Lieu : Union européenne
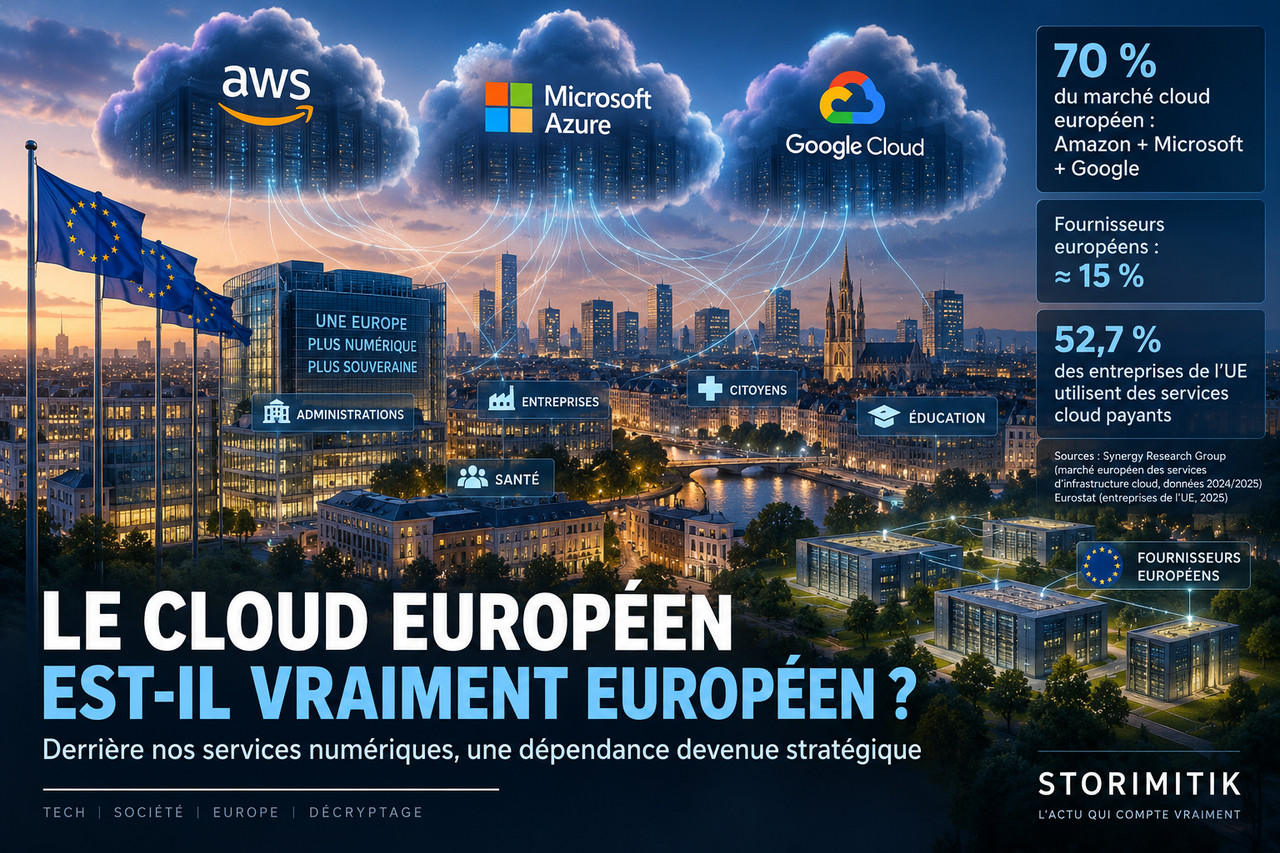
Le cloud européen est devenu indispensable aux entreprises, administrations et services numériques du continent. Pourtant, l’infrastructure sur laquelle repose cette transformation reste très largement contrôlée par des groupes américains.
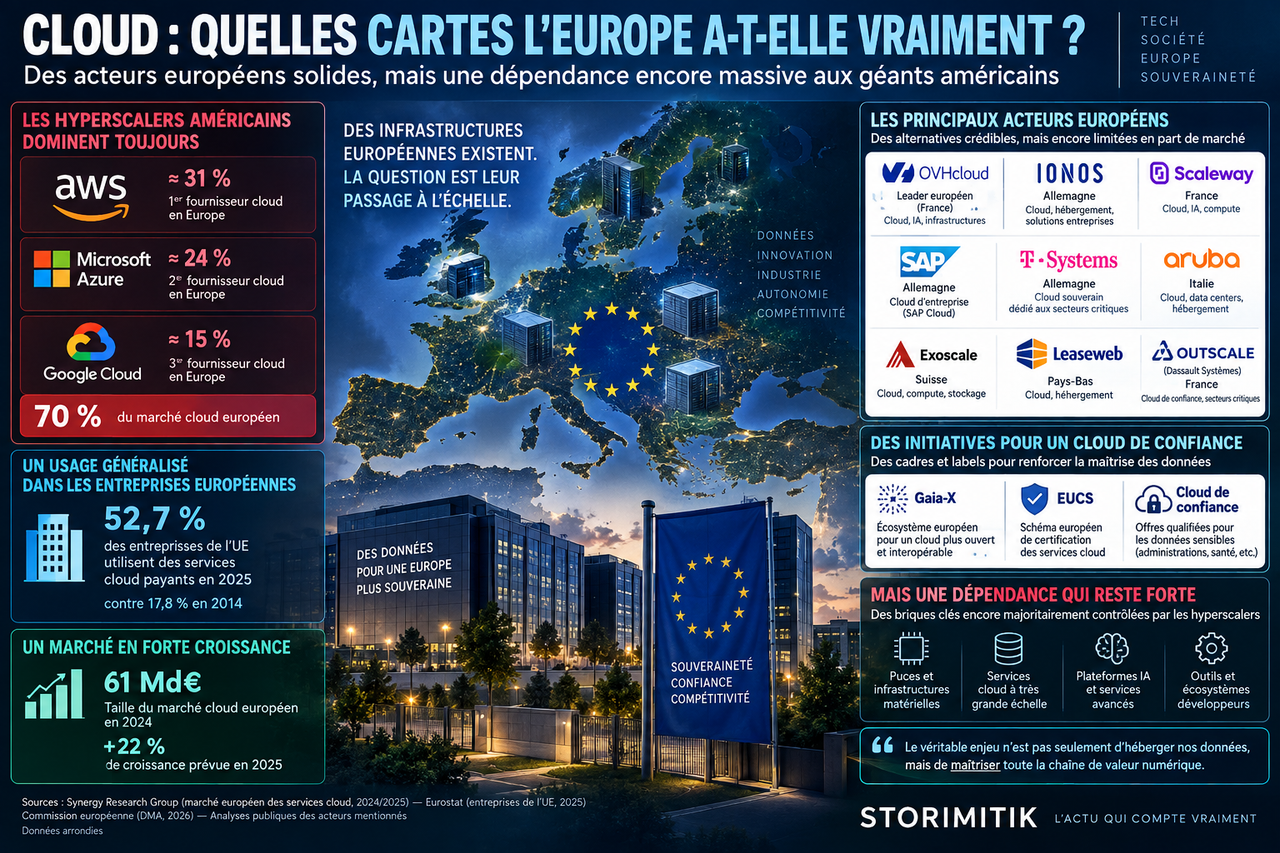
Selon Synergy Research Group, Amazon Web Services, Microsoft Azure et Google Cloud concentrent ensemble environ 70 % du marché européen des services d’infrastructure cloud. Les fournisseurs européens, malgré la croissance rapide du marché, restent collectivement autour de 15 %.
70 % du marché européen pour trois groupes américains
La domination des hyperscalers ne signifie pas que les données européennes sont physiquement stockées aux États-Unis : les grands fournisseurs exploitent de nombreux centres de données en Europe. Le sujet de souveraineté concerne plutôt la propriété des plateformes, les dépendances technologiques, le droit applicable, la capacité de négociation et la maîtrise de la chaîne de valeur.
Synergy estime le marché européen du cloud à environ 61 milliards d’euros en 2024. Malgré cette croissance, la part cumulée des fournisseurs européens s’est stabilisée autour de 15 %, tandis que les trois leaders américains représentent environ 70 %.
Plus d’une entreprise européenne sur deux utilise déjà le cloud
La dépendance prend d’autant plus d’importance que le cloud est devenu une infrastructure ordinaire. Eurostat indique que 52,7 % des entreprises de l’Union européenne utilisaient des services cloud payants en 2025, contre seulement 17,8 % en 2014.
Messagerie, stockage, bases de données, logiciels métiers, calcul, cybersécurité et désormais intelligence artificielle : une part croissante de l’activité numérique des organisations dépend de services fournis à distance.
La Commission européenne s’intéresse directement à AWS et Azure
En juin 2026, la Commission européenne a annoncé sa position préliminaire selon laquelle Amazon Web Services et Microsoft Azure devraient être considérés comme des gatekeepers au titre du Digital Markets Act. Elle décrit AWS et Azure comme les premier et deuxième services cloud dans l’Union européenne.
Cette procédure ne signifie pas que ces services sont interdits ou jugés illégaux. Elle illustre en revanche le caractère désormais systémique du cloud dans l’économie numérique européenne et la concentration du marché autour de quelques acteurs.
L’Europe possède pourtant ses propres fournisseurs
OVHcloud, IONOS, Scaleway, Aruba, T-Systems, Exoscale, Leaseweb ou OUTSCALE font partie des acteurs européens capables de fournir différentes briques d’infrastructure, de calcul, de stockage ou de cloud d’entreprise.
Le problème n’est donc pas l’absence totale d’offre européenne. Il tient davantage au passage à l’échelle, à la profondeur des catalogues de services, aux écosystèmes de développeurs et aux investissements nécessaires pour suivre le rythme des hyperscalers mondiaux.
Souveraineté ne veut pas simplement dire « serveur situé en Europe »
Un centre de données installé à Paris, Francfort ou Dublin peut appartenir à un groupe non européen. Inversement, un fournisseur européen peut lui-même dépendre de processeurs, logiciels ou composants conçus ailleurs.
La souveraineté numérique est donc graduelle. Elle peut concerner la localisation des données, le contrôle juridique, l’identité de l’opérateur, la maîtrise des logiciels, la portabilité des applications, la réversibilité ou encore la capacité à fonctionner sans dépendre d’un fournisseur unique.
Gaia-X, cloud de confiance et certification : l’Europe construit ses réponses
Plusieurs initiatives européennes cherchent à renforcer l’interopérabilité, la confiance et le contrôle sur les données. Gaia-X vise notamment à développer un écosystème fédéré et interopérable, tandis que les travaux européens de certification cloud cherchent à harmoniser les exigences de sécurité.
En France, la notion de « cloud de confiance » répond également aux besoins de certaines données et activités sensibles. Ces dispositifs ne changent toutefois pas instantanément la structure économique du marché : construire une alternative crédible à grande échelle demande des années d’investissement.
Le vrai enjeu est la chaîne de valeur numérique
Réduire la dépendance européenne ne consiste donc pas seulement à construire davantage de data centers. Il faut aussi disposer de logiciels, plateformes, capacités de calcul, compétences, modèles d’intelligence artificielle et écosystèmes capables de rivaliser à l’échelle mondiale.
Le paradoxe européen tient là : le continent utilise toujours davantage le cloud, possède de véritables acteurs locaux et renforce son cadre réglementaire, mais l’essentiel du marché reste dominé par trois entreprises américaines. Le cloud européen existe. La question est désormais de savoir quelle part de sa chaîne de valeur l’Europe veut réellement maîtriser.
Sources
- European Cloud Providers’ Local Market Share Now Holds Steady at 15%Synergy Research Group · Synergy Research Group
- 52.7% of EU enterprises used paid cloud services in 2025Eurostat · Eurostat · 3 février 2026
- Commission reaches preliminary position on Amazon's and Microsoft's market-leading cloud servicesCommission européenne · European Commission