
Storie DécryptageMobilité / Recharge
Objectif 20 %, résultat 47,9 % : comment la Chine a poussé l’électrification automobile bien au-delà de sa propre cible
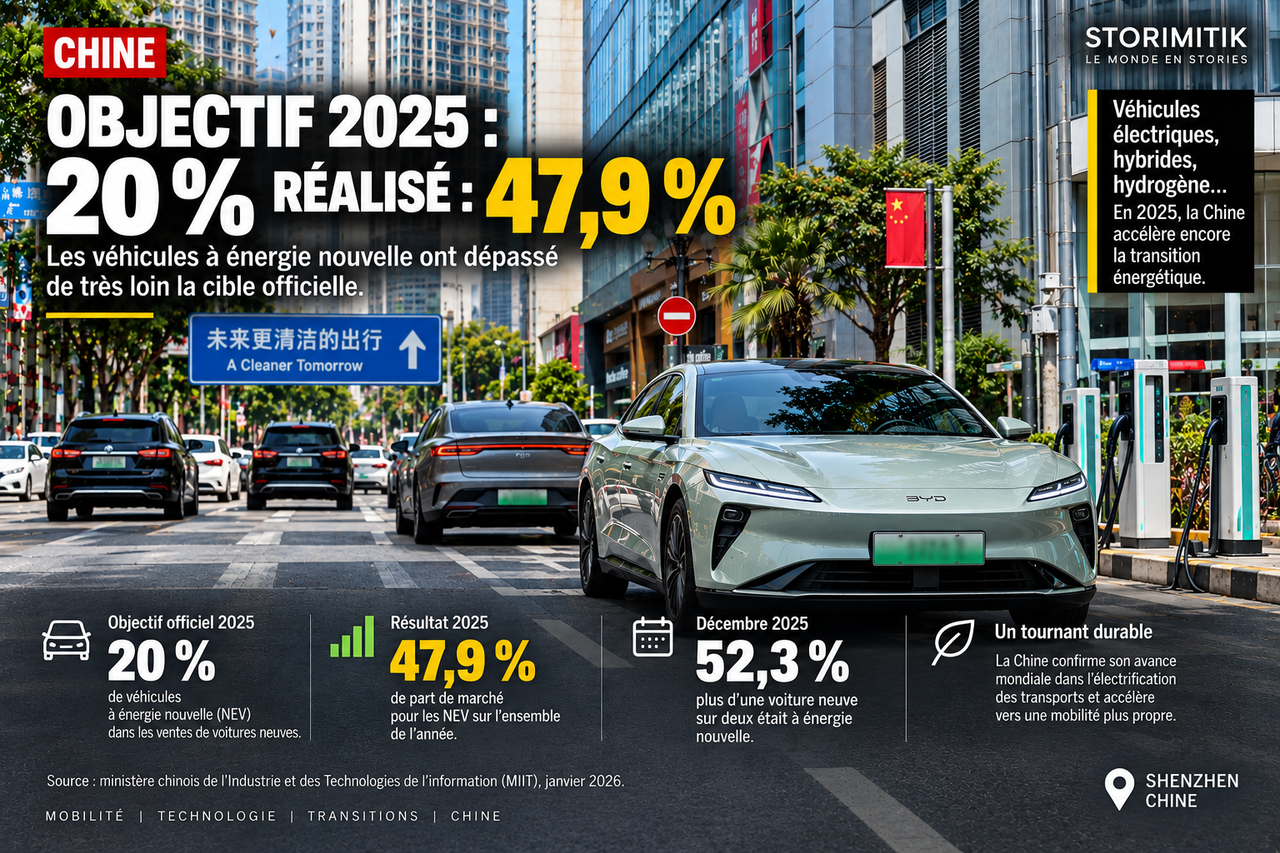
En 2020, Pékin visait environ 20 % de véhicules à énergie nouvelle dans les ventes automobiles neuves en 2025. Le résultat réel a atteint 47,9 %. Cette accélération ne repose pas sur un levier unique : fiscalité, aides au renouvellement, obligations réglementaires pour les constructeurs, politiques locales d’immatriculation et réseau de recharge ont progressivement rendu ces véhicules plus faciles à produire, à acheter et à utiliser.
Lieu : Chine
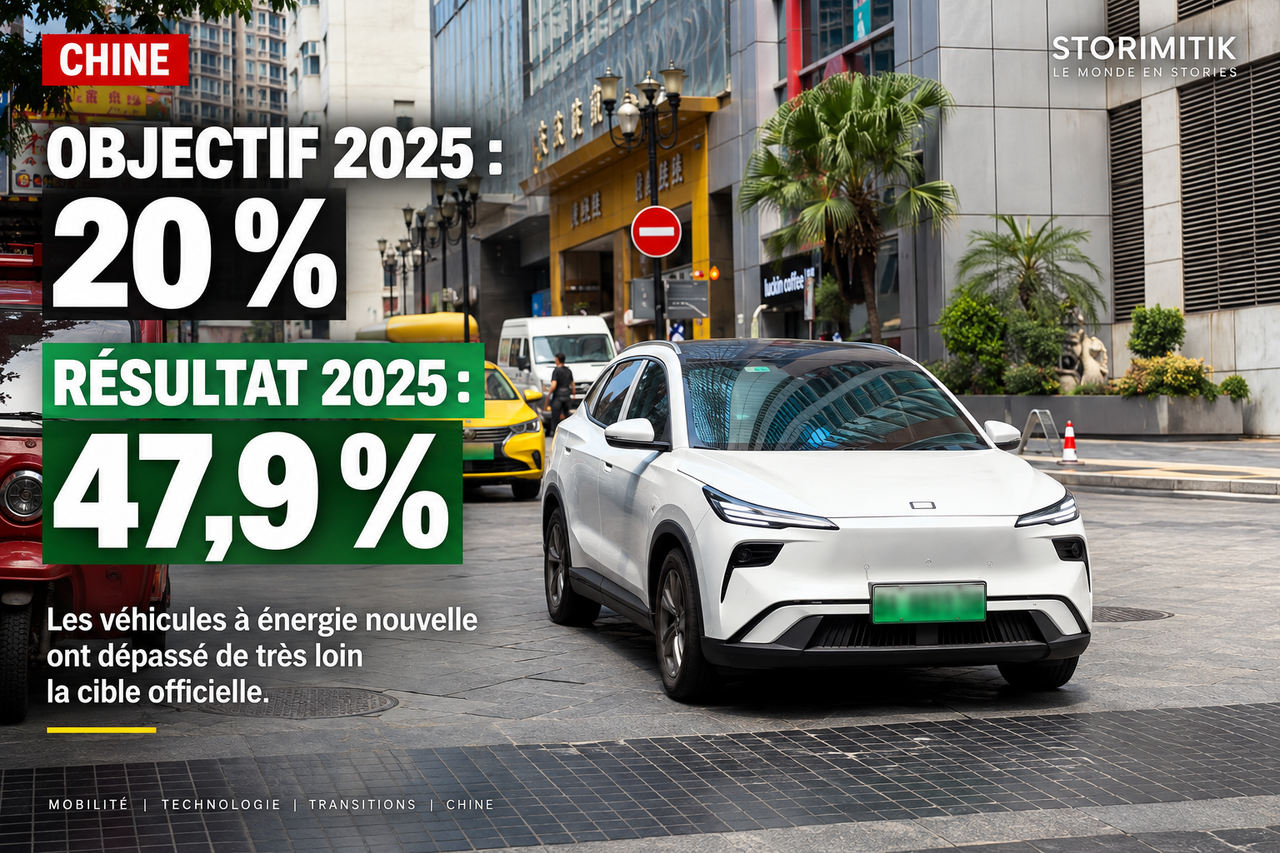
En novembre 2020, le Conseil des affaires d’État fixe une cible claire : autour de 20 % des ventes automobiles neuves en 2025 doivent être des véhicules à énergie nouvelle. Cinq ans plus tard, cette part atteint 47,9 %, soit plus de deux fois le niveau visé.
20 % visés, 47,9 % atteints
Le plan 2021-2035 ne parle pas uniquement de ventes. Il associe l’électrification à la batterie, aux moteurs, aux logiciels automobiles, à la recharge, aux standards et à la transformation industrielle. Dès l’origine, l’ambition est donc de construire un écosystème plutôt qu’une simple prime à l’achat.
En 2025, 16,49 millions de véhicules à énergie nouvelle sont vendus en Chine et représentent 47,9 % des ventes automobiles neuves. En décembre, leur part monte à 52,3 %. En août 2026, elle atteint 60,6 %, et 52,4 % sur les huit premiers mois de 2026.
Le prix d’achat a été travaillé par la fiscalité et les primes
La fiscalité automobile a joué un rôle direct. Pour les véhicules à énergie nouvelle achetés en 2024 et 2025, la taxe d’achat était exonérée, dans la limite de 30 000 yuans d’avantage fiscal par voiture particulière. Depuis le 1er janvier 2026 et jusqu’à fin 2027, l’avantage est réduit : la taxe est divisée par deux, avec une réduction plafonnée à 15 000 yuans.
La politique de renouvellement du parc ajoute une deuxième couche. En 2026, un particulier qui met au rebut un ancien véhicule éligible et achète un véhicule particulier à énergie nouvelle peut recevoir une aide équivalente à 12 % du prix du véhicule neuf, dans la limite de 20 000 yuans. Pour un véhicule thermique éligible de 2 litres ou moins, le plafond est de 15 000 yuans.
Ces aides ne rendent pas automatiquement chaque véhicule à énergie nouvelle moins cher qu’un thermique. Elles réduisent en revanche l’écart de coût au moment où le consommateur arbitre entre deux motorisations.
Les constructeurs ont eux aussi été poussés à vendre davantage de NEV
La demande n’est qu’une moitié du système. Le mécanisme dit de « double crédit » est entré en vigueur en 2018 ; depuis 2019, les entreprises concernées doivent aussi respecter une exigence de crédits liée aux véhicules à énergie nouvelle, en parallèle des objectifs de consommation moyenne de carburant.
Un constructeur qui produit ou importe au moins 30 000 voitures particulières thermiques est soumis à une exigence de crédits NEV. Les crédits positifs peuvent être échangés ou reportés selon les règles en vigueur ; les déficits doivent être compensés. Le système transforme donc le choix de gamme du constructeur en contrainte économique.
Attention à ne pas confondre cette exigence avec une part minimale de ventes : un « taux de crédits » n’est pas un pourcentage de voitures à vendre, car chaque modèle obtient un nombre de crédits qui dépend de ses caractéristiques. Pour 2026, l’exigence de crédits NEV est fixée à 48 %, puis à 58 % en 2027.
Dans certaines villes, l’accès à une immatriculation favorise aussi l’électrique
Les règles ne sont pas uniformes à l’échelle de la Chine. Certaines grandes villes utilisent des systèmes locaux de quotas ou d’allocation des immatriculations. Pékin, par exemple, a prévu en 2026 80 000 quotas réguliers pour les voitures particulières à énergie nouvelle, puis a ajouté 80 000 quotas supplémentaires pour les ménages et les particuliers.
Ces quotas supplémentaires concernent à Pékin les voitures particulières à propulsion purement électrique. L’exemple illustre un levier local important : dans une ville où l’accès à une immatriculation est rationné, orienter davantage de quotas vers l’électrique modifie directement l’attractivité relative des motorisations.
Il serait toutefois incorrect de présenter ce mécanisme comme une règle nationale : les politiques de plaques, quotas et restrictions de circulation diffèrent selon les villes.
La recharge est devenue une infrastructure de masse
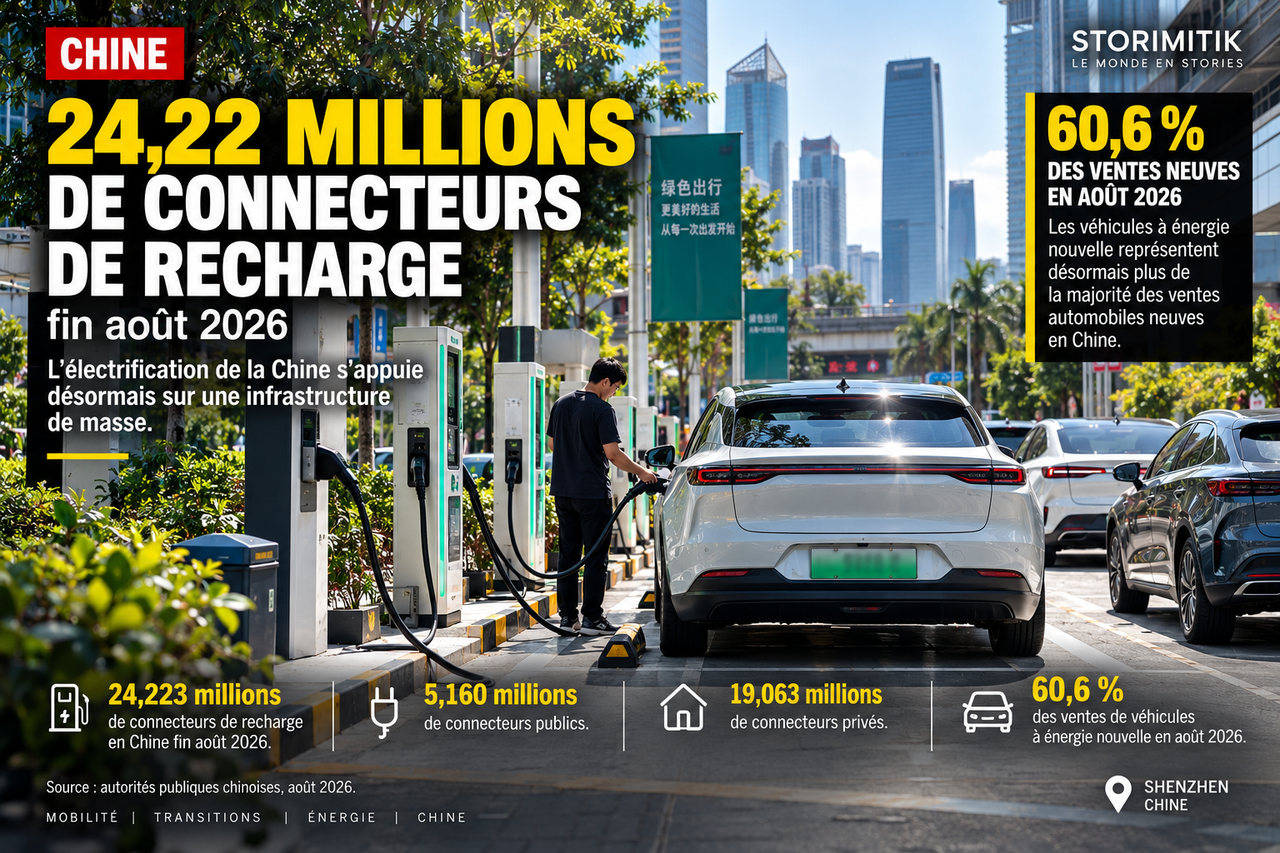
Une transition automobile ne tient pas longtemps si l’usage reste compliqué. Le plan national faisait donc explicitement de la recharge un chantier stratégique. L’échelle atteinte en 2026 montre le changement : fin août, la Chine comptait 24,223 millions de connecteurs de recharge pour véhicules électriques, soit 39,6 % de plus qu’un an auparavant.
Ce total se répartissait entre 5,160 millions de connecteurs publics et 19,063 millions de connecteurs privés. Il s’agit bien de connecteurs ou « guns » de recharge recensés par la plateforme nationale de suivi, pas de 24 millions de stations distinctes.
Le basculement est réel, mais il ne se résume pas à une victoire écologique
Pris ensemble, ces instruments montrent que l’accélération chinoise ne repose pas sur une seule subvention : les pouvoirs publics ont agi simultanément sur le coût d’achat, les obligations des fabricants, le renouvellement du parc, l’accès local à l’immatriculation et l’infrastructure.
Cela ne signifie pas que 47,9 % des ventes de 2025 étaient des voitures 100 % électriques. La catégorie chinoise des véhicules à énergie nouvelle inclut aussi les hybrides rechargeables, les modèles à prolongateur d’autonomie et les véhicules à pile à combustible.
Cela ne signifie pas non plus que la transition est achevée. La Chine réduit déjà certains avantages fiscaux, et le bilan environnemental dépend aussi du système électrique : en 2025, la production thermique restait la première composante de la production d’électricité nationale, même si l’éolien et le solaire progressaient rapidement.
La plaque verte est donc le résultat visible d’une politique beaucoup plus large. En quelques années, la Chine a transformé une technologie soutenue par l’État en marché de masse ; la question suivante n’est plus seulement de savoir comment accélérer, mais comment gérer un système devenu majoritaire dans les ventes neuves.
Sources
- 新能源汽车产业发展规划(2021—2035年)Conseil des affaires d’État de Chine · 国务院办公厅 · 2 novembre 2020
- 2025年12月汽车工业经济运行情况Ministère chinois de l’Industrie et des Technologies de l’information · 工业和信息化部 · 14 janvier 2026
- 2026年8月汽车工业经济运行情况Ministère chinois de l’Industrie et des Technologies de l’information · 工业和信息化部 · 10 septembre 2026
- Vehicle Purchase Tax — continuation and optimization of NEV tax reduction and exemption policiesAdministration fiscale d’État de Chine · 国家税务总局 · 20 juin 2023
- 2026年汽车以旧换新补贴实施细则Commission nationale du développement et de la réforme · 国家发展和改革委员会 / 商务部等8部门 · 30 décembre 2025
- 乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法Ministère chinois de l’Industrie et des Technologies de l’information · 工业和信息化部等5部门 · 6 juillet 2023
- 关于2026—2027年度乘用车企业平均燃料消耗量与新能源汽车积分管理有关事项的通知Ministère chinois de l’Industrie et des Technologies de l’information · 工业和信息化部 · 10 novembre 2025
- 2026年8月全国电动汽车充电设施数据情况Administration nationale de l’énergie · 国家能源局 · 23 septembre 2026
- 2026年北京小客车指标配额公布Gouvernement municipal de Pékin · 北京市交通委员会 · 15 février 2026
- 2026年北京市小客车指标配额十问十答Gouvernement municipal de Pékin · 北京市交通委员会 · 16 février 2026
- Global EV Outlook 2026 — Trends in electric carsAgence internationale de l’énergie · IEA
- 中华人民共和国2025年国民经济和社会发展统计公报Bureau national des statistiques de Chine · 国家统计局 · 28 février 2026