
Storie DécryptageTech et IA
1 000 milliards de yuans sur 20 ans : la Chine construit une machine à financer ses prochaines technologies stratégiques
La Chine a officiellement lancé un fonds national de capital-risque dont la taille totale est estimée à 1 000 milliards de yuans. Mais il ne s’agit pas d’un chèque public unique : Pékin apporte une première couche de capital et cherche à attirer fonds régionaux et investisseurs privés sur un horizon de vingt ans.
Par Florent Despréaux
Date d’observation :
Lieu : Chine
Quand Pékin a annoncé en mars 2025 vouloir mobiliser près de 1 000 milliards de yuans pour les jeunes entreprises technologiques, le chiffre pouvait donner l’impression d’un gigantesque chèque public. Le dispositif réellement lancé à la fin de 2025 est plus subtil : l’État apporte une première couche de capital, puis cherche à attirer des fonds régionaux et privés autour d’elle.
En février 2026, le ministère chinois des Sciences et Technologies a confirmé que le National Venture Capital Guidance Fund avait une taille totale estimée à 1 000 milliards de yuans, soit environ 144 milliards de dollars.
Son objectif officiel n’est pas de financer une seule industrie, mais de soutenir des entreprises technologiques à un stade où le capital privé peut hésiter à attendre longtemps avant un retour.
100 milliards publics pour essayer d’en mobiliser dix fois plus
Au niveau national, le ministère chinois des Finances indique que l’État apporte 100 milliards de yuans via des fonds publics issus notamment d’obligations spéciales de très long terme.
Le reste de l’échelle doit venir d’un effet de levier : fonds régionaux, capitaux institutionnels et investisseurs privés sont invités à participer aux étages suivants.
Le mécanisme repose donc moins sur un fonds unique de 1 000 milliards que sur une architecture de fonds emboîtés. Le gouvernement fixe les grandes orientations ; des équipes de gestion professionnelles doivent ensuite sélectionner les investissements selon une logique présentée comme davantage market-based.
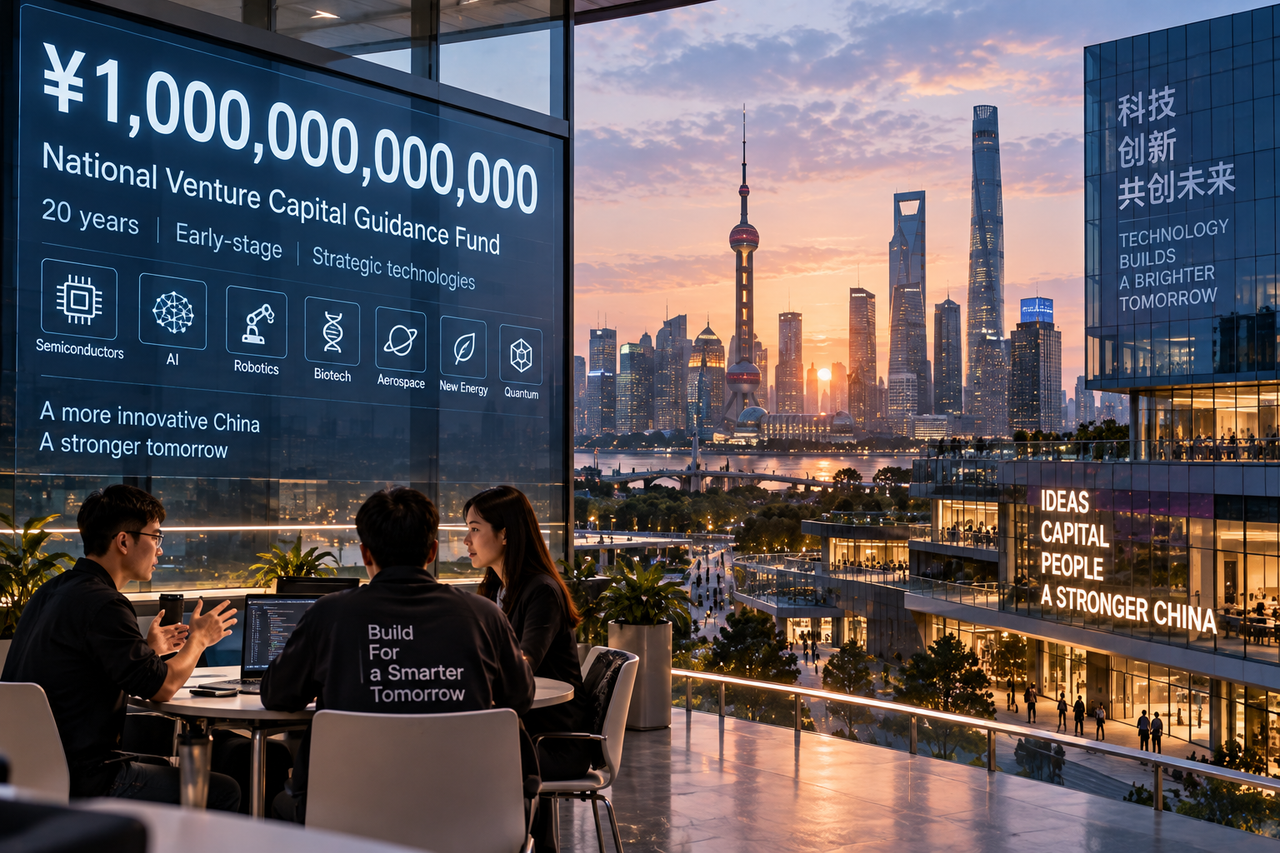
Un horizon de 20 ans, inhabituel pour du capital-risque public
L’une des caractéristiques les plus importantes du dispositif est sa durée. Le fonds national est prévu pour vingt ans : dix ans de période d’investissement, puis dix ans supplémentaires pour les sorties.
Les autorités chinoises présentent cette structure comme du « capital patient » : accepter que certaines technologies aient besoin de nombreuses années de recherche, d’industrialisation et d’accès au marché avant de produire un résultat économique.
Cette durée vise aussi à corriger une faiblesse souvent associée au financement des technologies profondes : un horizon trop court peut pousser les investisseurs vers des projets capables de croître rapidement, au détriment de technologies plus longues à démontrer.
Au moins 70 % vers les entreprises en amorçage ou au début de leur développement
Le gouvernement indique qu’au moins 70 % des capitaux du fonds doivent viser des entreprises en phase seed ou early-stage.
La doctrine officielle tient en quatre verbes : investir tôt, petit, longtemps et dans les technologies difficiles. L’idée est de jouer un rôle proche de celui d’un investisseur d’amorçage lorsque le risque technique est encore élevé.
Cela ne signifie pas que l’État choisira directement chaque startup. La structure annoncée sépare la définition des orientations publiques de la gestion opérationnelle des investissements, confiée à des gestionnaires spécialisés.
Semi-conducteurs, quantique, biotech, cerveau-machine, spatial, IA…
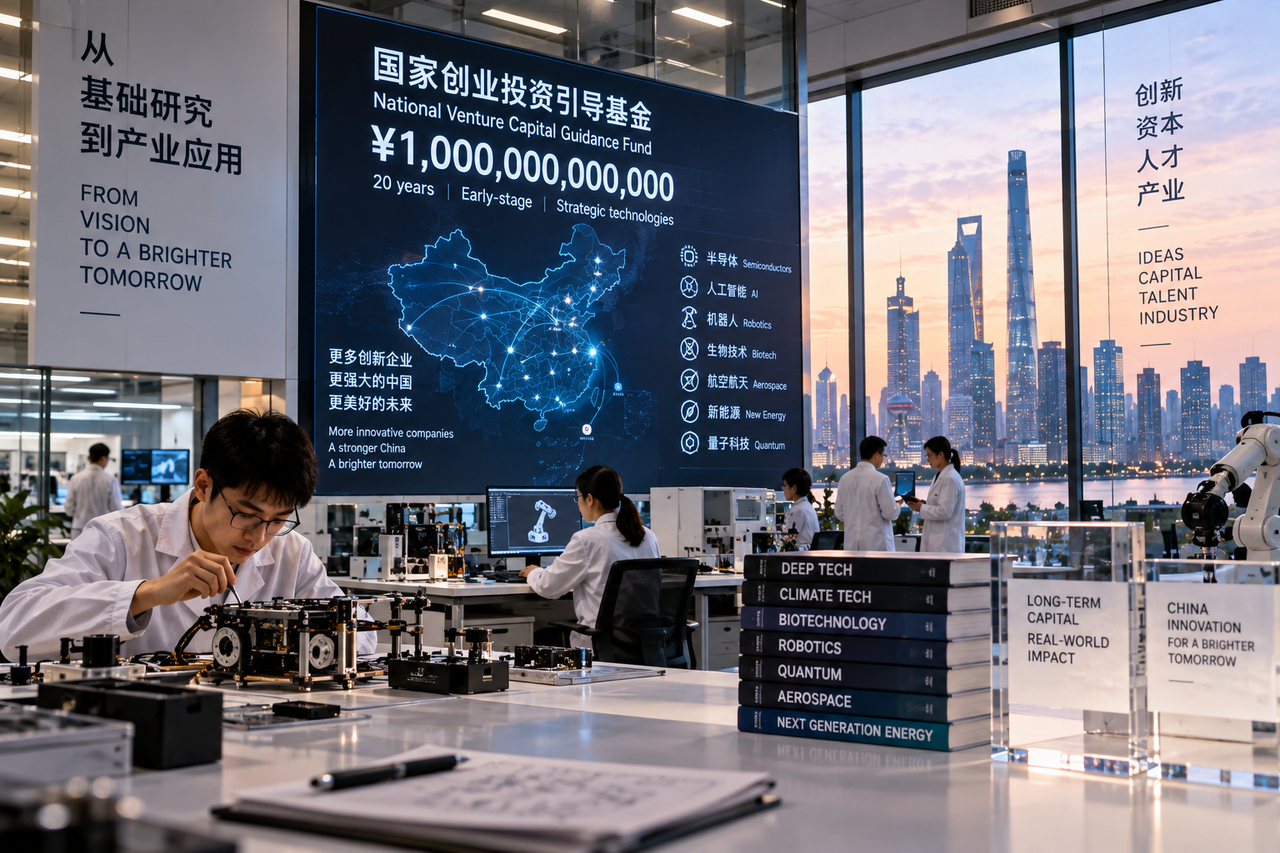
Les premières opérations annoncées par les trois fonds régionaux — Pékin-Tianjin-Hebei, delta du Yangtsé et Grande Baie Guangdong-Hong Kong-Macao — couvrent déjà plusieurs domaines : circuits intégrés, technologies quantiques, biomédecine, interfaces cerveau-machine, aéronautique et spatial, intelligence artificielle et nouvelles énergies.
La robotique et l’intelligence incarnée s’inscrivent dans le même mouvement industriel, mais il serait trompeur de résumer les 1 000 milliards de yuans à un « fonds pour les robots ». Le périmètre est celui des technologies stratégiques et des industries futures au sens large.
Le point commun entre ces secteurs n’est pas le produit final. C’est le besoin potentiel de beaucoup de capital, de temps et d’acceptation du risque avant une industrialisation.
Le financement ne suffit pas : il faut aussi pouvoir sortir
Le capital-risque fonctionne rarement comme une subvention permanente. Pour réinvestir dans de nouvelles entreprises, les fonds doivent finir par vendre leurs participations : introduction en Bourse, rachat par un industriel, vente à un autre investisseur ou fusion-acquisition.
C’est précisément sur ce point que Pékin a ajouté un deuxième étage en mars 2026. La Commission nationale du développement et de la réforme a annoncé la création d’un fonds national de fusions-acquisitions destiné à améliorer les possibilités de sortie pour le capital-risque.
Ce deuxième dispositif doit lui aussi guider et mobiliser plus de 1 000 milliards de yuans provenant de différentes sources. Il est distinct du National Venture Capital Guidance Fund : l’un cherche principalement à faire entrer du capital tôt, l’autre à fluidifier sa circulation plus tard.
La Chine construit donc une chaîne financière complète
Pris séparément, un fonds public de venture capital n’est pas nouveau. Ce qui est plus structurant ici est l’enchaînement : financement national, fonds régionaux, sous-fonds, entreprises en amorçage, horizon de vingt ans, puis mécanisme dédié aux fusions-acquisitions et aux sorties.
Cette architecture ne garantit évidemment ni la réussite technologique ni la rentabilité des entreprises financées. Certains projets échoueront, certains secteurs seront surfinancés et l’efficacité réelle du dispositif ne pourra être jugée qu’avec plusieurs années de recul.
Elle montre en revanche la logique poursuivie par les autorités chinoises : traiter le financement des technologies stratégiques comme une infrastructure de long terme, et pas seulement comme une succession de subventions ponctuelles.
La bataille technologique se joue aussi dans le temps
Une puce avancée, une technologie quantique, un traitement biotech ou un système robotique ne deviennent pas nécessairement des marchés en quelques trimestres.
En donnant à son fonds un horizon de vingt ans, la Chine place explicitement le temps au centre de sa politique de financement de l’innovation.
Le chiffre de 1 000 milliards de yuans attire l’attention. Mais le vrai pari est peut-être ailleurs : construire un système capable d’attendre assez longtemps pour que certaines technologies passent du laboratoire à l’industrie.
Sources
- National Venture Capital Guidance Fund launched in BeijingNational Development and Reform Commission · NDRC · 26 décembre 2025
- China unveils national venture capital guidance fund to boost innovationState Council of the People's Republic of China · Xinhua / State Council · 26 décembre 2025
- Fund capital structure and fiscal contributionNational Development and Reform Commission · NDRC / Ministry of Finance · 26 décembre 2025
- China to set up national venture capital guidance fund, state planner saysReuters · Reuters · 6 mars 2025
- China ramps up financial support for tech innovation: senior officialState Council of the People's Republic of China · Xinhua / Ministry of Science and Technology · 28 février 2026
- China to set up national M&A fund to support venture capital investmentState Council of the People's Republic of China · Xinhua / NDRC · 6 mars 2026