
Storie DécryptageRetail
La Chine a 6 700 centres commerciaux. Pour survivre, certains deviennent des forêts, des quartiers et des mondes à part
La Chine ne manque pas de centres commerciaux : elle manque désormais de raisons d’y aller. Alors que certains sites vieillissants se vident, les meilleurs se transforment en forêts intérieures, quartiers ouverts, lieux d’art, parcs paysagers ou anciennes friches industrielles. Le marché ne s’effondre pas : il sélectionne.
Par Florent Despréaux
Lieu : Chine
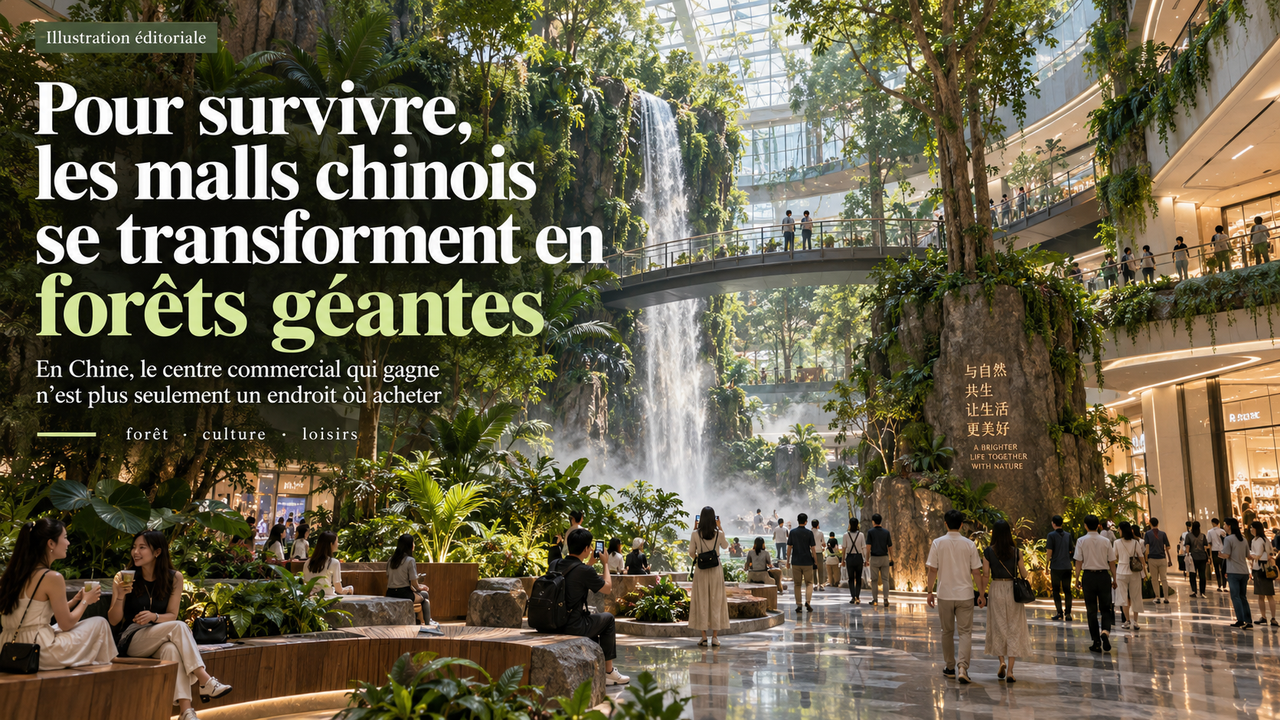
Le mall chinois ne disparaît pas : il est en train d’être trié
Pendant des années, la Chine a construit des centres commerciaux à une vitesse difficile à imaginer en Europe. Des millions de mètres carrés de galeries, de boutiques, de restaurants et de parkings sont apparus au rythme de l’urbanisation, de la hausse du niveau de vie et de l’explosion de la consommation.
Puis le modèle a commencé à se fissurer. Le commerce en ligne a absorbé une partie des achats les plus simples, la croissance immobilière a ralenti, certaines villes ont accumulé les surfaces commerciales et, surtout, le consommateur chinois n’a plus besoin d’aller dans un mall simplement pour acheter un produit qu’il peut commander depuis son téléphone.
La conséquence pourrait sembler évidente : le centre commercial chinois serait en train de mourir. Les données racontent quelque chose de plus intéressant.
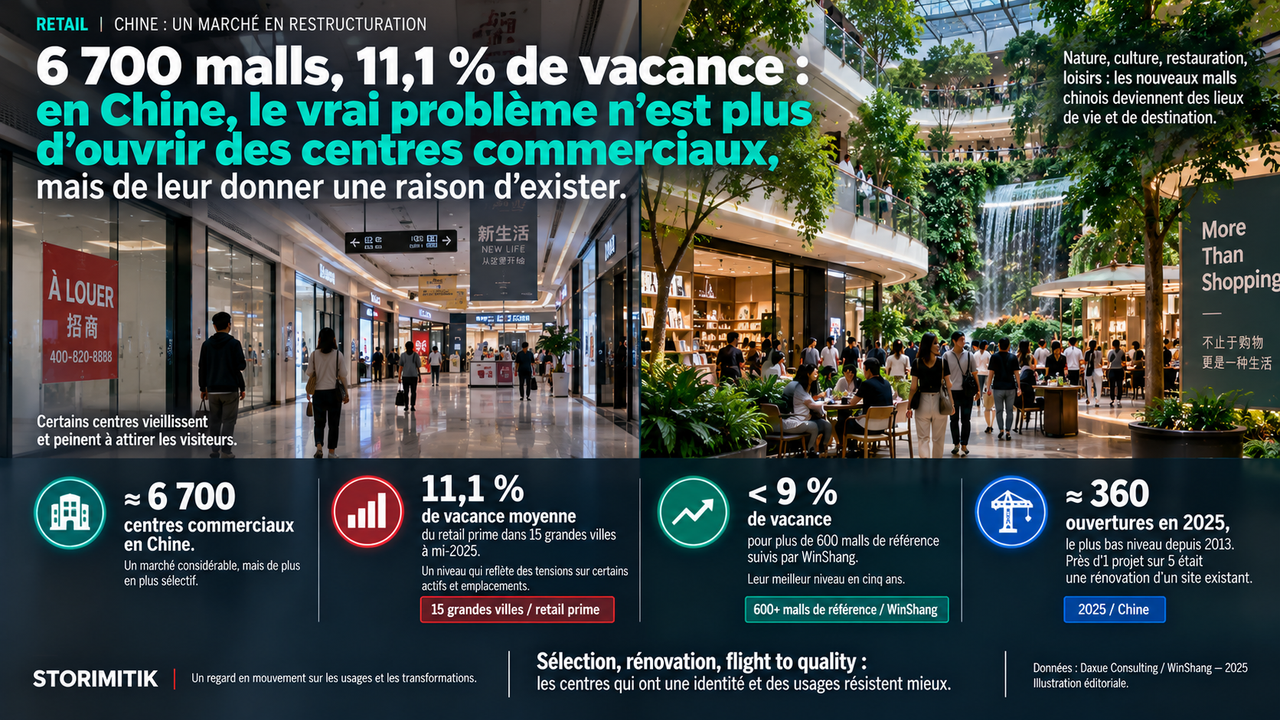
La Chine compte environ 6 700 centres commerciaux. En 2025, seules environ 360 nouvelles ouvertures ont été enregistrées, le niveau le plus bas depuis 2013, et près d’un projet sur cinq correspondait à la rénovation d’un site existant plutôt qu’à une construction neuve.
Dans le même temps, la fréquentation quotidienne moyenne des malls a progressé de 5,3 % sur un an. Le mall chinois n’est donc pas en train de disparaître : il est en train d’être sélectionné beaucoup plus durement.
11,1 % de vacance… mais moins de 9 % chez les centres de référence
À mi-2025, le taux de vacance du retail prime atteignait 11,1 % dans 15 grandes villes chinoises. Pris isolément, le chiffre peut sembler alarmant.
Mais il masque une forte polarisation. Plus de 600 centres commerciaux de référence suivis par WinShang affichaient une vacance collective inférieure à 9 %, leur meilleur niveau depuis cinq ans.
Les deux chiffres ne portent pas exactement sur le même échantillon et ne doivent pas être comparés comme une seule statistique nationale. Ils montrent néanmoins que tous les centres ne connaissent pas la même trajectoire : certains perdent des enseignes tandis que d’autres restent très occupés.
La différence tient de plus en plus à une question simple : pourquoi quelqu’un ferait-il le déplacement ?
Le produit le plus menacé par Internet est justement… le shopping
Plus un centre commercial repose uniquement sur des boutiques, plus il entre directement en concurrence avec le téléphone. En Chine, où le commerce en ligne, le paiement mobile, la livraison rapide et le livestream commerce ont atteint une maturité exceptionnelle, cette concurrence est particulièrement forte.
Une paire de chaussures, un vêtement, un appareil électronique ou un produit cosmétique peuvent être comparés, commandés et livrés sans passer par une galerie marchande.
Le mall doit donc vendre quelque chose qu’un écran reproduit mal : du temps passé quelque part. Une promenade. Un paysage. Une exposition. Un repas. Une activité avec les enfants. Un spectacle. Un rendez-vous. Un lieu où se retrouver.
C’est aussi ce que suggère le mix des enseignes : les catégories liées à la restauration, à la culture, au sport et au divertissement résistent mieux que les formats purement transactionnels.
À Chongqing, la forêt devient elle-même le produit d’appel
The Ring est probablement l’expression la plus spectaculaire de cette transformation. Son cœur est Muguang Forest, un jardin botanique intérieur vertical de 42 mètres de haut.
Le projet comprend environ 6 000 m² de jardin intérieur, plus de 70 000 plantes et près de 300 espèces. Les visiteurs circulent entre passerelles, végétation tropicale et cascades pouvant atteindre environ 24 mètres.
Le commerce est toujours là, mais il n’est plus nécessairement la première raison de venir. La forêt ne décore pas simplement le mall : elle devient l’une de ses principales attractions.
À Shenzhen, le mall devient un parc vertical
Bantian Vanke Mall pousse la logique dans une autre direction avec son concept « Retail + Vertical Park ». Arcadis décrit près de 30 000 m² de parc naturel intégré au projet et une ambition explicite : passer du « Shopping Mall » au « Life Mall ».
Dans ce modèle, acheter devient une activité parmi d’autres, au même titre que se promener, se restaurer, pratiquer une activité ou simplement rester dans un espace public agréable.
À Chengdu, Taikoo Li ressemble davantage à un quartier qu’à un mall
Taikoo Li Chengdu repose sur une autre idée : supprimer visuellement la boîte commerciale fermée. Le projet est structuré par des ruelles, des places et des cours, autour du temple Daci, vieux d’environ 1 600 ans.
Swire indique que le complexe accueille plus de 30 millions de visiteurs par an. Son succès tient en partie au fait qu’on peut s’y promener comme dans un morceau de ville, même sans intention d’achat immédiate.
À Shanghai, K11 a fait de l’art une raison de venir
Shanghai K11 s’est positionné comme l’un des premiers « art malls » de Chine continentale. Expositions, installations, événements et programmation culturelle participent directement à l’identité du lieu.
Le parcours économique s’inverse : on peut venir voir une exposition, prendre un café, rester, puis éventuellement acheter.
À Chengdu, SKP transforme le luxe en paysage
SKP Chengdu pousse la logique de destination à travers l’architecture, le luxe et le paysage. Une grande partie du programme commercial est souterraine tandis que la surface est traitée comme un parc spectaculaire.
Le retail devient moins visible, mais l’expérience du lieu devient plus forte. C’est une autre manière de créer quelque chose qu’une plateforme de commerce électronique ne peut pas reproduire.
À Pékin, Shougang transforme l’ancienne aciérie en quartier culturel et commercial
À Shougang Park, la transformation passe par le patrimoine industriel. Une partie importante des structures de l’ancienne aciérie a été conservée puis réutilisée pour accueillir commerces, restaurants, bureaux, musées, sport, culture et loisirs.
Liugonghui constitue l’une des composantes commerciales de cette reconversion. Ici, ce qui attire n’est ni une forêt tropicale ni le luxe : c’est la mémoire industrielle du site.
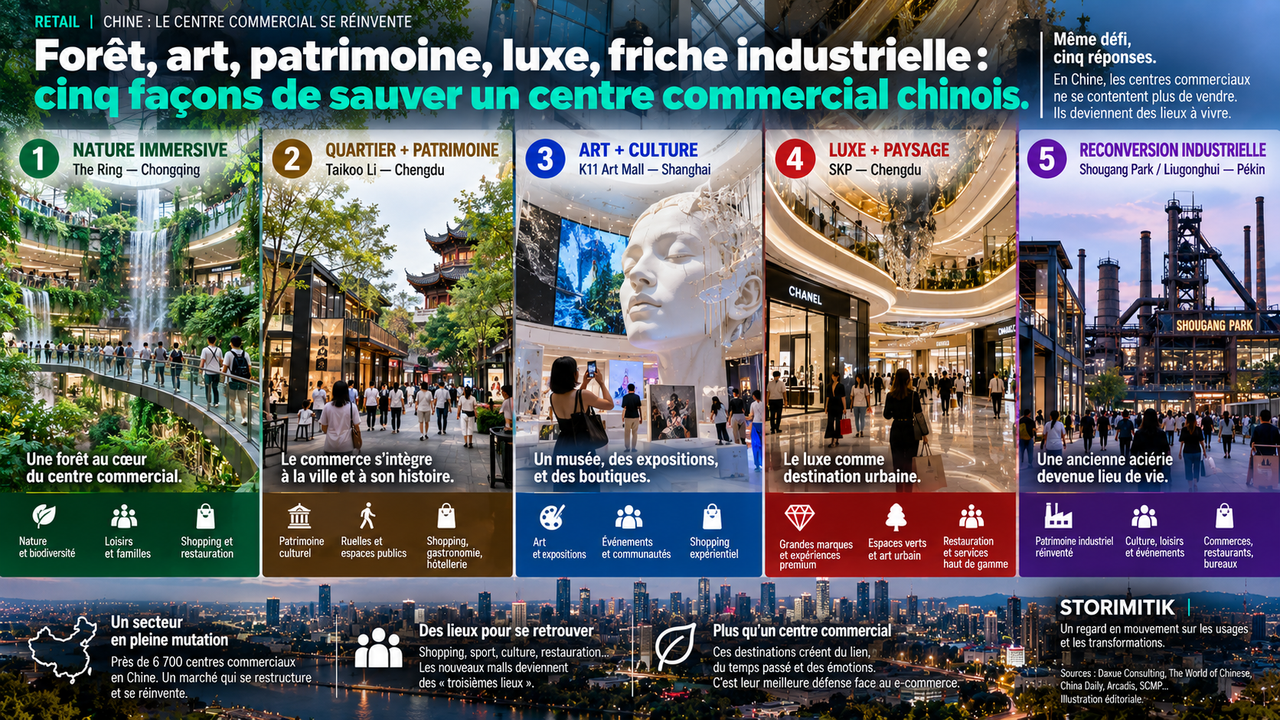
Cinq réponses différentes au même problème
The Ring ajoute une forêt. Taikoo Li recrée une rue. K11 ajoute l’art. SKP transforme le commerce en paysage. Shougang transforme une friche industrielle en quartier.
À première vue, ces projets semblent très différents. En réalité, ils répondent tous à la même équation : comment rendre le déplacement irremplaçable ?
Si le produit lui-même peut être acheté en quelques secondes depuis son canapé, le lieu doit offrir quelque chose que la plateforme numérique ne sait pas livrer.
Le « troisième lieu » devient alors un modèle économique
Ces nouveaux centres sont de plus en plus conçus comme des troisièmes lieux : des espaces entre domicile et travail où l’on vient passer du temps.
Dans cette logique, un mall peut intégrer restauration, sport, culture, services, espaces familiaux, jardins, événements, communautés et activités sociales. L’objectif est d’élargir les motifs de visite et d’allonger le temps de présence.
Un consommateur qui ne vient plus exclusivement pour acheter peut paradoxalement devenir plus précieux pour le centre commercial, parce qu’il revient plus souvent et consomme des services beaucoup moins facilement transférables vers l’e-commerce.
La Chine encourage désormais officiellement ces nouveaux scénarios de consommation
En 2026, les autorités chinoises ont renforcé leur soutien aux nouveaux « scénarios de consommation », avec l’objectif d’encourager des espaces commerciaux plus immersifs, interactifs et orientés vers les services.
Cette orientation accompagne un déplacement économique plus large : les services progressent plus vite que la simple vente de biens dans plusieurs indicateurs récents de consommation chinoise.
Les centres performants montrent que le mall peut encore gagner de l’argent
La restructuration ne signifie pas que tous les grands opérateurs souffrent. Daxue Consulting cite par exemple China Resources Land, dont 98 centres commerciaux ont généré 21,9 milliards de yuans de revenus locatifs en 2025, en hausse de 13,3 %, avec un taux d’occupation de 97,4 %.
Longfor présentait une dynamique comparable avec 99 malls et environ 97 % d’occupation. Ce sont des données d’opérateurs, pas une moyenne nationale, mais elles démontrent que le problème n’est pas simplement une disparition de la fréquentation.
Le véritable changement est que les consommateurs deviennent plus difficiles à convaincre.
Le vieux mall sans identité devient le plus vulnérable
Le centre commercial le plus exposé n’est pas forcément le plus ancien, le plus petit ou celui d’une ville secondaire. C’est celui qui n’offre aucune raison spécifique de le choisir plutôt qu’un concurrent — ou plutôt que son smartphone.
Deux malls situés dans la même ville peuvent désormais connaître des trajectoires opposées : l’un perd ses locataires pendant que l’autre augmente sa fréquentation grâce à la restauration, au sport, à la culture, aux événements ou à la nature.
La deuxième vie des malls pourrait devenir plus importante que leur construction
Le fait que près d’un projet sur cinq ouvert en 2025 soit une rénovation est peut-être l’un des signaux les plus révélateurs de cette transformation.
Pendant des années, le réflexe consistait à construire. Désormais, l’enjeu devient aussi de reprogrammer ce qui existe déjà : modifier le mix des enseignes, ajouter du sport ou de la culture, transformer les étages peu fréquentés, faire entrer la nature, créer des espaces familiaux ou accueillir de nouvelles communautés.
Le prochain grand marché du mall chinois pourrait donc être moins sa construction que sa reprogrammation.
Le centre commercial chinois ne meurt pas. Il change de produit
Le produit historique du centre commercial était la concentration de magasins. Internet a largement réduit cet avantage.
Le nouveau produit devient la concentration d’expériences : nature, restaurants, culture, sport, patrimoine, communautés, événements, architecture et temps partagé.
The Ring n’est pas simplement un centre commercial qui possède une forêt. Taikoo Li n’est pas simplement un mall avec de jolies ruelles. K11 n’est pas simplement une galerie avec quelques œuvres.
Ces projets montrent une mutation plus profonde : le commerce cesse d’être la destination et devient l’une des activités de la destination.
Avec environ 6 700 malls, la Chine ne manque pas de centres commerciaux. Elle manque désormais de bonnes raisons d’y aller. Et c’est probablement là que commence la prochaine bataille du retail physique chinois.
Sources
- 6,700 shopping malls in China; not all of them will surviveDaxue Consulting · Daxue Consulting
- How China's Malls Are Rewriting ThemselvesThe World of Chinese · The World of Chinese · 1 septembre 2025
- Life blooms in a Chongqing shopping mallAsia Property Awards · PropertyGuru Asia Property Awards
- Exploring a Sense of Natural Belonging in Urban Life — Shenzhen Bantian Vanke MallArcadis · Arcadis
- Taikoo Li Chengdu Celebrates Its 10th AnniversarySwire Pacific · Swire Pacific / Swire Properties
- Shanghai K11 — portfolioK11 · K11
- The state-led approach to industrial heritage in China's mega-eventsPMC / academic study · Peer-reviewed research
- China revamps commercial spaces with immersive experiences to spur consumptionChina.org.cn / Xinhua · Xinhua / China.org.cn · 4 septembre 2026
- Expanding boundaries of shopping, leisure as China embraces experiential retailChina Daily · China Daily · 9 septembre 2026