
Storie DécryptageTech et IA
De 1978 à plus de 80 % de la production mondiale de cellules de batteries : comment la Chine a transformé l’ouverture en puissance industrielle
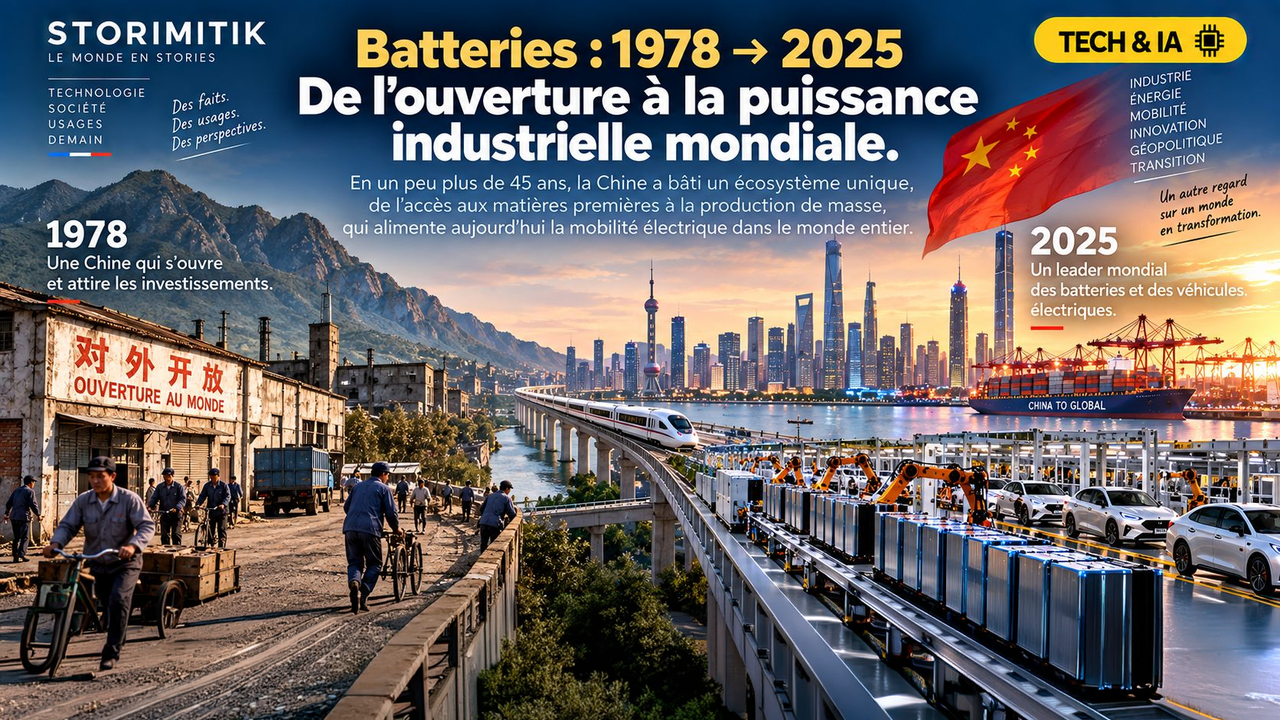
En 1978, la Chine engage sa période de réforme et d’ouverture. Près d’un demi-siècle plus tard, elle concentre plus de 80 % de la production mondiale de cellules de batteries et environ 70 % de la production de voitures électriques. Entre les deux, il n’y a pas un « miracle » unique mais une succession d’expérimentations, d’ouverture graduelle, d’investissements, d’apprentissage industriel, d’intégration aux chaînes mondiales puis de montée en gamme technologique.
Par Florent Despréaux
1978 : l’ouverture commence par l’expérimentation
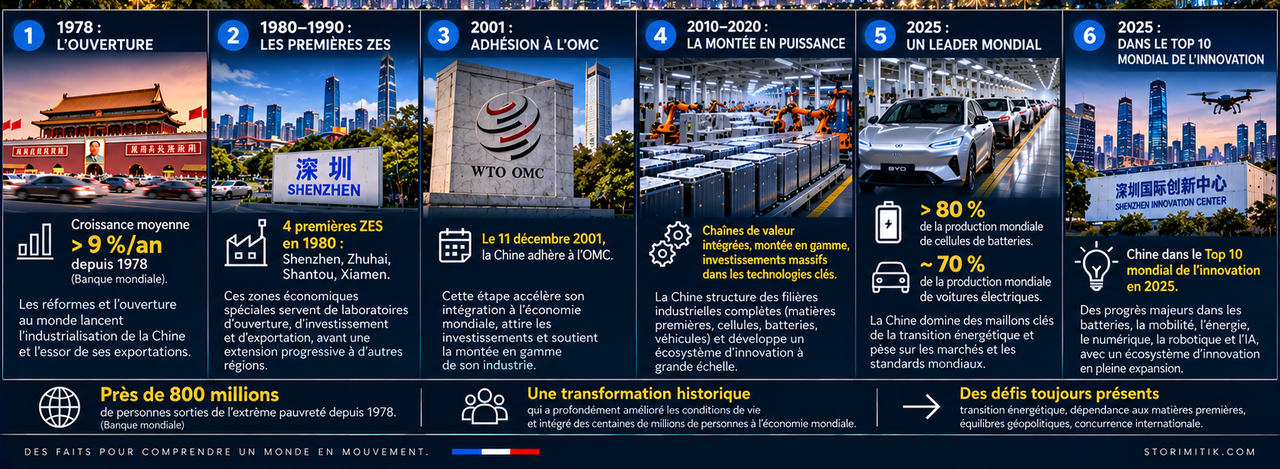
La Banque mondiale fait commencer en 1978 la période chinoise de « réforme et d’ouverture ». L’idée n’est pas de libéraliser tout le pays en une seule fois. Les réformes sont progressives, testées sur certains territoires et dans certains secteurs, puis étendues lorsqu’elles produisent des résultats jugés reproductibles.
Cette logique incrémentale devient particulièrement visible avec les zones économiques spéciales. En 1980, Shenzhen, Zhuhai, Shantou et Xiamen sont les quatre premières ZES. Elles bénéficient de règles particulières en matière d’investissement, de commerce et de financement, afin de servir de laboratoires d’ouverture au capital et aux pratiques de marché.
Shenzhen n’est pas seulement une ville symbole : c’est un prototype
Le choix de Shenzhen est stratégique : la zone se trouve au contact direct de Hong Kong et doit attirer capitaux, savoir-faire, techniques de gestion et activités exportatrices. La Banque mondiale décrit ces premières ZES comme des espaces où des politiques pragmatiques pouvaient être testées avant une diffusion plus large.
L’ouverture s’étend ensuite à d’autres villes côtières, aux grands deltas et à de nouveaux territoires. Ce processus ne supprime pas le rôle de l’État : il combine au contraire pilotage public, concurrence locale, investissements étrangers, entreprises nationales et expérimentation institutionnelle.
2001 : l’OMC change l’échelle de l’intégration mondiale
Le 11 décembre 2001, la Chine devient le 143e membre de l’Organisation mondiale du commerce. Cette adhésion n’est pas le point de départ de l’ouverture, déjà engagée depuis plus de vingt ans, mais elle accélère son insertion dans les échanges mondiaux et donne un cadre plus prévisible aux entreprises étrangères et chinoises.
La Chine devient progressivement un centre majeur d’assemblage, puis développe davantage de fournisseurs locaux, de capacités logistiques, d’équipements industriels et de compétences. La notion d’« usine du monde » décrit une étape importante, mais elle devient insuffisante lorsque le pays commence à produire lui-même davantage de composants, de machines, de technologies et de marques.
L’avantage décisif : apprendre, intégrer puis produire à très grande échelle
La puissance industrielle chinoise actuelle ne repose pas sur un seul facteur. Elle combine profondeur des chaînes d’approvisionnement, densité de fournisseurs, infrastructures, marché intérieur immense, capacités de financement, concurrence entre entreprises, soutien public et vitesse de passage du prototype à la production.
Cette intégration verticale réduit les distances entre matière première, composants, usine, ingénierie, logistique et client. Dans plusieurs filières, l’avantage ne vient donc plus seulement du coût du travail mais de la concentration d’un écosystème capable de modifier rapidement les produits et de multiplier les volumes.
Les batteries montrent jusqu’où cette logique peut aller
En 2025, l’Agence internationale de l’énergie estime que la Chine représente plus de 80 % de la production mondiale de cellules de batteries. Elle concentre aussi environ 85 % de la production de matériaux actifs de cathode et plus de 90 % de celle des matériaux actifs d’anode utilisés dans les batteries de voitures électriques.
Le résultat est une chaîne de valeur extraordinairement dense : raffinage de matières premières, chimie, cellules, modules, packs, équipements de fabrication, véhicules électriques, stockage stationnaire et recyclage. CATL et BYD incarnent cette montée en gamme, mais elles s’appuient sur un tissu beaucoup plus large de fournisseurs et d’infrastructures.
La voiture électrique est devenue l’autre démonstrateur de cette puissance
Toujours selon l’AIE, la Chine a assuré environ 70 % de la production mondiale de voitures électriques en 2025. L’importance de ce chiffre tient autant au volume qu’à l’écosystème qui l’entoure : batteries, électronique de puissance, logiciels, infrastructures de recharge, composants, chaînes logistiques et un marché intérieur capable d’absorber rapidement de nouveaux modèles.
Cette concentration crée un cercle d’apprentissage : produire davantage donne plus de données industrielles, davantage de retours clients et plus d’occasions de réduire les coûts. Mais elle accroît aussi la dépendance des autres économies envers certaines étapes de la chaîne chinoise.

La montée en gamme ne s’arrête plus à l’industrie lourde
La Chine est entrée en 2025 dans le Top 10 du Global Innovation Index de l’OMPI pour la première fois, à la 10e place. L’indice agrège près de 80 indicateurs liés notamment à la R&D, au capital-risque, aux exportations de haute technologie et à la propriété intellectuelle.
Ce classement ne signifie pas que la Chine domine toutes les technologies ni que toutes ses politiques produisent les mêmes résultats. Il montre en revanche que son positionnement mondial ne se limite plus à la fabrication à bas coût : recherche, brevets, robotique, numérique, batteries, énergie et intelligence artificielle occupent désormais une place centrale.
Le résultat social est immense, mais il ne suffit pas à expliquer le modèle
Depuis 1978, la Banque mondiale estime que la croissance du PIB chinois a dépassé 9 % par an en moyenne et que près de 800 millions de personnes sont sorties de l’extrême pauvreté. Cette transformation économique a accompagné urbanisation, infrastructures, éducation, mobilité et changement des modes de vie.
Il serait pourtant réducteur d’en tirer une recette simple. Les gains ont été inégaux selon les régions et les périodes, tandis que la croissance a aussi créé des coûts environnementaux, des déséquilibres immobiliers, une dette élevée dans certains segments et de nouveaux défis démographiques.
L’ouverture n’a donc pas disparu : elle a changé de fonction
La première phase utilisait l’ouverture pour attirer capitaux, technologies, commandes et méthodes de production. La phase actuelle cherche davantage à utiliser l’échelle acquise pour produire ses propres technologies, standards, marques et chaînes de valeur, puis les projeter à l’étranger.
C’est ce retournement qui explique pourquoi l’histoire commencée en 1978 reste directement visible dans les batteries de 2025 : l’ouverture a servi de mécanisme d’apprentissage ; l’apprentissage a nourri l’industrialisation ; l’industrialisation a créé l’échelle ; et l’échelle permet désormais à certaines entreprises chinoises de peser sur les prix, les technologies et les marchés mondiaux.
La prochaine question n’est plus seulement « peut-elle produire ? »
Le débat se déplace désormais vers la durabilité de cet avantage : accès aux matières premières, concurrence internationale, surcapacités, rentabilité, vieillissement démographique, tensions commerciales, environnement et capacité à continuer d’innover lorsque les chaînes de valeur se fragmentent.
La puissance industrielle chinoise de 2026 est donc moins le résultat d’un instant que celui d’une séquence longue. Comprendre cette séquence permet de lire autrement les voitures électriques, les batteries, les panneaux solaires, les robots ou les modèles d’IA chinois : ce sont aussi les produits d’un système construit pendant près d’un demi-siècle.
Sources
- China — OverviewBanque mondiale · World Bank Group
- How Do Special Economic Zones and Industrial Clusters Drive China’s Rapid Development?Banque mondiale · Douglas Zhihua Zeng
- Reflections on forty years of China’s reformsBanque mondiale · World Bank
- Accession : ChineOMC · Organisation mondiale du commerce
- Global EV Outlook 2026 — Manufacturing and tradeAIE · International Energy Agency · 1 janvier 2026
- Global EV Outlook 2026 — Electric vehicle batteriesAIE · International Energy Agency · 1 janvier 2026
- Global Innovation Index 2025 — China enters the Top 10OMPI · World Intellectual Property Organization · 16 septembre 2025