
Storie DécryptageTech et IA
89 milliards de dollars chez Nvidia, 66 % du chiffre d’affaires de TSMC dans le calcul : où se crée vraiment la valeur de l’IA ?
L’IA n’est pas un seul marché. Entre concepteurs de GPU, fondeurs, data centers, hyperscalers, modèles et logiciels, les milliards circulent dans une chaîne où certains captent déjà des revenus records tandis que d’autres investissent massivement pour monétiser demain.
Par Florent Despréaux
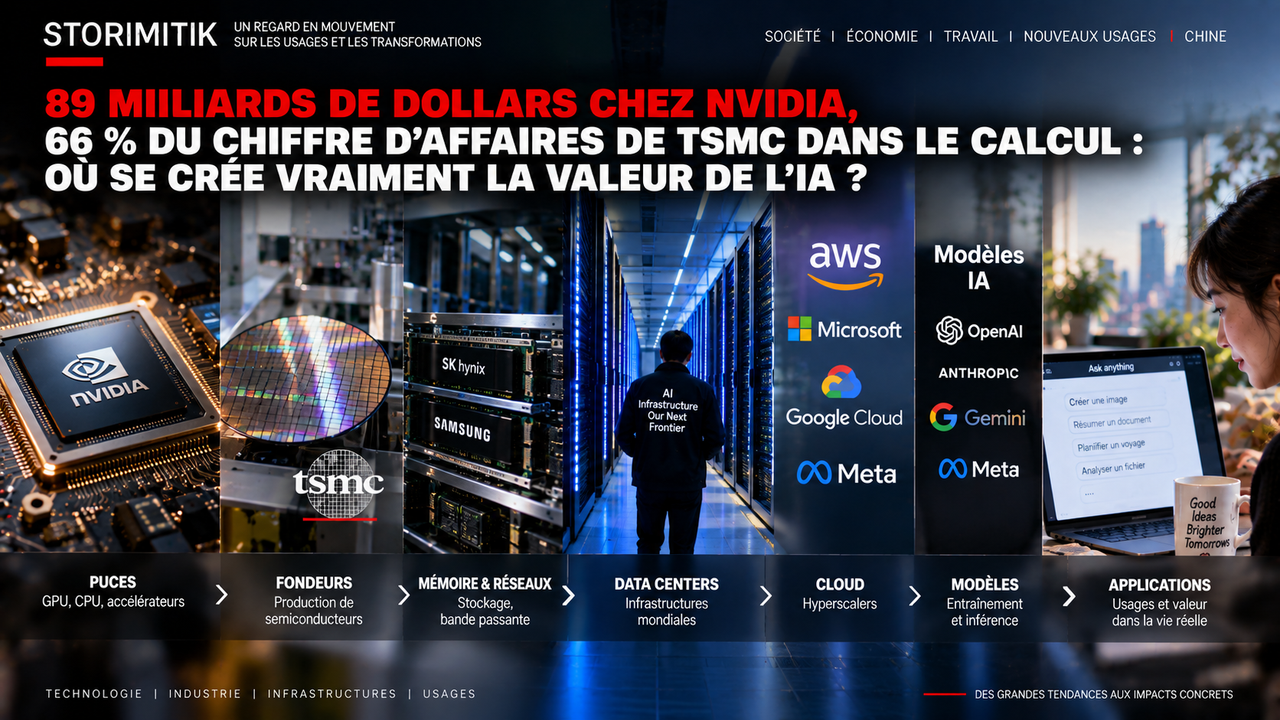
« Investir dans l’intelligence artificielle » donne l’impression qu’il existerait un seul marché. En réalité, l’IA repose sur une chaîne de valeur beaucoup plus longue : concepteurs de puces, fondeurs, mémoire et réseau, data centers, électricité, cloud, modèles, logiciels et applications.
Les revenus et les dépenses ne se répartissent pas au même endroit. Certains acteurs vendent déjà des dizaines de milliards de dollars d’infrastructure chaque trimestre ; d’autres dépensent encore massivement pour construire la capacité qu’ils espèrent monétiser pendant des années.
Comprendre l’économie de l’IA revient donc moins à chercher un unique « gagnant » qu’à suivre où circulent les milliards, qui facture quoi, et quels maillons supportent les plus gros risques de capital.
Le premier endroit où la valeur est déjà visible : les accélérateurs
Nvidia a réalisé 96,2 milliards de dollars de chiffre d’affaires au deuxième trimestre de son exercice 2027, clos le 26 juillet 2026.
À lui seul, le segment Data Center a généré 89,0 milliards de dollars, soit une hausse de 117 % sur un an.
Ce chiffre illustre une caractéristique majeure du cycle actuel : une part très importante de la dépense mondiale en IA arrive d’abord chez les fournisseurs de capacité de calcul.
Dans son 10-Q, Nvidia ventile désormais ce segment entre hyperscalers et un ensemble regroupant AI clouds, industrie et entreprises. Les hyperscalers représentaient 48,7 milliards de dollars au trimestre et l’autre ensemble 40,3 milliards.
Mais Nvidia ne fabrique pas seule les puces qu’elle vend
Derrière les GPU se trouve une industrie de fabrication extrêmement concentrée. TSMC est l’un des maillons centraux de cette chaîne.
Au deuxième trimestre 2026, le High Performance Computing représentait 66 % du chiffre d’affaires de TSMC, contre 60 % un an plus tôt.
Le HPC ne correspond pas uniquement à l’intelligence artificielle : il comprend plus largement le calcul haute performance. Mais sa progression montre à quel point la demande en calcul avancé est devenue structurante pour le fondeur.
Sur le même trimestre, les technologies de gravure avancées de 7 nanomètres et moins représentaient 77 % du chiffre d’affaires wafers de TSMC.
Entre la puce et l’application, plusieurs industries indispensables captent aussi de la valeur
Un GPU seul ne constitue pas un système d’IA. Il faut de la mémoire à très haut débit, des interconnexions, du stockage, des réseaux, des alimentations électriques et des systèmes capables de faire fonctionner des milliers de composants ensemble.
Cette couche intermédiaire est moins visible pour le grand public, mais elle devient critique à mesure que les clusters grossissent : le coût d’un système dépend autant de sa capacité à nourrir les accélérateurs en données et en énergie que de la puissance théorique des puces.
L’économie de l’IA ne peut donc pas être réduite au fabricant du GPU. Elle ressemble davantage à une industrie lourde où chaque goulet d’étranglement peut déplacer temporairement la valeur vers un autre fournisseur.
La deuxième grande zone de valeur est aussi la plus capitalistique : les data centers
Le changement d’échelle apparaît dans les budgets d’investissement des géants du numérique.
Meta prévoit entre 130 et 145 milliards de dollars de dépenses en capital en 2026, en incluant les remboursements de principal liés aux contrats de location-financement.
Microsoft a, de son côté, engagé 41 milliards de dollars de capex sur son seul quatrième trimestre de l’exercice 2026.
Environ deux tiers de ce capex Microsoft ont été consacrés à des actifs à durée de vie courte, principalement des CPU et GPU. Le solde concernait des actifs plus durables, notamment de grands sites de data centers.
Pourquoi les hyperscalers acceptent-ils d’engloutir autant de capitaux ?
Le raisonnement économique repose sur deux horizons différents.
Les GPU, CPU, mémoire et serveurs se renouvellent rapidement. Les terrains, bâtiments, raccordements électriques et grandes infrastructures de data centers ont une durée économique beaucoup plus longue.
Microsoft explique ainsi que les actifs durables créés aujourd’hui doivent pouvoir soutenir la monétisation pendant quinze ans ou davantage, alors que les composants informatiques les plus rapides ont des cycles nettement plus courts.
La conséquence est un pari de capacité : construire avant de savoir exactement quels produits, modèles ou applications consommeront cette puissance plusieurs années plus tard.
Le vrai goulot d’étranglement n’est plus uniquement la puce
À mesure que les campus grandissent, les contraintes deviennent physiques : terrain, transformateurs, lignes électriques, eau ou systèmes de refroidissement, délais de chantier et raccordements au réseau.
Microsoft a indiqué en 2026 être en train d’accroître sa capacité cloud à un rythme inédit, avec deux gigawatts ajoutés sur deux trimestres et l’objectif de doubler sa capacité en deux ans.
Le groupe expliquait également travailler sur l’acquisition de terrains, les contrats de location et l’ensemble de la chaîne d’approvisionnement, jusqu’aux composants les plus banals susceptibles de retarder la mise en service d’une capacité.
Cette industrialisation explique pourquoi une partie de la valeur de l’IA migre vers des secteurs qui ne ressemblent pas à des entreprises de logiciels : immobilier, construction, électricité, refroidissement, câbles, composants et réseaux.
Le cloud doit ensuite transformer cette capacité en service facturable
Construire un data center ne crée pas automatiquement de la valeur économique. Il faut remplir cette capacité avec des charges de travail payantes.
Les hyperscalers cherchent donc à monétiser plusieurs couches simultanément : location de GPU, services de calcul, bases de données, stockage, plateformes de modèles, outils de développement et services d’IA managés.
La logique est différente de celle d’un fabricant de puces. Un fournisseur de cloud doit absorber un investissement initial très élevé puis le rentabiliser par l’utilisation répétée de son infrastructure.
Plus les taux d’utilisation sont élevés et plus les services à forte valeur ajoutée se superposent au calcul brut, plus le modèle peut devenir intéressant. À l’inverse, une capacité construite trop tôt ou mal située peut peser longtemps sur les rendements.
Les modèles d’IA se trouvent au milieu d’une équation difficile
Les entreprises qui développent les grands modèles doivent acheter ou louer d’immenses volumes de calcul pour l’entraînement et l’inférence.
Leur défi consiste ensuite à facturer suffisamment les API, abonnements, licences ou agents pour absorber ces coûts tout en continuant à financer la prochaine génération de modèles.
Cette position est stratégique parce que le modèle peut devenir l’interface entre l’infrastructure et l’utilisateur. Elle est aussi risquée : les coûts de calcul restent élevés, les performances convergent rapidement et la concurrence peut faire baisser les prix.
La dernière bataille est celle des usages qui paient réellement
Une entreprise peut disposer du meilleur modèle du marché sans pour autant créer beaucoup de valeur si aucun usage ne justifie son coût.
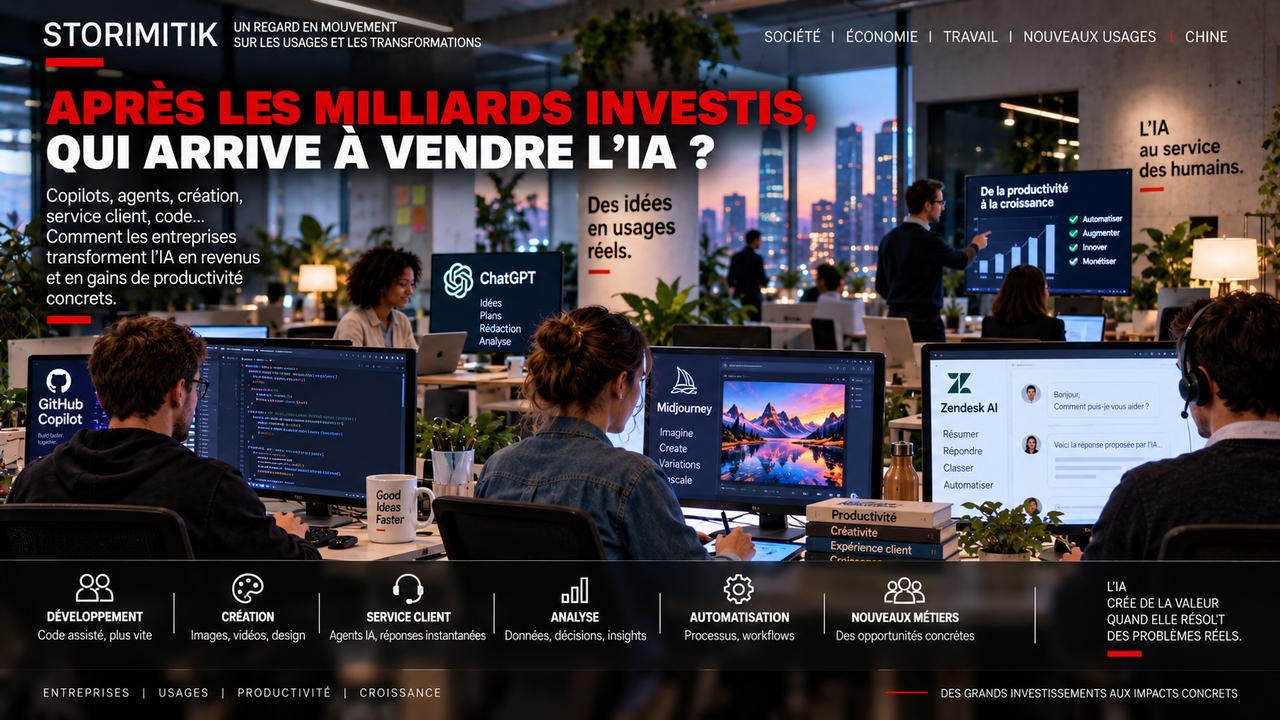
À l’autre extrémité de la chaîne, les entreprises essaient donc de transformer l’IA en bénéfices concrets : développeur plus rapide, création de contenu, service client automatisé, recherche documentaire, analyse de données, vente ou exécution de processus.
C’est à ce niveau que la valeur économique devient la plus difficile à mesurer. Un abonnement vendu est observable ; un gain de productivité ou un processus évité demande souvent une comparaison avant/après.
Le paradoxe de 2026 : les dépenses sont certaines, les revenus futurs le sont moins
Les milliards de capex sont réels et immédiatement comptables. La demande en GPU l’est également, comme le montrent les revenus actuels de Nvidia.
Mais une partie de la rentabilité finale dépend d’usages qui n’ont pas encore atteint leur maturité.
Les hyperscalers construisent donc sur la conviction que la demande d’inférence, d’agents, de logiciels augmentés et de nouveaux produits absorbera progressivement cette capacité.
Si cette demande se matérialise, les infrastructures construites aujourd’hui peuvent soutenir de nouveaux revenus pendant des années. Si elle progresse moins vite, le secteur peut se retrouver avec une base de coûts très lourde à amortir.
Chaque maillon supporte un risque différent
Le concepteur de puces dépend du rythme d’innovation et de la concurrence. Le fondeur dépend de l’utilisation de capacités industrielles extrêmement coûteuses. Le fournisseur de cloud doit remplir ses data centers. Le développeur de modèles doit financer entraînement et inférence. L’éditeur d’applications doit prouver que ses clients paieront durablement pour l’IA.
Ces risques ne sont ni identiques ni synchronisés.
Une hausse des dépenses d’infrastructure peut bénéficier immédiatement à certains fournisseurs tout en comprimant temporairement les flux de trésorerie de leurs clients. À l’inverse, une phase de forte monétisation des logiciels peut déplacer une partie de la valeur vers l’aval de la chaîne.
Il n’existe donc pas une seule « action IA »
Deux entreprises exposées à l’intelligence artificielle peuvent avoir des modèles économiques presque opposés.
L’une vend un composant avec une marge élevée aujourd’hui ; une autre construit un bâtiment pour vingt ans ; une troisième vend des capacités de calcul à l’heure ; une quatrième facture un logiciel par utilisateur ; une cinquième intègre l’IA dans un produit existant sans la facturer séparément.
Comparer ces entreprises uniquement parce qu’elles sont associées à l’IA revient à mélanger fabricants de machines, producteurs d’électricité, propriétaires d’usines et éditeurs de logiciels.
Alors, où se crée vraiment la valeur ?
En 2026, la réponse la plus visible se trouve encore très en amont : dans le calcul et les infrastructures qui permettent de le produire.
Les 89 milliards de dollars trimestriels de Data Center chez Nvidia et les 66 % de chiffre d’affaires HPC chez TSMC montrent combien la vague actuelle a déjà transformé les fournisseurs de capacité.
Mais la construction massive de data centers par Meta, Microsoft et les autres hyperscalers signifie que le prochain test est différent : ces centaines de milliards investis devront être transformés en services, logiciels et usages suffisamment utiles pour être payés.
La chaîne de valeur de l’IA n’est donc pas figée. À mesure que l’infrastructure se banalise et que les usages mûrissent, le lieu où se concentre la valeur peut se déplacer.
C’est précisément ce qui rend l’économie de l’IA plus intéressante que le simple récit d’un secteur technologique en hausse : derrière le même mot se trouvent des industries, des horizons d’investissement et des modèles de rentabilité profondément différents.
Sources
- NVIDIA Announces Financial Results for Second Quarter Fiscal 2027NVIDIA Investor Relations · NVIDIA · 26 août 2026
- NVIDIA Form 10-Q — Q2 FY2027NVIDIA 10-Q · NVIDIA · 27 août 2026
- 2Q26 Management ReportTSMC Investor Relations · Taiwan Semiconductor Manufacturing Co., Ltd. · 16 juillet 2026
- Meta Reports Second Quarter 2026 ResultsMeta Investor Relations · Meta Platforms, Inc.
- Fiscal Year 2026 Fourth Quarter Earnings Conference CallMicrosoft Investor Relations · Microsoft
- Evercore Global TMT Conference — FY2026Microsoft Investor Relations · Microsoft