
Storie DécryptageRetail
Le cashback n’est pas de l’argent gratuit : le marchand paie une commission, et vous en récupérez une part
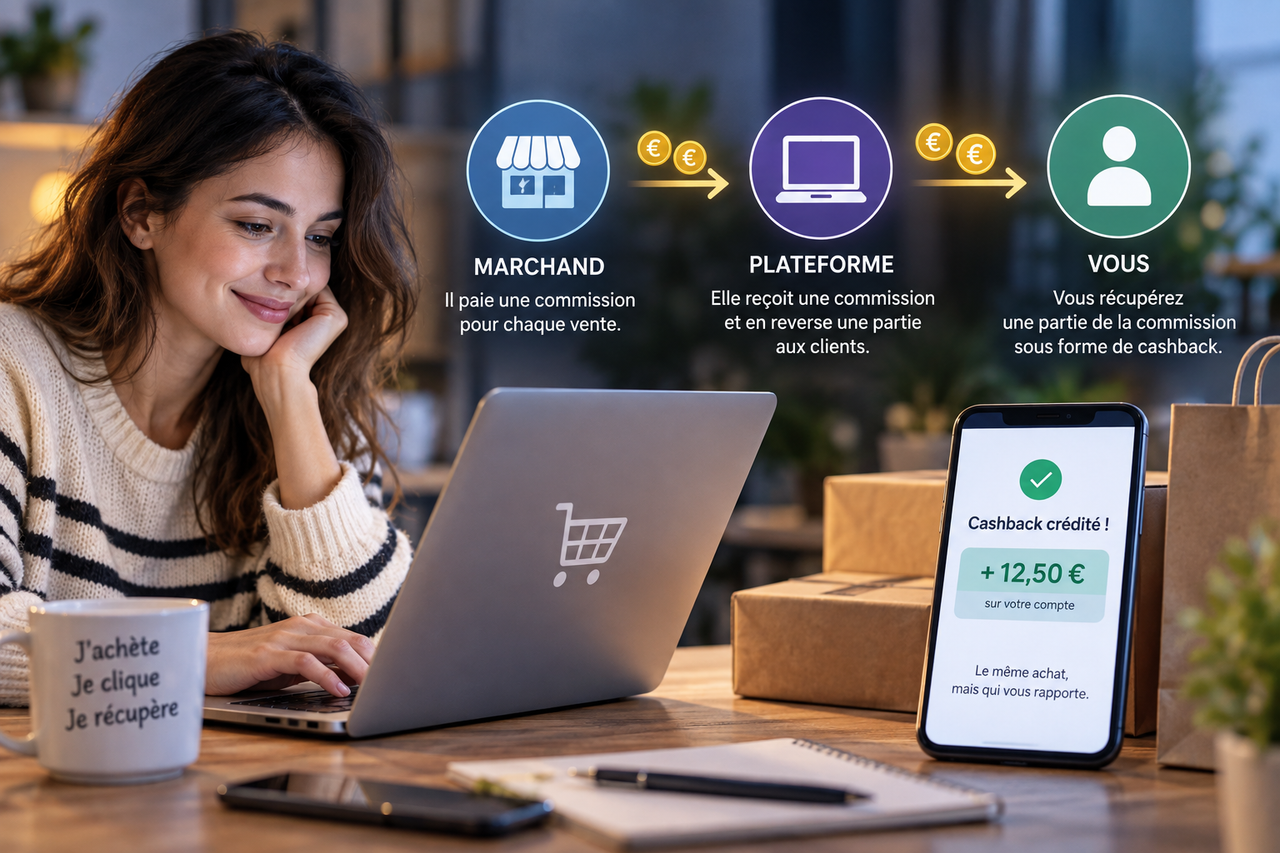
Quand une application vous rend quelques euros après un achat, cet argent ne sort pas de nulle part. Dans le cashback en ligne, le marchand rémunère généralement un intermédiaire pour la vente apportée, puis la plateforme partage une partie de cette commission avec le consommateur.
Par Florent Despréaux
Date d’observation :
Lieu : France / Monde
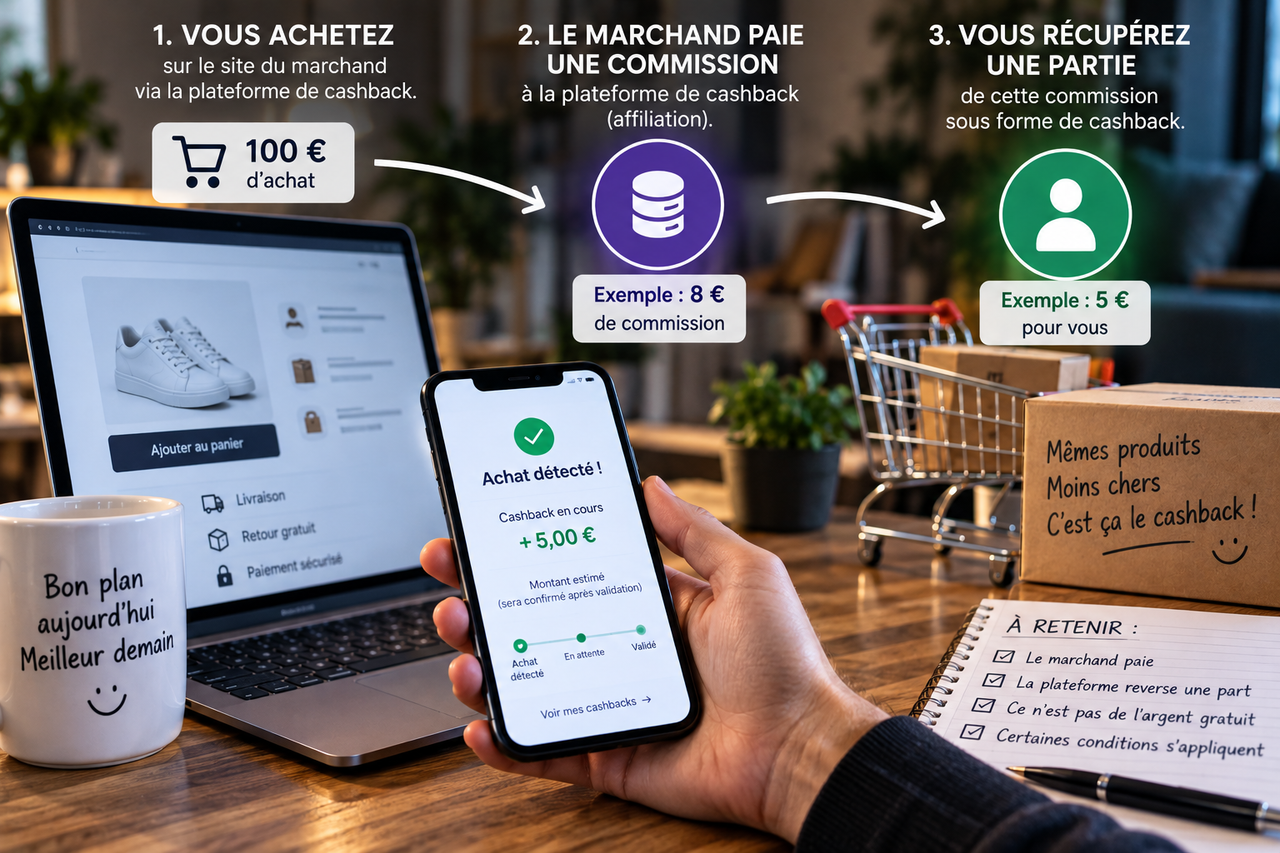
Vous achetez une paire de chaussures à 100 €. Quelques heures plus tard, une application vous annonce 5 € de cashback.
La sensation est presque étrange : vous avez payé le même prix que tout le monde, mais quelqu’un vient de vous rendre une partie de votre argent.
D’où viennent ces 5 € ? Ils ne sont pas créés par l’application. Et, contrairement à ce que le mot « remboursement » pourrait laisser croire, le commerçant ne vous restitue pas nécessairement directement une fraction du prix.
Dans le modèle classique du cashback en ligne, le marchand rémunère un intermédiaire parce que celui-ci lui a apporté un client. L’intermédiaire partage ensuite une partie de cette commission avec vous.
Le cashback est donc principalement de l’affiliation dont une partie de la rémunération revient au consommateur.
Tout commence avant votre achat
Vous ouvrez une plateforme de cashback, activez une offre puis êtes redirigé vers le site du marchand. À partir de cet instant, le système doit être capable d’attribuer l’éventuelle commande à cette plateforme.
Cette attribution est essentielle : le marchand ne rémunère pas simplement le site de cashback parce qu’il existe. Il le rémunère lorsqu’une vente répond aux conditions prévues par leur accord commercial.
En clair : le clic qui précède votre achat peut avoir une valeur commerciale.
Pourquoi le marchand accepte-t-il de payer ?
Parce qu’acquérir un client coûte déjà de l’argent. Publicité, réseaux sociaux, influence, comparateurs, affiliation : les e-commerçants utilisent de multiples canaux pour attirer des consommateurs vers leurs boutiques.
Le cashback est l’un de ces canaux. Sa particularité est que la rémunération peut être directement liée à une action mesurable, notamment une vente.
Pour le marchand, le cashback peut donc être considéré comme un coût d’acquisition marketing : il rémunère un partenaire qui lui apporte une transaction attribuée.
La plateforme reçoit la commission
eBuyClub décrit le mécanisme sans ambiguïté : lorsqu’un utilisateur achète chez un marchand partenaire, celui-ci verse une commission à eBuyClub, qui partage cette commission avec l’utilisateur.
Poulpeo décrit la même logique : lorsque l’achat est réalisé auprès d’une boutique partenaire en passant par sa plateforme, Poulpeo reçoit une commission puis en reverse une partie — jusqu’à 100 % selon certaines offres — au consommateur.
100 € d’achat ne signifient pas 100 € à partager
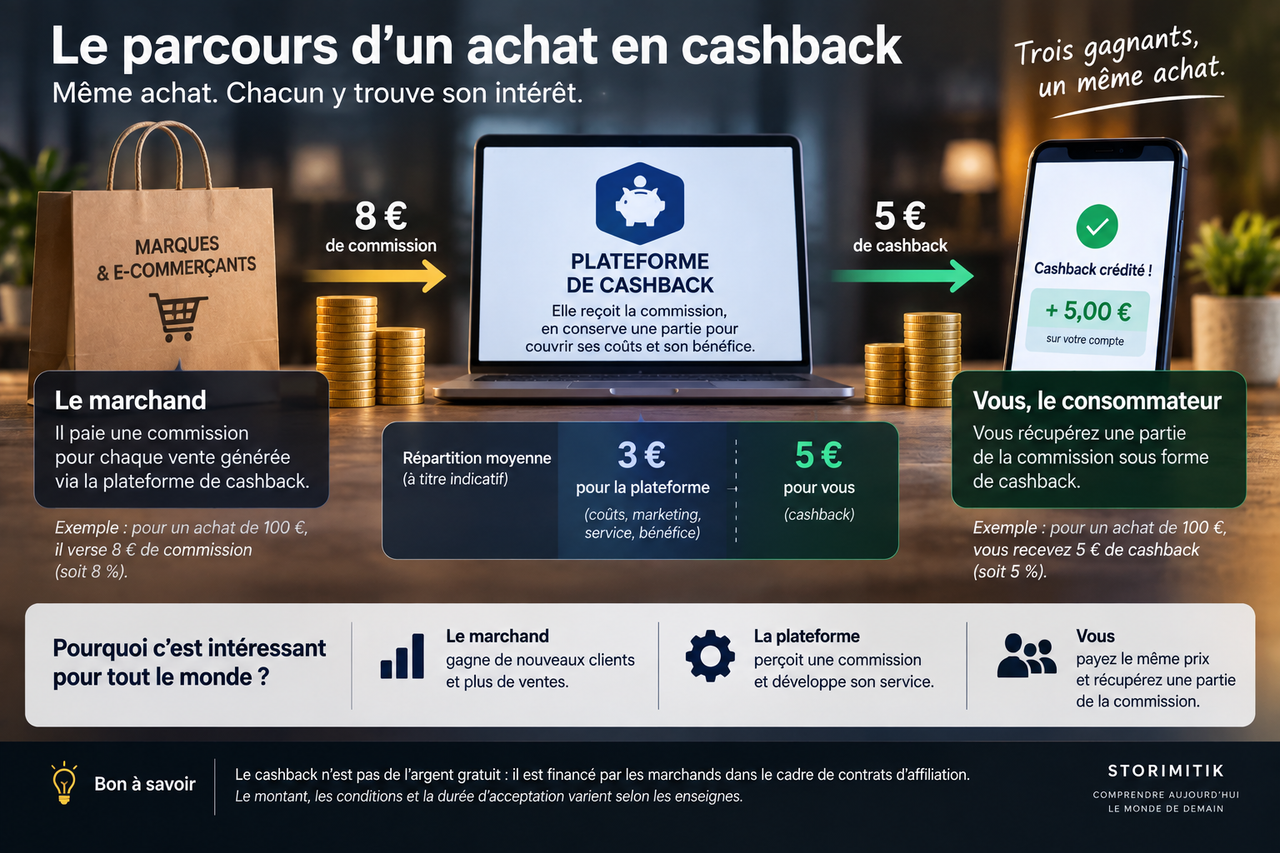
Prenons un exemple purement illustratif. Vous achetez pour 100 €. Supposons que le marchand verse 8 € de commission à la plateforme. Celle-ci pourrait, par exemple, vous reverser 5 € et conserver 3 € pour financer son activité.
Cela donnerait : 100 € d’achat → 8 € de commission → 5 € pour le consommateur + 3 € conservés par la plateforme.
Ces chiffres ne constituent pas une règle du marché. Le montant de la commission, la part reversée au consommateur et les modalités de calcul varient selon le marchand, la catégorie de produits, l’offre et le contrat commercial.
Pourquoi les taux changent-ils ?
Toutes les ventes n’ont pas la même valeur pour un marchand. Une enseigne peut temporairement augmenter sa rémunération pour attirer de nouveaux clients, soutenir une campagne ou favoriser certaines catégories.
Poulpeo précise aussi que, dans la plupart des cas, le cashback est calculé sur le montant TTC mais hors frais de port, assurances et services ou options additionnels. Lire « 5 % de cashback » ne signifie donc pas automatiquement récupérer 5 % du montant total débité.
Pourquoi le cashback reste-t-il en attente ?
Parce que la vente doit être attribuée puis validée. Lorsque vous passez commande, la plateforme peut d’abord afficher un cashback en attente.
Le marchand doit ensuite confirmer que la transaction respecte les conditions prévues : commande payée, non annulée, articles non retournés et conditions d’éligibilité respectées.
Poulpeo indique qu’un cashback peut généralement nécessiter environ un à deux mois avant validation, même si le délai varie selon les boutiques et les secteurs.
Les cookies ont ici une fonction très concrète
Pour savoir quelle plateforme a apporté la vente, il faut relier votre passage sur le site de cashback à votre commande chez le marchand.
Poulpeo explique utiliser des cookies pour suivre l’état de la commande et recommande une navigation unique après activation. Son centre d’aide cite parmi les causes fréquentes d’un cashback manquant le refus des cookies, l’usage d’un bloqueur publicitaire, un délai trop long ou une offre promotionnelle non compatible.
Si la chaîne d’attribution est rompue, la plateforme peut ne pas être reconnue comme apporteur de la vente. Et si elle ne reçoit pas la commission correspondante, elle ne peut pas mécaniquement reverser le cashback prévu.
Un autre code promo peut parfois casser la chaîne
Certaines offres excluent les codes promotionnels ou bons plans qui ne sont pas relayés par la plateforme de cashback. Un autre intermédiaire peut en effet modifier l’attribution commerciale de la vente.
Cashback, comparateur, influenceur, site de coupons ou campagne publicitaire : plusieurs canaux peuvent potentiellement revendiquer la même conversion.
Le consommateur devient un maillon du marketing d’affiliation
Dans l’affiliation traditionnelle, un site ou un créateur envoie un visiteur vers un marchand puis touche éventuellement une commission lorsque ce visiteur achète. Le cashback ajoute une étape : l’intermédiaire partage une partie de cette commission avec l’acheteur lui-même.
Pour la plateforme, cette rétrocession sert à attirer l’utilisateur et à l’inciter à revenir. Pour le marchand, elle peut générer une vente ou favoriser l’acquisition d’un client. Pour le consommateur, elle réduit le coût réel de certains achats.
Mais économiser n’est pas gagner de l’argent
Recevoir 5 € après avoir dépensé 100 € ne signifie pas avoir gagné 5 €. Vous avez dépensé 95 € net au lieu de 100 €. Le cashback devient réellement intéressant lorsqu’il réduit le coût d’un achat que vous aviez déjà l’intention d’effectuer.
En revanche, acheter davantage uniquement pour obtenir une récompense inverse la logique. Une réduction peut diminuer une dépense ; elle ne transforme pas une dépense inutile en revenu.
Derrière vos quelques euros, toute une économie devient visible
Le cashback révèle quelque chose que le consommateur ne voit presque jamais : le prix payé pour attirer son achat.
Cette commission existait déjà dans de nombreux modèles d’affiliation. Le cashback a simplement changé sa destination : une partie revient désormais à celui qui se trouvait tout au bout de la chaîne — vous.
Sources
- Comment fonctionne le CashBack sur eBuyClub ?eBuyClub · eBuyClub
- Marchands : CashBack et code promoeBuyClub · eBuyClub
- Le cashback, comment ça marche et comment est-il calculé ?Poulpeo · Poulpeo - Centre d'aide
- Mon cashback est toujours en attentePoulpeo · Poulpeo - Centre d'aide
- Comment activer mon cashback ?Poulpeo · Poulpeo - Centre d'aide
- Mon cashback n’apparaît pas sur mon comptePoulpeo · Poulpeo - Centre d'aide